
Wat je moet weten over overwaarde huis belasting in 2026
Belastingregels rond overwaarde huis in 2026: wat blijft en wat verandert?
In 2026 is de vastgoedmarkt in Nederland nog steeds volop in beweging. Veel huiseigenaren vragen zich af welke fiscale consequenties verbonden zijn aan de overwaarde van hun huis, vooral bij verkoop of verhuizing. Overwaarde ontstaat wanneer de waarde van je woning hoger is dan de openstaande hypotheekschuld. Die waardestijging kan dankzij de recente marktontwikkelingen flink oplopen.
Belangrijk om te begrijpen is dat overwaarde zelf niet direct belastingplichtig is zolang deze “vastzit” in je eigen woning. Dit valt namelijk onder box 1 van de inkomstenbelasting. Je betaalt daar dus geen vermogenswinstbelasting over wanneer je in dezelfde woning blijft wonen. De waardestijging van de eigen woning blijft belastingvrij zolang je het eigen huis bezit.
Echter, zodra je de woning verkoopt en de overwaarde komt vrij op je bankrekening, ontstaat er een ander verhaal. Dan wordt dit bedrag onderdeel van je vermogen in box 3 en kan het zo in aanmerking komen voor vermogensbelasting. Dit betekent dat de belastingdienst kijkt naar het totale vermogen dat je hebt, waar spaargeld, beleggingen én de vrijgekomen overwaarde onder vallen.
De vrijstelling in box 3 bedraagt in 2026 voor alleenstaanden €57.684 en voor fiscale partners verdubbelt dit naar €115.368. Het is dus zaak om te weten hoeveel van je overwaarde je belastingvrij kunt houden. Tevens vervalt de eigenwoningreserve na drie jaar als je geen nieuwe eigen woning koopt, wat invloed heeft op je toekomstige hypotheekrenteaftrek.
Voor een uitgebreide uitleg over de belasting over de overwaarde en praktische voorbeelden kunt u ook het artikel bekijken op MNV Vastgoedadvies.
Wanneer betaal je wél belasting over de overwaarde van je huis?
Het is verleidelijk om te denken dat elke winst bij verkoop van een woning automatisch leidt tot belastingbetaling, maar dat is niet het geval. De Nederlandse fiscalewetgeving biedt namelijk specifieke uitzonderingen wanneer je de betaalde belasting kunt vermijden of uitstellen.
In principe betaal je geen belasting over de overwaarde zolang je deze direct en volledig herinvesteert in een nieuwe koopwoning. Dit betekent dat als je na verkoop een nieuwe woning koopt en de overwaarde daar in stopt, deze niet wordt belast. In dat scenario blijft de eigenwoningreserve gelden, wat invloed heeft op je hypotheekrenteaftrek. Het is daarom cruciaal om bij aankoop en hypotheekaanvraag goed inzicht te hebben in deze regels.
Het moment waarop je wel in aanraking komt met de belastingdienst is als je ervoor kiest om de overwaarde in contanten te ontvangen en niet binnen een redelijke termijn te investeren in een eigen woning. Het vrijgekomen bedrag valt dan in box 3, de zogenaamde « vermogensbelasting ». De Belastingdienst rekent dan met een forfaitair rendement over dit vermogen, waarover je belasting betaalt.
Daarnaast wordt belasting geheven als je de overwaarde gebruikt voor doeleinden buiten de woning, zoals aankoop van een camper, een boot of een dure auto. Ook in dat geval wordt de waarde gezien als vermogensbestanddeel en valt deze onder box 3.
Deze situaties zijn niet zelden een valkuil. Het loont de moeite om vooraf de financiële en fiscale consequenties door te rekenen. Bijvoorbeeld: een bedrag van €150.000 aan overwaarde leidt bij alleenstaanden tot een belastbare som van €92.316 na aftrek van de vrijstelling. Met een forfaitair rendement van ongeveer 0,36% blijft de belasting relatief beperkt, ongeveer €106 per jaar. Bij fiscale partners ligt deze drempel een stuk hoger.
Voor meer tastbare voorbeelden en tips is het nuttig om ook dit artikel te lezen over overwaarde en belasting.
De rol van de eigenwoningreserve en de bijleenregeling bij belasting over overwaarde
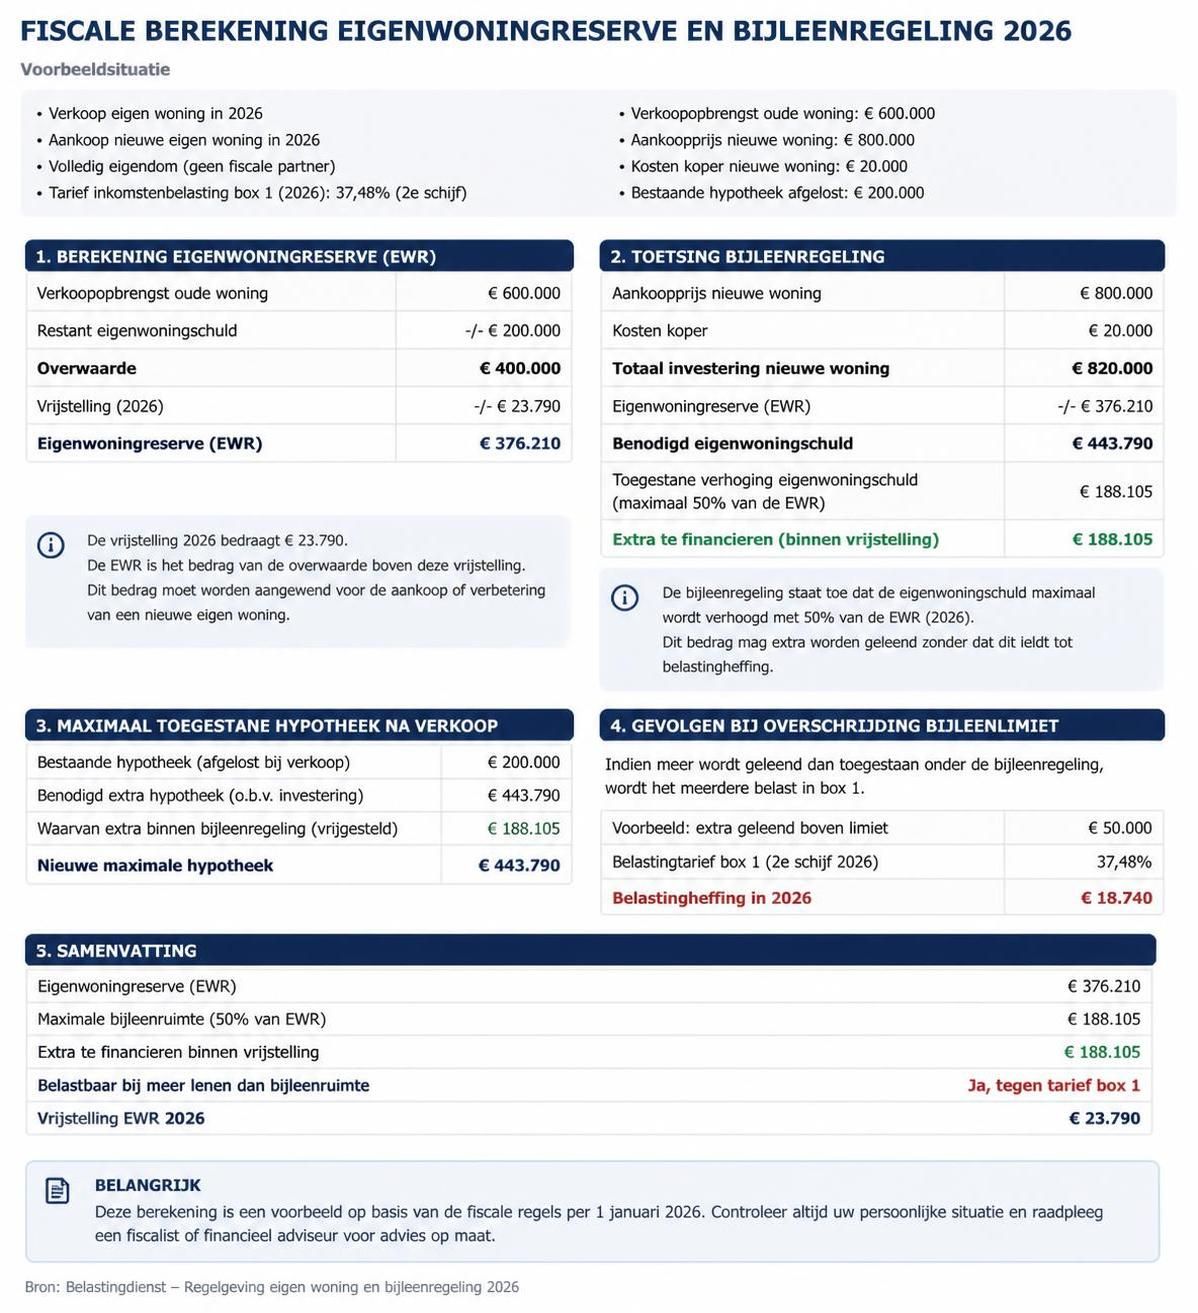
De fiscale term “eigenwoningreserve” speelt een essentiële rol in het verhaal rond overwaarde. Dit bedrag komt voort uit de verkoopprijs van je oude woning minus de nog openstaande hypotheekschuld en daarmee vormt het de basis voor toekomstige hypotheekrenteaftrek.
Concreet werkt de eigenwoningreserve als volgt: Stel dat je je huis verkoopt voor €400.000 en je hypotheekschuld bedraagt op dat moment €250.000, dan is je overwaarde €150.000. Met aftrek van verkoopkosten (bijvoorbeeld €10.000) blijft een eigenwoningreserve van €140.000 over. Als je vervolgens een nieuwe woning koopt met een hypotheek, geldt dat je maximaal renteaftrek kunt krijgen op het deel van de hypotheek dat hoger is dan deze eigenwoningreserve.
Dit betekent voor consumenten dat wanneer ze een nieuwe hypotheek aangaan, renteaftrek niet mogelijk is over het bedrag dat overeenkomt met de eigenwoningreserve. De bedoeling van de regeling is om te voorkomen dat mensen hun overwaarde onbelast omzetten in hypotheekrenteaftrek over eenzelfde bedrag. Dit geldt ook als je de overwaarde niet volledig investeert in de nieuwe woning.
Daarnaast kent de eigenwoningreserve een vervaltermijn van drie jaar. Dit houdt in dat als je binnen drie jaar na verkoop geen nieuwe woning koopt, de eigenwoningreserve komt te vervallen. Echter, tijdens die periode valt de overwaarde al in box 3 als deze niet ingezet is voor een nieuwe koopwoning.
Voor kopers en verkopers is het strategisch belangrijk om de timing te beheersen tussen verkoop en nieuwe aankoop. Een lange tussenperiode kan belastingnadelen opleveren doordat het geld tussentijds onder box 3 valt. Dit kan aanzienlijke kosten met zich meebrengen, waardoor advies van een fiscalist of een ervaren makelaar aan te raden is.
De bijleenregeling werkt nauw samen met deze reserve. Het stelt regels over tot welk bedrag je hypotheekrente mag aftrekken, afhankelijk van hoeveel overwaarde in je nieuwe woning wordt geïnvesteerd. Meer details over deze fiscale mechanismen vind je terug op betrouwbare bronnen zoals MNV Vastgoedadvies.
Box 3 en de vermogensbelasting op overwaarde: wat verandert er in 2026?
Wanneer de overwaarde niet wordt herbelegd in een eigen woning, valt het bedrag onder box 3. Hier wordt belasting geheven op het vermogen dat je op 1 januari bezit. In 2026 gelden er nieuwe regels die vooral het forfaitaire rendement effectiever maken. Dit forfaitaire rendement is het fictieve rendement waarover je belasting moet betalen, ongeacht het werkelijke rendement op je spaarrekening of beleggingen.
De belastingdienst rekent in 2026 met een forfaitair rendement dat hoger ligt dan voorgaande jaren. Dit betekent dat de belastingdruk op spaartegoeden en andere vrije vermogens, inclusief overwaarde die op een bankrekening staat, zal toenemen. Voor spaargeld ligt het forfaitair rendement momenteel op circa 0,36%. Afhankelijk van de hoogte van je overwaarde en het totaal aan vermogen, kan dit invloed hebben op je jaarlijkse belastingaanslag.
Het is belangrijk te weten dat de eigen woning zelf niet in box 3 komt, ondanks discussies en voorstellen voor een box 3-hervorming. De woning blijft in box 1 voor de belasting, wat betekent dat de overwaarde in eigendom van een woning belastingvrij blijft zolang die woning jouw hoofdverblijf is.
Overigens staat de invoering van de vereenvoudigde box 3-hervorming nu gepland voor 2028, waarbij meer wordt uitgegaan van het werkelijke rendement in plaats van forfaitaire percentages. Voor huiseigenaren die hun overwaarde op een spaarrekening parkeren, kan dit gunstig of nadelig uitpakken afhankelijk van rentestanden op dat moment.
| Kenmerk | Huidige situatie (2026) | Verwachte situatie (vanaf 2028) |
|---|---|---|
| Belastinggrondslag | Forfaitair rendement | Werkelijk rendement |
| Spaargeld rendement | Ca. 0,36% | Werkelijke spaarrente |
| Beleggingen rendement | Ca. 6% | Werkelijke winst of verlies |
| Eigen woning | Valt onder box 1 | Blijft box 1 |
Omdat de onroerendgoedbelasting rondom de eigen woning laag blijft en de inkomstenbelasting op de overwaarde buiten de nieuwe box 3 regeling valt, blijft het fiscaal aantrekkelijk om overwaarde te benutten voor woninggroepen. Wie wil weten hoe deze belastingregels precies in elkaar zitten, vindt het overzichtelijk uitgelegd op MNV Vastgoedadvies.
Praktische tips voor huiseigenaren om belasting over overwaarde te beperken
De fiscale regelgeving rond overwaarde in 2026 vraagt om strategisch inzicht en planning. Hieronder een aantal concrete aandachtspunten waar je als huiseigenaar rekening mee kunt houden om onnodige belastingheffing te voorkomen:
- Herinvesteer de overwaarde binnen 3 jaar in een nieuwe eigen woning om belastingheffing te voorkomen.
- Plan de verkoop en aankoop binnen hetzelfde kalenderjaar om te voorkomen dat de overwaarde lang in box 3 wordt belast.
- Houd rekening met de huidige box 3 vrijstellingen en profiteer als fiscaal partners van de dubbele vrijstelling.
- Wees voorzichtig met opname van overwaarde voor andere uitgaven, want de rente op een lening die niet voor woninggebruik wordt aangewend is niet aftrekbaar.
- Overweeg advies in te winnen bij een fiscalist of makelaar om valkuilen te vermijden, zeker als je een grote overwaarde hebt.
Een goed voorbeeld: Jan en Els verkopen hun huis met een overwaarde van €150.000 in februari. Zelfs als ze drie maanden later hun nieuwe woning kopen, zorgt die korte tussenperiode er al voor dat het geld in box 3 wordt belast bij de peildatum van 1 januari het volgende jaar, omdat het belegde vermogen daar geteld wordt.
Als ze echter voor 31 december kopen, valt de overwaarde niet in box 3 en kunnen ze het volledig belastingvrij inzetten. Dit kleine tijdsverschil scheelt honderden euro’s per jaar aan vermogensbelasting.
Voor meer praktische tips en toelichting is het raadzaam de uitgebreide gids te lezen over de belasting op overwaarde huis.