
Wat zijn de belastinggevolgen van overwaarde op je huis in 2026
Wat is overwaarde en hoe beïnvloedt het de belasting in 2026?
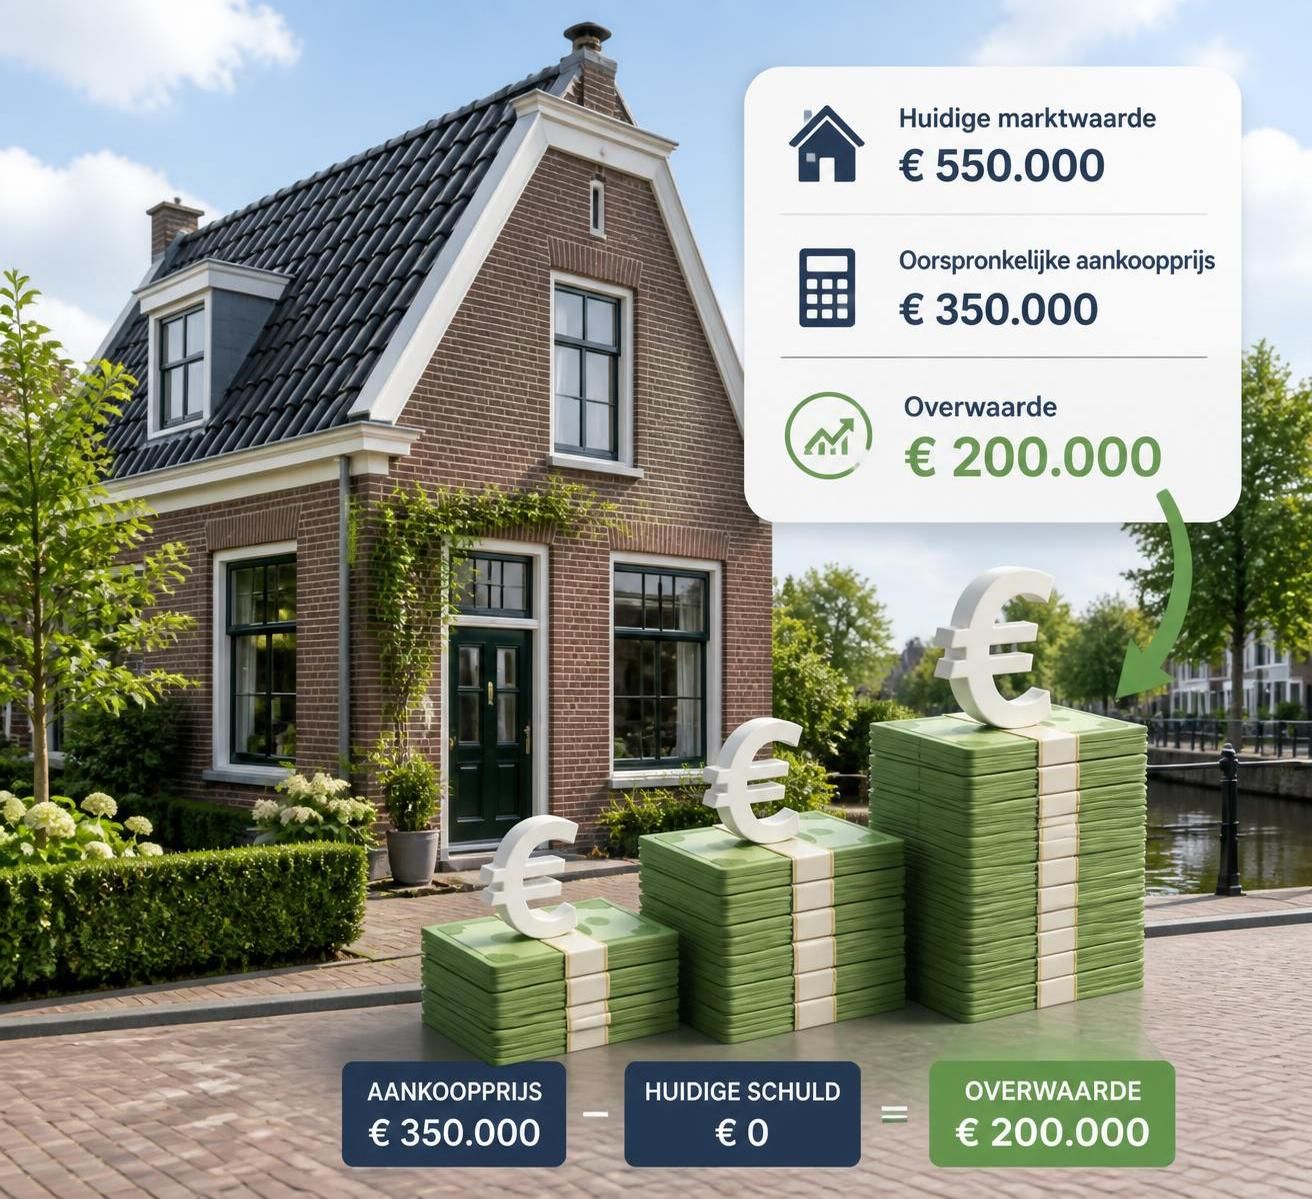
Overwaarde is het verschil tussen de marktwaarde van uw woning en de resterende hypotheekschuld. Dit bedrag vertegenwoordigt het vermogen dat u in uw huis heeft opgebouwd. Het belang van overwaarde is vooral groot bij verkoop of het herstructureren van uw hypotheek. In 2026 is het belangrijk om te weten dat overwaarde zelf niet direct belast wordt met inkomstenbelasting, zolang het vermogen ‘gevangen’ zit in uw woning, formeel onder Box 1 valt.
Dit betekent dat zolang u in uw huis blijft wonen en geen overwaarde opneemt, u geen vermogensbelasting betaalt over dat deel van uw vermogen. Overwaarde is dan ‘onzichtbaar’ voor de Belastingdienst in Box 3, waar normaal gesproken uw spaargeld en beleggingen worden belast. Wel wordt overwaarde bij uw hoofdverblijf belast via het eigenwoningforfait, een vast percentage van de woningwaarde dat wordt opgeteld bij uw belastbaar inkomen.
Belangrijk is het onderscheid tussen « papieren » overwaarde en gerealiseerde overwaarde. De papieren overwaarde houdt in dat de waarde van uw huis gestegen is ten opzichte van uw hypotheekschuld, maar u deze waarde niet hebt vrijgemaakt. Gerealiseerde overwaarde ontstaat wanneer u het huis verkoopt of een deel van de overwaarde opneemt, bijvoorbeeld door verhoging van uw hypotheek.
Als voorbeeld: stel dat uw woning €400.000 waard is en uw hypotheek bedraagt nog €250.000, dan heeft u €150.000 overwaarde. Blijft u eigenaar en bewoont u de woning zelf, dan is dit bedrag niet belastbaar in Box 3. Zodra u de woning verkoopt en het saldo op uw rekening krijgt, valt dit vermogen echter wel onder de vermogensbelasting in Box 3.
Voor een uitgebreid overzicht van hoe deze fiscale regels in 2026 werken, kunt u onze complete gids over overwaarde en belasting raadplegen. Hier leest u hoe overwaarde precies werkt en welke gevolgen er zijn voor uw belastingpositie.
De bijleenregeling en eigenwoningreserve: regels bij verkoop en aankoop
De bijleenregeling is in 2026 één van de belangrijkste fiscale regels voor huiseigenaren die hun woning met winst verkopen en een nieuwe woning kopen. Deze regeling verplicht u om de gerealiseerde overwaarde — de eigenwoningreserve — te gebruiken bij de financiering van uw volgend koophuis. Op die manier stimuleert de Belastingdienst dat u overwaarde in uw nieuwe woning steekt, wat gevolgen heeft voor de hypotheekrenteaftrek.
De eigenwoningreserve wordt automatisch vastgesteld bij de verkoop van uw woning. Stel u verkoopt uw woning met een overwaarde van €100.000, dan ontstaat er een eigenwoningreserve van dat bedrag. Wanneer u een nieuwe woning koopt, moet u deze €100.000 als investering inzetten. De hypotheek waarop u renteaftrek krijgt, wordt daarmee verminderd. Wilt u toch meer lenen, dan verliest u de renteaftrek op het meerdere.
Een concreet voorbeeld: u koopt een woning voor €400.000 en u heeft een eigenwoningreserve van €100.000. Dan mag u maximaal €300.000 hypotheekrenteaftrek claimen. Leent u meer dan €300.000, dan vervalt de renteaftrek over het extra geleende bedrag.
Deze regeling blijft drie jaar actief na de verkoop van uw woning. Koopt u binnen die periode geen nieuwe woning of investeert u de eigenwoningreserve niet, dan verdwijnt het recht op renteaftrek over de overwaarde die u niet heeft herbelegd. Na drie jaar komt het bedrag in Box 3 voor vermogensbelasting. Bijvoorbeeld bij tijdelijk huren na verkoop of emigratie is dit erg relevant.
Let op: als u samen met een partner een woning heeft verkocht, wordt de eigenwoningreserve meestal gelijk verdeeld over beide partners. Iedereen moet zijn of haar eigen deel gebruiken bij de aanschaf van een nieuwe woning.
Wilt u meer lezen over de bijleenregeling en hoe het werkt met de eigenwoningreserve? Kijk dan eens op de uitgebreide uitleg over belasting en overwaarde bij verkoop.
Overwaarde en Box 3: wanneer betaalt u vermogensbelasting?
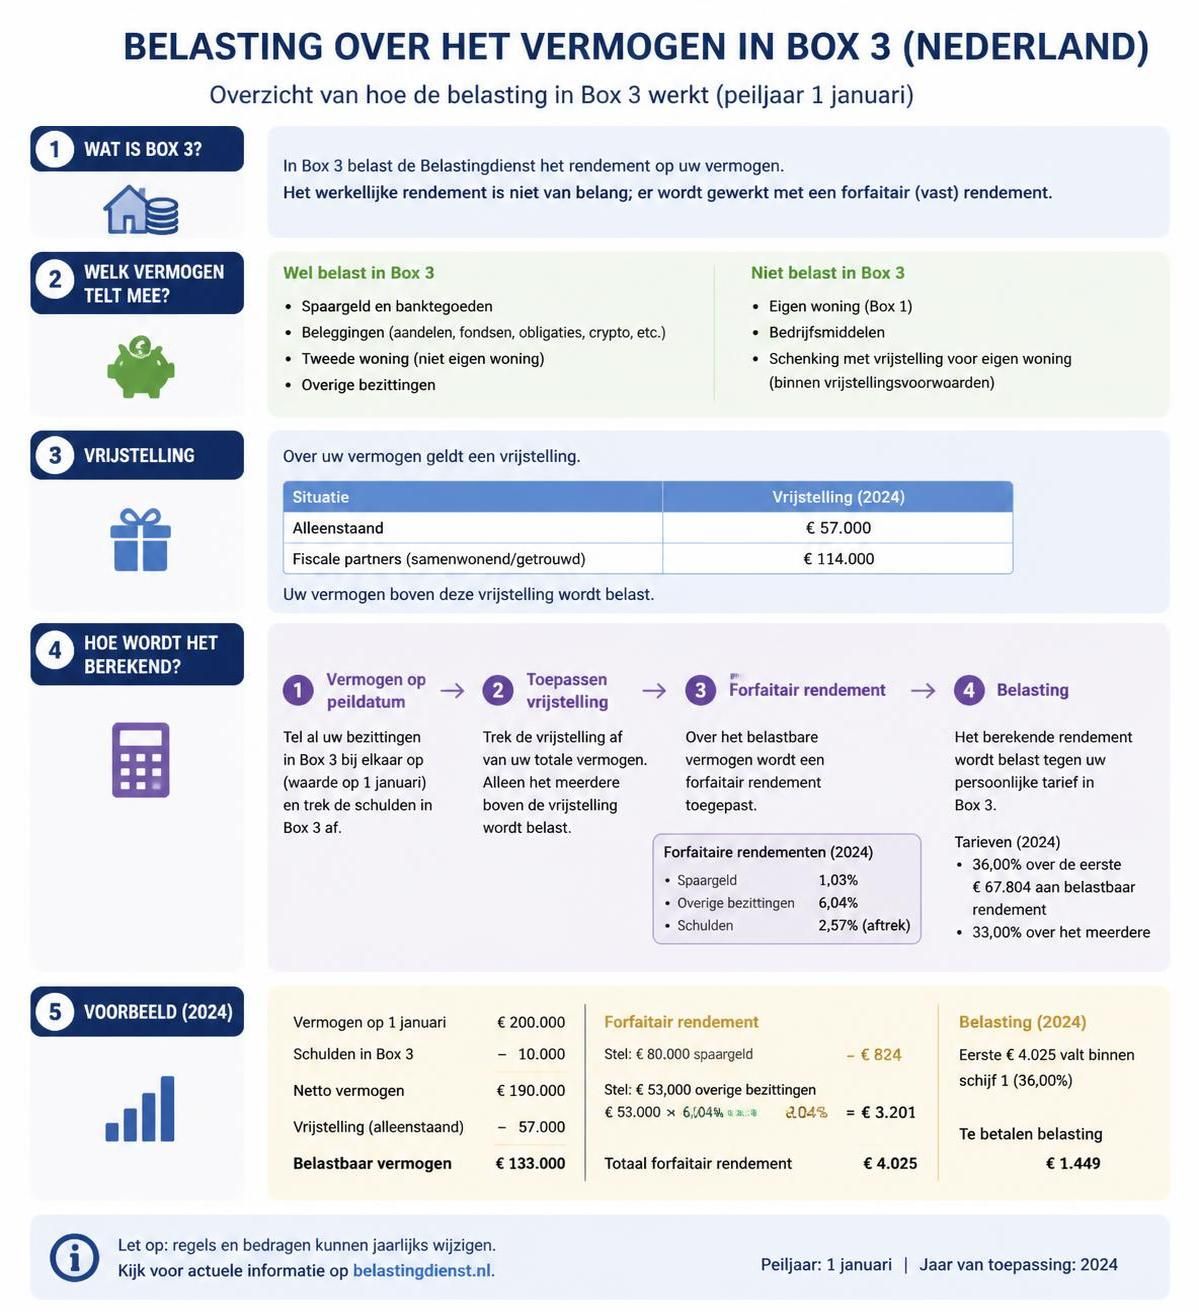
Zodra de overwaarde vrijkomt en niet direct wordt herinvesteerd in uw eigen woning, kan het bedrag belastbaar worden in Box 3, de categorie voor vermogensbelasting over spaargeld, beleggingen en ander vermogen. Dit gebeurt bijvoorbeeld wanneer u uw huis verkoopt en gaat huren, of wanneer u het vrijgekomen geld gebruikt voor consumptieve uitgaven.
De vermogensrendementsheffing geldt alleen over het vermogen boven de vrijstellingsgrens, het zogenoemde heffingsvrije vermogen. In 2026 bedraagt dit vrije vermogen circa €57.000 per persoon. Voor fiscale partners is dit dus ongeveer €114.000. Het is daarom belangrijk om te beoordelen hoe het vrijgekomen bedrag zich verhoudt tot uw overige spaargelden en beleggingen.
De belastingdienst gaat uit van een fictief rendement op uw vermogen, afhankelijk van de soort beleggingen en spaargeld. Over dit rendement betaalt u een tarief van 36%. Bij een groot bedrag aan overwaarde kan dit een aanzienlijk kostenpost worden op jaarbasis. Stel bijvoorbeeld dat iemand een overwaarde van €150.000 ontvangt, samen met een spaarsaldo van €40.000 en alleenstaand is. Na aftrek van het heffingsvrije vermogen wordt het grootste deel belast.
| Vermogenselement | Bedrag (€) | Belastbaar vermogen na vrijstelling (€) | Belasting (%) | Jaarlijkse belasting (€) |
|---|---|---|---|---|
| Overwaarde woning | 150.000 | 133.000 | 36 | 4794 |
| Spaargeld | 40.000 | Niet belast | 0 |
Naast de directe vermogensbelasting kan het hogere vermogen gevolgen hebben voor toeslagen als zorg- en huurtoeslag. Een inkomenstoename door vrijgekomen overwaarde kan ook een hogere eigen bijdrage voor zorg betekenen. Het is verstandig om deze fiscale effecten mee te wegen bij financiële planning.
Overwaarde opnemen zonder te verhuizen – fiscale aspecten en mogelijkheden
Veel woningbezitters, met name senioren, kiezen ervoor om overwaarde te verzilveren zonder hun huis te verlaten. Bijvoorbeeld via een opeethypotheek of een krediethypotheek. Dit is een lening die u met de woning als onderpand aanvraagt, waarmee u een bedrag opneemt dat gekoppeld is aan uw overwaarde.
De fiscale gevolgen hiervan zijn afhankelijk van het bestedingsdoel van het opgenomen geld. Wordt het gebruikt voor de eigen woning, zoals een verbouwing of verduurzaming? Dan valt de lening in Box 1 en is de rente aftrekbaar van het inkomen. Hiermee houdt u fiscale voordelen.
Gebruikt u het geld echter voor consumptieve doeleinden zoals reizen, een auto of aanvulling pensioen, dan valt het geld in Box 3 en is de rente niet aftrekbaar. Het opgenomen bedrag telt dan mee als vermogen en kan de jaarlijkse vermogensrendementsheffing verhogen.
Daarnaast mag de schuld die u in Box 3 niet aftrekken van het vermogen, wat iets verzachtend kan zijn, maar zodra u het geld uitgeeft en de schuld blijft bestaan, stijgt het fiscale vermogen. Dit kan leiden tot hogere vermogensbelasting en minder recht op toeslagen.
De keuze van besteding heeft dus directe belastinggevolgen en bepaalt ook hoeveel hypotheekrenteaftrek u kunt claimen. Laat u daarom altijd adviseren door een deskundige die uw persoonlijke situatie kan beoordelen.
Belangrijke aandachtspunten bij opname overwaarde
- Gebruik het geld bij voorkeur voor uw eigen woning om renteaftrek te behouden.
- Wees bewust van de effecten op vermogen in Box 3 bij consumptieve besteding.
- Overweeg de impact op toeslagen en eigen bijdragen bij toename van vermogen.
- Plan een gesprek met een specialist om fiscale valkuilen te vermijden.
Speciale situaties: schenken, scheiden en nalatenschap bij overwaarde
In situaties zoals een echtscheiding, schenking of overlijden spelen er speciale fiscale regels rondom overwaarde. Die zijn essentieel om goede keuzes te maken en onaangename verrassingen te vermijden.
Scheiden: Bij scheiding wordt de overwaarde verdeeld tussen partners. De vertrekkende partner ontvangt zijn deel en heeft drie jaar de tijd om die overwaarde te investeren in een nieuwe woning om renteaftrek te behouden. Is dat niet het geval, dan komt de overwaarde in Box 3 terecht.
Schenking: Overwaarde kan gebruikt worden om kinderen te ondersteunen bij de aankoop van een woning. Een schenking tot circa €6.600 per kind (2026) kan belastingvrij plaatsvinden. Let er wel op dat als het geld nog op uw rekening staat, dit vermogen belast wordt in Box 3. Professioneel advies is hier aan te raden.
Nalatenschap: Bij overlijden vervalt de eigenwoningreserve, want deze is persoonsgebonden. Erfgenamen nemen de reserve niet over, maar kunnen wel geconfronteerd worden met erfbelasting op de woningwaarde. De fiscale situatie van erfgenamen verschilt sterk afhankelijk van hun keuzes met de woning.
Dergelijke situaties vragen om zorgvuldige planning en deskundige begeleiding om optimaal om te gaan met zowel overwaarde als belastingregels. Neem gerust contact op met een expert indien u met een van deze situaties te maken heeft.
Voor méér inzicht in individuele situaties en maatwerkadvies kunt u terecht bij gespecialiseerde adviseurs met ervaring in vastgoed en fiscaliteit, zoals beschreven op Denieuwedoelen.nl.