
Hoe wordt overwaarde van je huis belast in 2026?
Wat is overwaarde en hoe wordt deze in uw woningwaarde weerspiegeld?
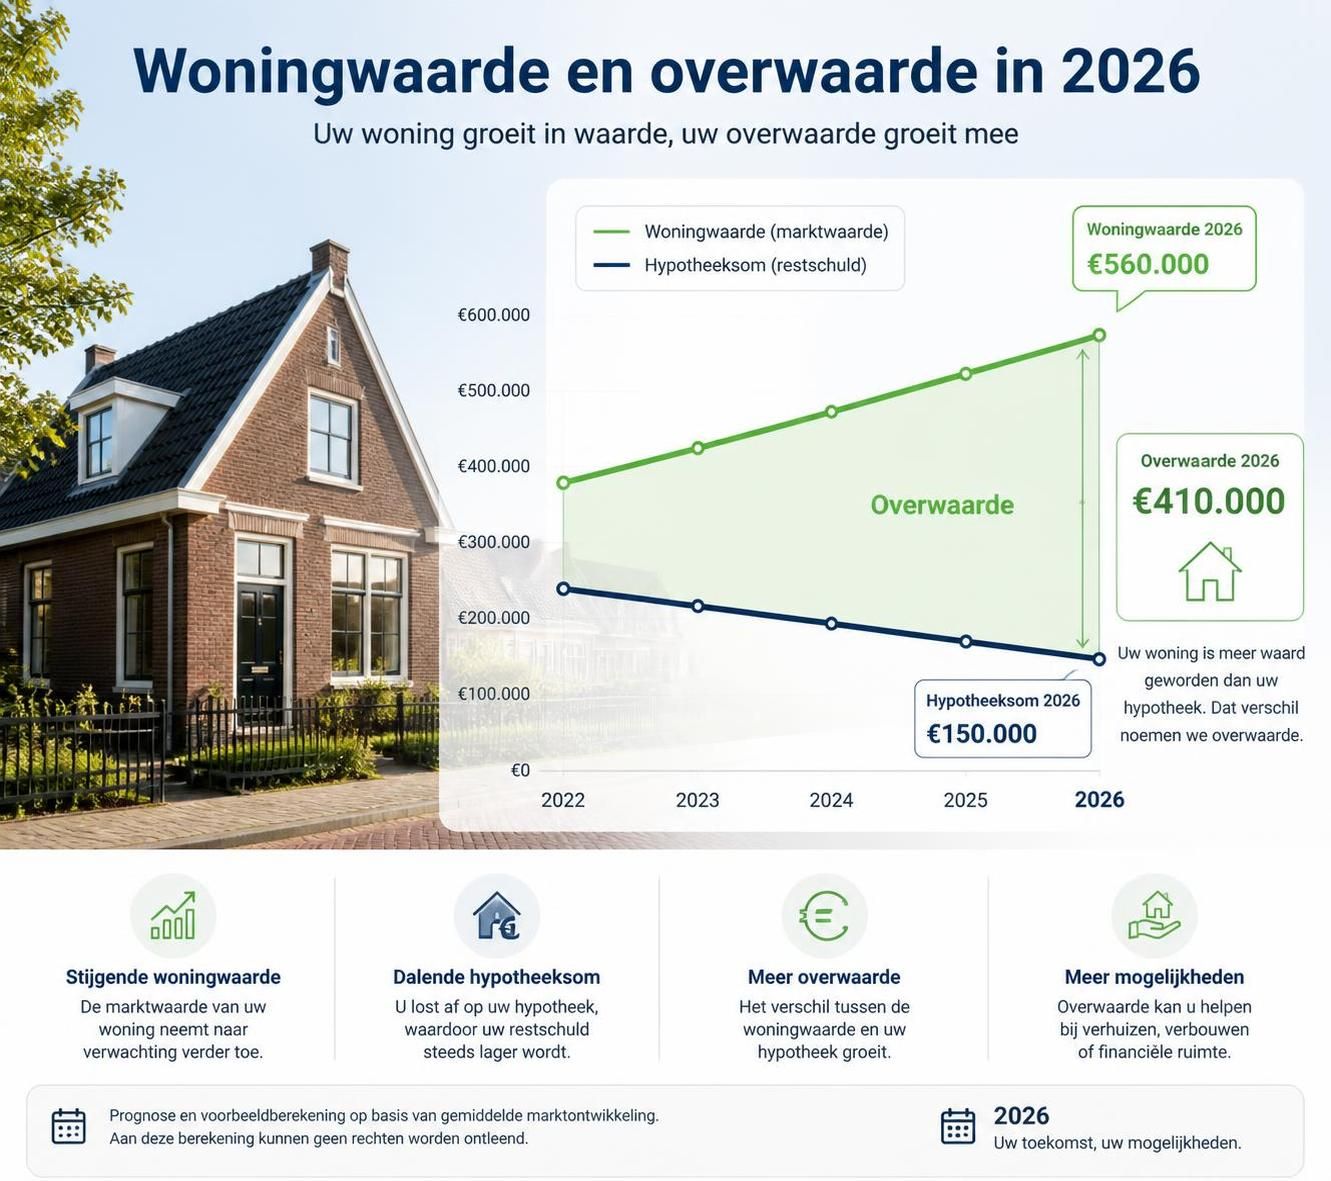
Overwaarde ontstaat wanneer uw huis meer waard is dan de uitstaande hypotheekschuld die u erop heeft. Dit verschil tussen de actuele woningwaarde en uw hypotheekschuld is belangrijk voor veel eigenaren, zeker bij verkoop of herfinanciering. De overwaarde is feitelijk het “vermogen” dat in uw huis is opgeslagen, vaak na jarenlange aflossing en stijging van de marktwaarde.
De Belastingdienst kijkt vooral naar deze overwaarde om na te gaan welke fiscale regels er van toepassing zijn. Echter, het moment waarop de overwaarde daadwerkelijk financieel vrijkomt, zoals bij verkoop of herfinanciering, bepaalt primair of en hoe u belasting verschuldigd bent.
In 2026 geldt dat zolang u in uw eigen woning blijft wonen en de overwaarde niet liquide maakt, deze waarde onzichtbaar blijft voor de vermogensbelasting in box 3. Dit betekent dat overwaarde op papier geen directe belastingplicht veroorzaakt zolang deze in de stenen is opgesloten. Dit is een essentieel gegeven voor huiseigenaren die willen weten hoe hun vermogen fiscaal wordt behandeld.
Het concept van overwaarde is voor veel mensen abstract, maar het is vooral van belang bij concrete situaties zoals verkoop of het aanvragen van een extra hypotheek. De woningwaarde, vastgesteld aan de hand van bijvoorbeeld de WOZ-waarde, speelt hierbij een grote rol, samen met uw resterende hypotheekschuld. Het verschil is uw overwaarde, die u op verschillende manieren kunt benutten.
Wilt u meer weten over de fiscale implicaties van overwaarde op uw huis? Lees dan ook het overzicht op belasting overwaarde huis uitleg en mogelijkheden in 2026.
De bijleenregeling en eigenwoningreserve: cruciale fiscale regels bij verkoop en aankoop
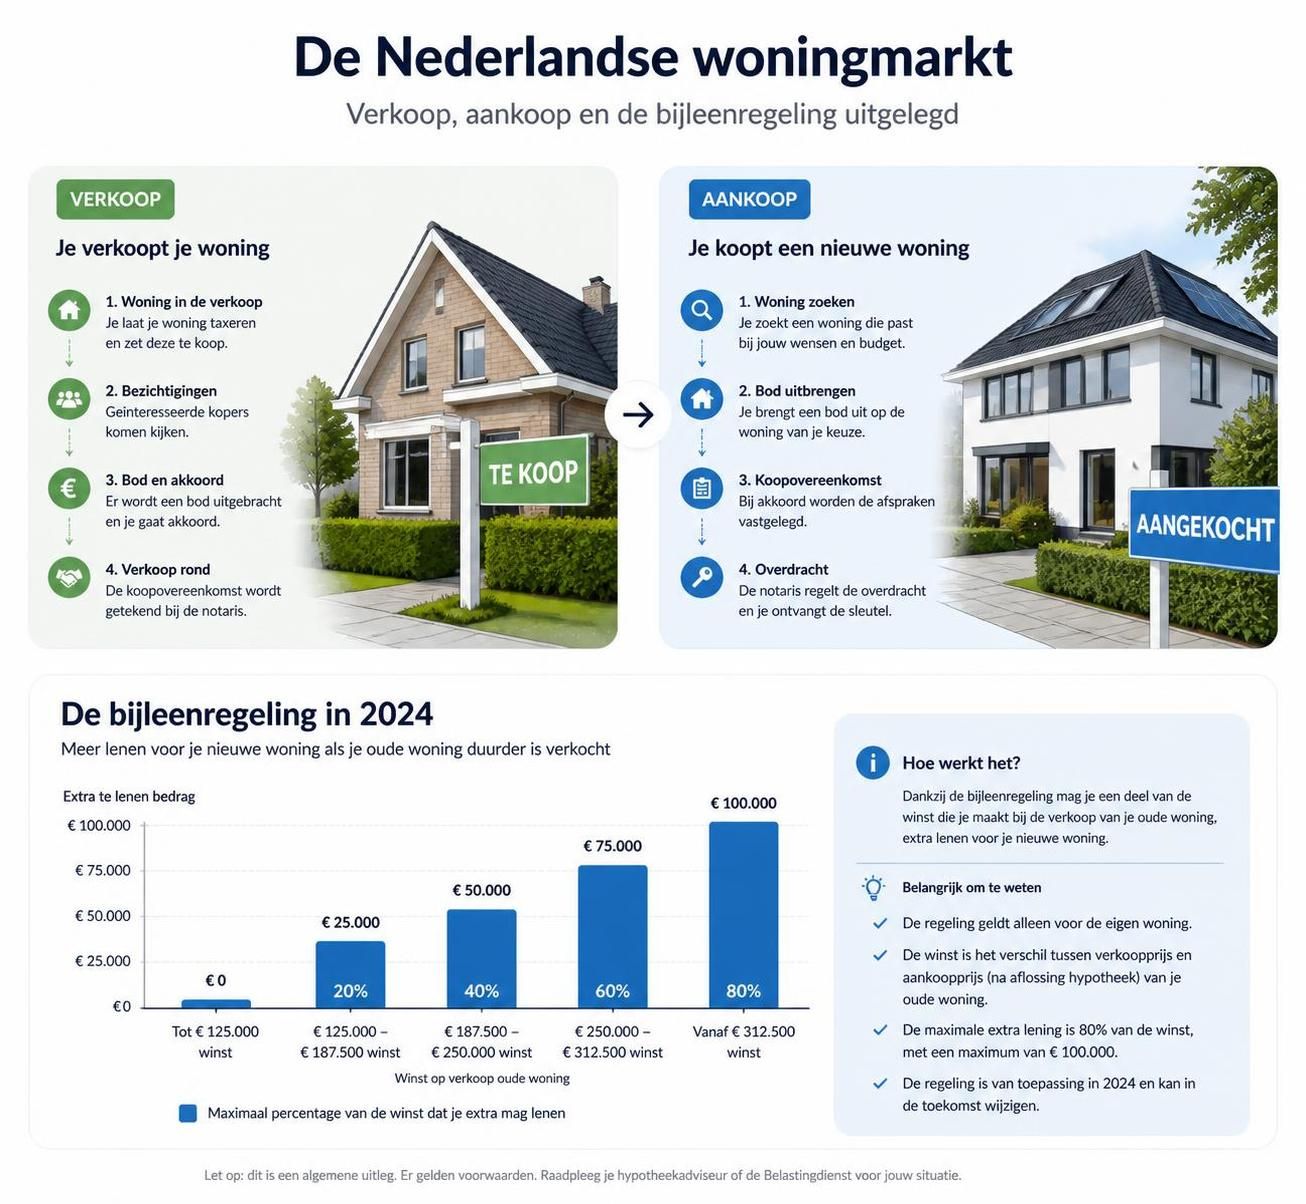
De bijleenregeling is een belangrijke fiscale regeling die bepaalt hoe u de overwaarde van uw verkochte woning moet inzetten bij de aankoop van een nieuwe woning. Het doel achter deze regeling is om te stimuleren dat de overwaarde wordt herbelegd in een nieuwe eigen woning, zodat de hypotheekrenteaftrek rechtmatig blijft.
Na de verkoop van uw huis bepaalt uw gerealiseerde overwaarde, verminderd met eventuele verkoopkosten en de resterende hypotheekschuld, de zogenaamde “eigenwoningreserve”. Deze reserve is bepalend voor uw fiscale rechten op hypotheekrenteaftrek bij de financiering van een nieuw huis.
Een praktisch voorbeeld verduidelijkt dit: stel dat u uw woning verkoopt en een overwaarde realiseert van €100.000. Koopt u daarna een woning van €400.000, dan moet u deze €100.000 aan overwaarde gebruiken bij de financiering van het nieuwe huis. Dit betekent dat u maximaal een hypotheek kunt krijgen van €300.000 waarop u renteaftrek kunt claimen.
Koopt u een woning van minder dan de verkoopprijs van uw vorige huis, en herinvesteert u volledig de overwaarde, dan behoudt u voor de resterende hypotheekrente het aftrekrecht. Dit stimuleert verstandig financieel gedrag en voorkomt belastingontwijking.
Deze regeling geldt binnen een termijn van drie jaar na verkoop. Kiest u ervoor om binnen deze periode geen nieuwe woning te kopen, dan vervalt uw eigenwoningreserve. Uw overwaarde gaat dan over naar box 3 en wordt gezien als vermogen, wat fiscale gevolgen heeft.
De nuances bij de bijleenregeling zijn van groot belang, juist omdat ze invloed hebben op uw fiscale situatie en hypotheekmogelijkheden. Meer uitgebreide uitleg over deze regeling vindt u bij overwaarde en belasting complete gids 2026.
Belastingheffing in box 3: wanneer wordt vrijgekomen overwaarde belast?
De situatie verandert zodra u de overwaarde van uw huis omzet in liquide middelen, bijvoorbeeld door verkoop waarbij u niet direct herinvesteert, of wanneer u de overwaarde opneemt via een extra hypotheek en het vrijgekomen geld op een spaarrekening zet.
Vanaf dat moment telt de overwaarde mee in uw totaalvermogen in box 3. Box 3 is het onderdeel van de Nederlandse belastingwetgeving waarin sparen, beleggen en ander vermogen worden belast via de vermogensrendementsheffing. U betaalt echter alleen belasting over het gedeelte van uw vermogen dat boven het zogenaamde heffingsvrije vermogen uitkomt.
In 2026 zijn de vrijstellingen licht gestegen ten opzichte van voorgaande jaren. Voor een alleenstaande is het vrijgestelde vermogen €59.357 en voor fiscale partners bijna het dubbele: €118.714. Alles wat boven deze bedragen uitkomt, wordt belast volgens een forfaitair rendement met verschillende schijven en tarieven.
Een concreet voorbeeld: als u na verkoop van uw woning €150.000 aan overwaarde heeft en daarnaast €10.000 spaargeld, dan is uw totale vermogen €160.000. Als alleenstaande heeft u een vrijstelling van €59.357. Over de resterende €100.643 betaalt u vermogensrendementsheffing, wat aanzienlijk kan zijn.
Deze belasting over de overwaarde is dus indirect — niet over de overwaarde zelf, maar over het legale “veronderstelde rendement” dat de Belastingdienst veronderstelt dat u haalt op dat vermogen, ongeacht het werkelijk behaalde rendement.
Voor meer inzichten in de details van overwaarde in box 3 en belastingregels, kunt u terecht bij overwaarde huis box 3 regels belasting 2026.
Overwaarde opnemen zonder te verhuizen: fiscale gevolgen en mogelijkheden
Een steeds vaker voorkomend fenomeen is het opnemen van overwaarde terwijl u in het huis blijft wonen. Dit kan via een zogenaamde verzilverhypotheek of een extra lening op uw woning. Senior huiseigenaren benutten dit onder andere om hun pensioen aan te vullen.
De fiscale behandeling hangt volledig af van het doel waarvoor u het geld gebruikt. Stort u het geïnvesteerde bedrag direct weer in uw woning, bijvoorbeeld voor een verbouwing of verduurzaming, dan blijft de lening binnen box 1 vallen. Dit betekent dat de renteovereenkomst fiscaal aftrekbaar blijft en de overwaarde niet als belastbaar vermogen wordt gezien.
Gebruikt u het geld echter voor consumptieve doeleinden zoals het kopen van een camper, een lange reis, of schenking, dan valt dit deel van de lening onder box 3. De rente is dan niet aftrekbaar, maar de lening is wel aftrekbaar van uw box 3 vermogen. Toch telt het vrijgekomen bedrag mee als vermogen zolang het op uw rekening blijft staan, wat kan leiden tot belastingheffing.
Daarnaast verhogen deze situaties het belang van een goede financiële planning prioriteit. Onjuiste inschattingen kunnen leiden tot onverwachte fiscale lasten. Het is aan te raden u hierover professioneel te laten adviseren, bijvoorbeeld via belasting overwaarde huis uitleg en tips 2026.
Speciale situaties: wat betekent overwaarde bij scheiding, schenken en erven?
Levensgebeurtenissen zoals een echtscheiding, schenken aan kinderen of erfbelasting bij overlijden brengen extra complexiteit bij de behandeling van overwaarde. De fiscale regels zijn in deze situaties specifiek ontworpen om rechtvaardigheid te waarborgen en verrassingen te voorkomen.
Bij een scheiding wordt de overwaarde van een gezamenlijke woning verdeeld. Meestal krijgt iedere partner de helft van de overwaarde, en daarmee ook een deel van de eigenwoningreserve. De vertrekkende partner heeft vervolgens een termijn van drie jaar om dit deel te investeren in een nieuwe woning en zo recht te behouden op hypotheekrenteaftrek.
Schenken uit overwaarde aan kinderen of kleinkinderen is een veelgebruikte manier om financiële ondersteuning te bieden. Het is belangrijk om de schenkbelastingregels te begrijpen, met vrijstellingen die jaarlijks worden vastgesteld — bijvoorbeeld een vrijstelling van circa €6.600 voor kinderen.
Bij overlijden vervalt de eigenwoningreserve. Erfgenamen erven de woning direct volgens andere fiscale criteria, waar erfbelasting en waardering van het onroerend goed een rol spelen. De specifieke regels zorgen ervoor dat de eigenwoningreserve niet direct wordt overgenomen, maar andere belastingregelingen relevant worden.
Deze scenario’s vragen om maatwerk en inzicht om te zorgen dat de overwaarde correct en fiscaal efficiënt wordt behandeld. Profesionele begeleiding bij deze fases is aan te raden om problemen te voorkomen.
| Situatie | Belastingaspect | Fiscale regeling | Praktisch gevolg |
|---|---|---|---|
| Echtscheiding | Verdeling overwaarde en eigenwoningreserve | Bijleenregeling blijft van kracht | Partners nemen ieder hun deel mee; driejaarstermijn voor herinvestering |
| Schenken | Schenkbelasting op bedrag boven vrijstelling | Jaarlijkse vrijstellingen toepassen | Financiële ondersteuning mogelijk, maar met belastingplaatje |
| Erven | Eigenwoningreserve vervalt | Erfbelasting over woningwaarde | Erfgenamen betalen volgens waardering onroerend goed |