
Belasting overwaarde huis uitleg en tips voor 2026
Wat betekent overwaarde op een huis en hoe werkt de belasting in 2026?
Overwaarde ontstaat wanneer de verkoopprijs van je woning hoger is dan het bedrag dat je nog aan hypotheek moet aflossen. Stel, je verkoopt je huis voor €400.000 maar hebt nog een resterende hypotheekschuld van €250.000. Dan is de overwaarde €150.000. Deze overwaarde staat in 2026 bij veel Nederlandse woningbezitters centraal, vooral omdat de woningmarkt de afgelopen jaren aanzienlijke prijsstijgingen zag.
Maar wat betekent deze overwaarde voor de belasting die je moet betalen? Gelukkig hoef je in de meeste situaties geen directe belasting te betalen over de winst die je maakt op de verkoop van je huis. Dit komt doordat de woning onder box 1 van de inkomstenbelasting valt en de overwaarde bij verkoop niet als belastbaar inkomen wordt gezien.
Daarentegen beïnvloedt de overwaarde wel andere aspecten binnen het belastingstelsel. Zo kan het effect hebben op de hypotheekrenteaftrek bij aankoop van een volgende woning en op het vermogen dat meetelt in box 3 wanneer je het geld niet direct opnieuw investeert. Dit zijn belangrijke regels om te begrijpen, zeker als je wilt weten hoe jij jouw woningwaarde slim kunt benutten zonder onverwachte belastingkosten.
De belastingregels rondom overwaarde kunnen complex lijken, maar het komt vaak neer op de manier waarop je de overwaarde inzet: herinvesteer je deze in een nieuwe koopwoning, dan blijf je meestal belastingvrij; laat je het geld op je rekening staan of geef je het uit aan iets anders, dan telt het als vermogen voor box 3 en betaal je mogelijk vermogensbelasting.
Praktisch gezien is het in 2026 nuttig om vooraf duidelijke keuzes te maken over de bestemming van de opbrengst van je verkoop, zodat je optimaal gebruikmaakt van de huidige belastingvoordelen rondom overwaarde.
De bijleenregeling en de impact op jouw hypotheekrenteaftrek bij verkoop
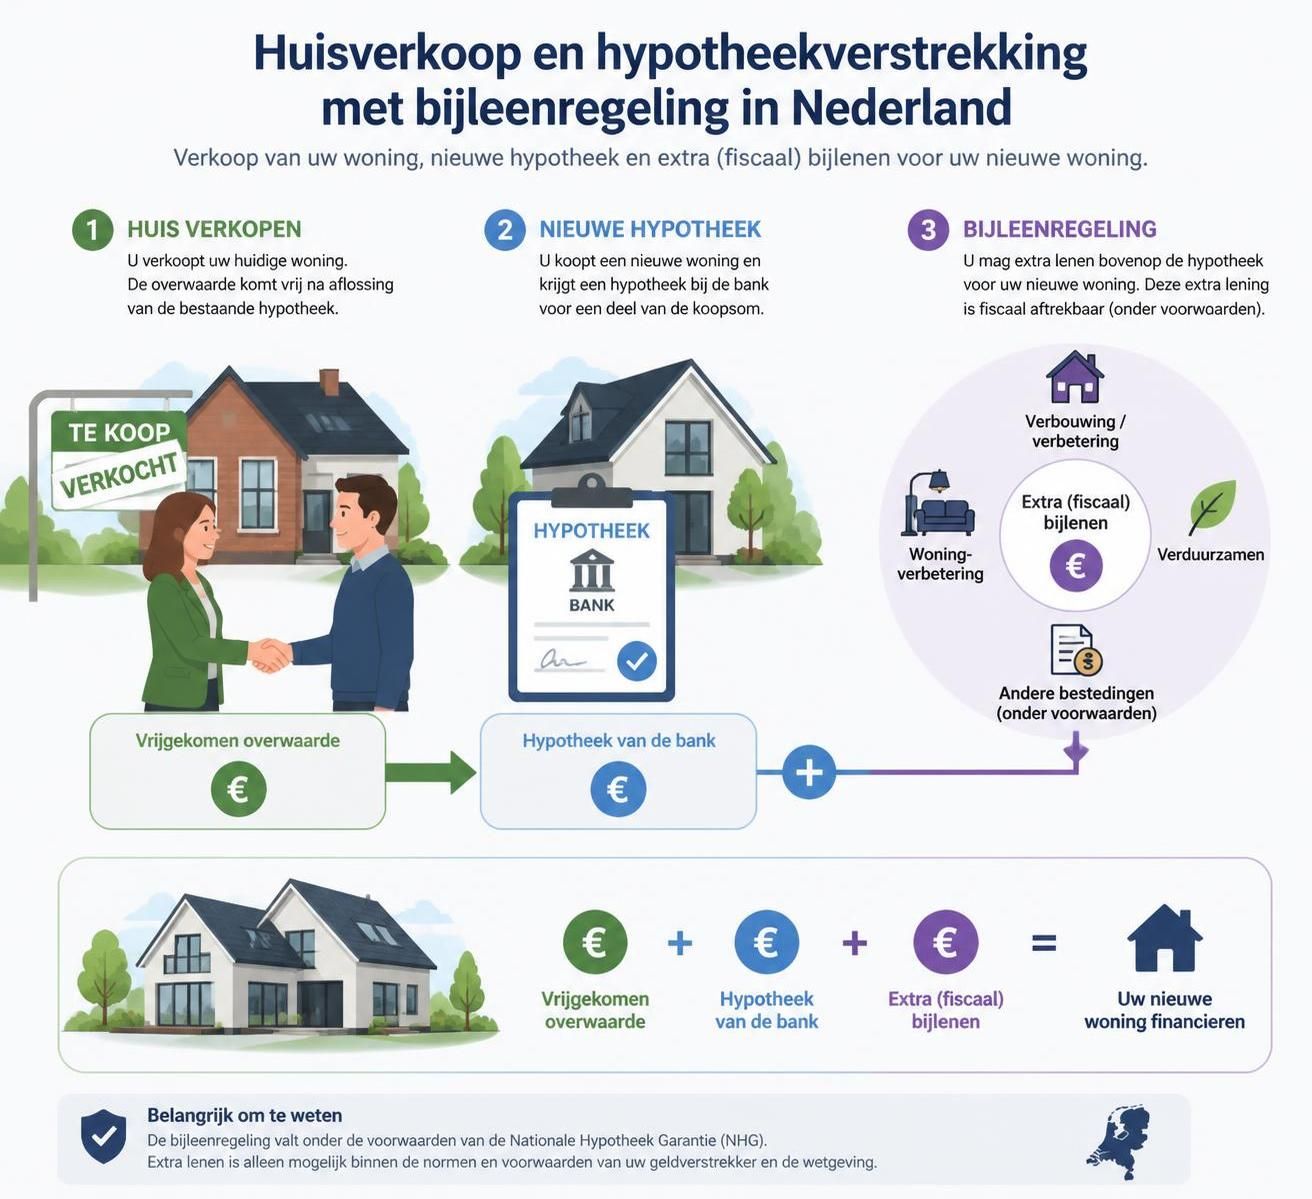
Een van de meest invloedrijke fiscale regels die speelt bij de verkoop van een huis en het benutten van overwaarde is de bijleenregeling. Deze regeling bepaalt in essentie dat je de overwaarde van de verkochte woning moet gebruiken voor de aankoop van een nieuwe woning om je recht op hypotheekrenteaftrek te behouden.
Als voorbeeld: verkoop je je huis met een overwaarde van €100.000 en koop je een nieuwe woning van €500.000, dan verwacht de Belastingdienst dat je die €100.000 inzet voor de financiering van je nieuwe woning. Dit betekent dat je je hypotheek kunt verlagen en mogelijk minder rente betaalt. Indien je besluit die overwaarde niet in te zetten, maar toch een hypotheek afsluit op het volledige aankoopbedrag – in dit voorbeeld €500.000 – dan verlies je het recht om hypotheekrente aftrekbaar te maken over het deel van de hypotheek dat gelijk is aan de niet-gebruikte overwaarde (hier dus €100.000).
De bedoeling van deze regeling is te voorkomen dat huiseigenaren profiteren van dubbel fiscaal voordeel: zowel winst maken op een verkochte woning als hypotheekrente aftrekken over een hypotheek die te hoog is ten opzichte van de financieringsbehoefte.
Voor veel gezinnen betekent dit dat een goede planning voor verkoop en herfinanciering essentieel is. Neem je de tijd om je financiën en toekomstplannen goed op een rij te zetten, dan kun je optimaal profiteren van deze regeling.
Wil je meer weten over hoe de bijleenregeling precies werkt voor jouw situatie? Dit uitgebreide overzicht kan helderheid geven over deze cruciale fiscale regel.
Belasting in box 3: gevolgen voor overwaarde die niet herbelegd wordt
Niet iedereen investeert de overwaarde direct opnieuw in een woning. Soms wordt het geld tijdelijk op een spaarrekening gezet, of besteed aan andere uitgaven. In die situaties gaat de overwaarde meetellen als vermogen in box 3 van de Nederlandse inkomstenbelasting. Dit heeft gevolgen voor de vermogensbelasting die je mogelijk moet betalen.
De regels voor box 3 zijn in 2026 iets gewijzigd: het forfaitaire rendement, waarop je belasting betaalt, is verhoogd. Dit betekent dat je mogelijk sneller boven het heffingsvrije vermogen uitkomt en dus belasting betaalt over het deel dat boven de vrijstelling uitkomt.
Ter illustratie: het heffingsvrije vermogen is in 2026 vastgesteld rond €59.357 per persoon. Heb je bijvoorbeeld een overwaarde van €150.000 die niet wordt herbelegd in een woning, dan betaal je belasting over het bedrag van €150.000 minus de vrijstelling. Voor fiscale partners ligt de vrijstelling op ongeveer €118.714. De tarieven zijn gebaseerd op een forfaitair rendement dat voor 2026 is aangepast waardoor de te betalen belasting potentieel hoger uitvalt dan voorgaande jaren.
Het is belangrijk om te beseffen dat je ook als je de overwaarde gebruikt voor andere doeleinden, zoals een auto of een verre reis, box 3-belasting kunt verwachten over het vermogen. Zelfs als je het geld tijdelijk op je spaarrekening laat staan, telt dit mee bij je totale vermogen.
Hieronder een overzicht van de belangrijkste box 3-gegevens voor 2026:
| Element | Bedrag of percentage 2026 | Toelichting |
|---|---|---|
| Heffingsvrij vermogen per persoon | €59.357 | Bedrag waarover geen vermogensbelasting betaald hoeft te worden |
| Heffingsvrij vermogen fiscale partners | €118.714 | Vrijgestelde grens bij gezamenlijke belastingaangifte |
| Forfaitair rendement box 3 (gemiddeld) | Variërend tussen 1,82% en 5,53% | Stijging t.o.v. voorgaande jaren, afhankelijk van vermogenscategorie |
| Belastingtarief vermogen | 32% | Tarief over het forfaitair rendement |
Voor inzicht in de specifieke impact van deze regels op het gebruik van overwaarde in 2026 is een grondige berekening en eventueel advies aan te raden.
Strategische tips om slim om te gaan met overwaarde en belasting in 2026
In 2026 is het strategisch inzetten van je overwaarde essentieel om onnodige belastingdruk te voorkomen en financiële ruimte te creëren. Hier zijn enkele tips die woningbezitters en kopers goed kunnen toepassen:
- Herinvesteer de overwaarde in een nieuwe woning: Dit voorkomt dat de overwaarde in box 3 valt en behoudt je recht op hypotheekrenteaftrek dankzij de bijleenregeling.
- Plan de verkoop en aankoop zorgvuldig: Door je aankoop te timen binnen drie jaar na de verkoop voorkom je belasting nadelen en kun je optimaal gebruikmaken van de bijleenregeling.
- Overweeg verduurzaming of verbouwing: Investeren van de overwaarde in energiebesparende maatregelen kan niet alleen belastingtechnisch interessant zijn, maar ook je woningwaarde duurzaam verhogen.
- Wees bewust van tijdelijke opslag: Laat je de overwaarde tijdelijk op de rekening staan, houd dan rekening met box 3-belasting. Korte termijn plannen kunnen dit echter beperken.
- Vraag professioneel advies: Een vertrouwde makelaar, hypotheekadviseur of specialist kan je helpen om de financiële en fiscale gevolgen van overwaarde optimaal te managen.
Wanneer je deze aanbevelingen in acht neemt, voorkom je veelgemaakte fouten en houd je financieel meer ruimte over voor de volgende stap in je wooncarrière. Elk huishouden heeft een unieke situatie, dus maatwerkadvies blijft onontbeerlijk.
Hoe ga je financieel om met verlies bij verkoop van je woning?
Niet iedere verkoop van een eigen huis resulteert in overwaarde. Soms verkoop je met verlies, waardoor er een restschuld ontstaat. Dit is het deel van de hypotheek dat overblijft nadat de verkoopprijs is verrekend met de openstaande hypotheek.
Bij een restschuld is het mogelijk dat je minder belastingvoordeel hebt. In tegenstelling tot overwaarde is een restschuld namelijk meestal niet aftrekbaar van je inkomen. Toch zijn er in Nederland verschillende regelingen die kunnen helpen om een restschuld beheersbaar te houden. Zo bieden veel banken mogelijkheden voor meefinanciering van de restschuld of het gespreid aflossen ervan.
Vanuit fiscaal en praktisch oogpunt is het belangrijk te weten dat een restschuld niet het einde hoeft te betekenen. Sommige huiseigenaren kiezen ervoor om eerst te huren en hun financiële situatie te stabiliseren voordat ze weer een woning kopen. Tijdens dit proces is het verstandig om advies in te winnen bij een makelaar of financieel adviseur.
Bij MNV Vastgoedadvies helpen we regelmatig klanten met complexe situaties rondom verkoop en restschulden. Met de juiste kennis en begeleiding kun je ook in deze scenario’s een goede stap maken op de vastgoedmarkt, zonder onvoorziene financiële problemen.
Meer informatie over slim omgaan met overwaarde en verlies bij verkoop vind je op betrouwbare plekken zoals erkende hypotheekadvieswebsites of via directe adviesgesprekken met professionals.