
Belasting over overwaarde huis uitleg en tips voor 2026
Wat is overwaarde van een huis en hoe beïnvloedt belasting dit in 2026?
Overwaarde is het verschil tussen de actuele marktwaarde van uw woning en de resterende hypotheekschuld. Bijvoorbeeld, als uw huis vandaag €475.000 waard is en u heeft nog €260.000 hypotheek uitstaan, dan is uw overwaarde €215.000. Dit betekent dat u feitelijk dit bedrag ‘vrij’ bezit in waarde, maar let op: deze waarde zit vast in het onroerend goed en wordt niet direct als geld beschikbaar gezien.
In 2026 blijft de basisregel gelden dat u bij verkoop van uw woning geen directe belasting hoeft te betalen over de overwaarde. Dit kan geruststellend zijn, vooral gezien de recente stijgingen in woningwaarde. De Belastingdienst ziet uw woning als een eigen woning in Box 1, wat inhoudt dat deze waarde niet meetelt voor het vermogen in Box 3 zolang u er zelf blijft wonen.
Een belangrijk verschil ontstaan wanneer u daadwerkelijk de overwaarde liquideert, bijvoorbeeld bij verkoop zonder aankoop van een nieuwe woning of door opname van extra hypotheekgeld. Dan wordt de overwaarde mogelijk relevant vanuit fiscaal perspectief. Dit komt door de toepassing van onder andere de bijleenregeling en het feit dat vermogensbelasting in Box 3 ingaat spelen.
Voor wie zijn woning verkoopt in 2026 en zich afvraagt of de overwaarde belast zal worden, is het cruciaal om onderscheid te maken tussen overwaarde op papier en gerealiseerde overwaarde. Het eerste is de potentiële waarde, het tweede het daadwerkelijk vrijgekomen geldbedrag na verkoop.
Overwaarde in Box 1: het vermogen in uw huis
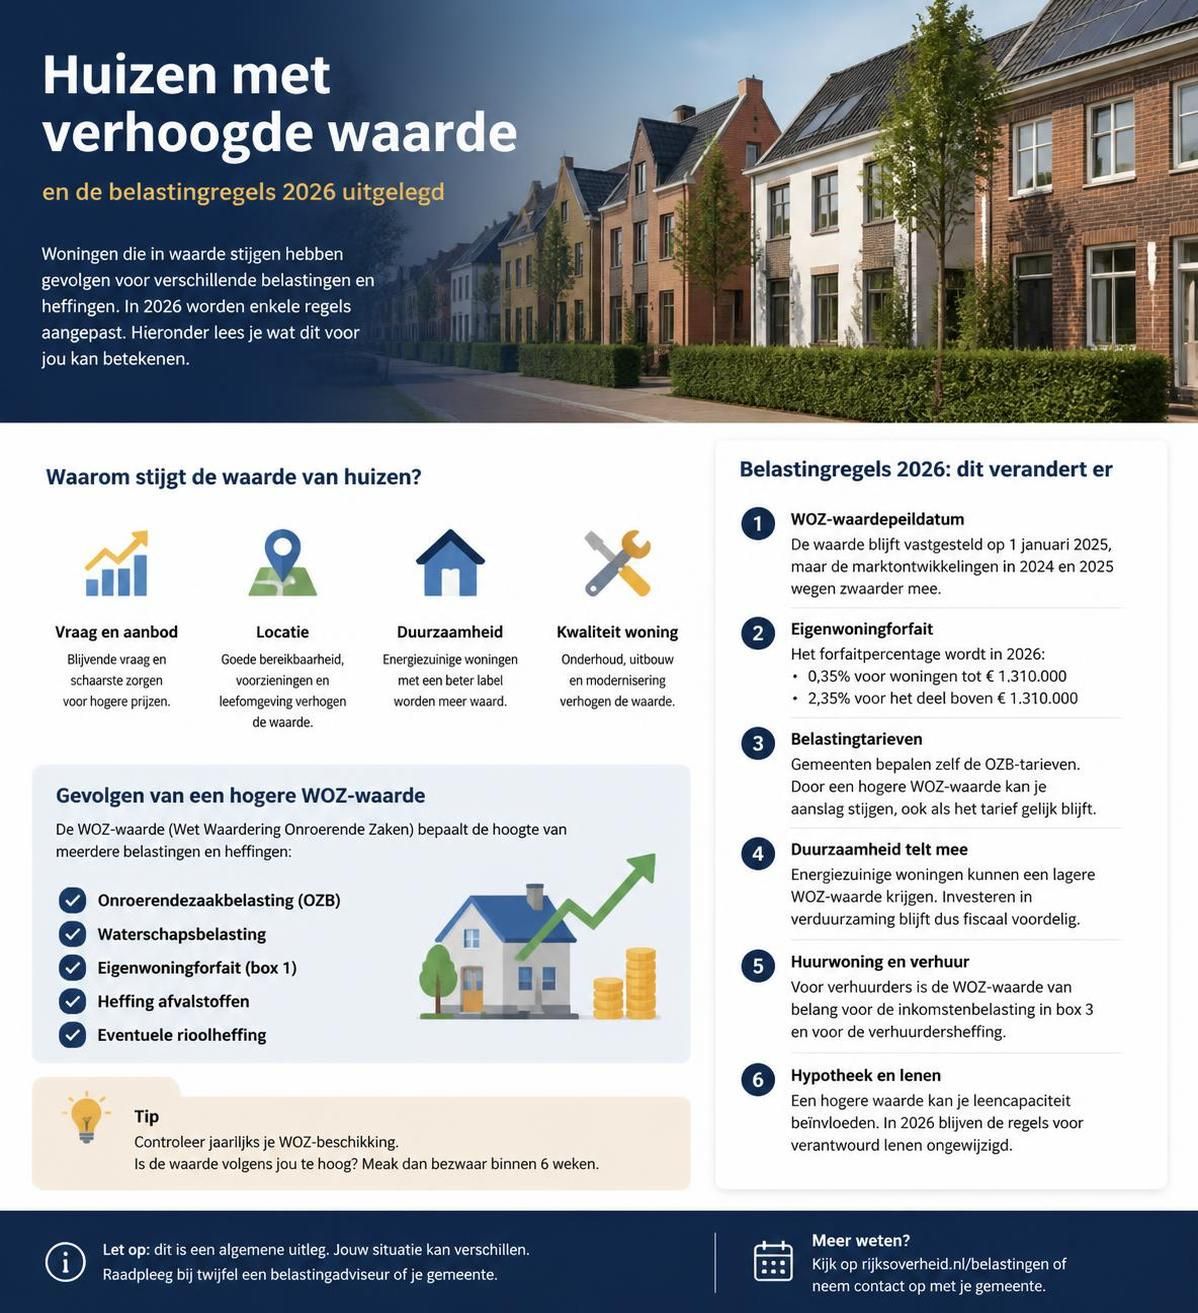
Als u blijft wonen in uw woning, verandert er fiscaal weinig. De overwaarde blijft dan vastzitten in de woning en telt niet mee voor uw vermogen in Box 3. In plaats daarvan betaalt u jaarlijks het eigenwoningforfait: een percentage dat wordt opgeteld bij uw inkomen op basis van de WOZ-waarde van uw huis.
Dit betekent dat u geen vermogensrendementsheffing betaalt over uw overwaarde zolang u deze niet liquideert. Zo blijft uw fiscale druk laag totdat u daadwerkelijk besluit te verkopen of overwaarde op te nemen.
Uiteraard is het altijd verstandig om te weten wat de actuele WOZ-waarde is, want die is bepalend voor het eigenwoningforfait. Wilt u weten hoe de WOZ-waarde in 2025 uw belasting kan beïnvloeden? Bekijk dan onze uitgebreide uitleg daarover op onze specialistische pagina.
Het moment van realisatie van overwaarde en fiscale gevolgen
Realisatie van overwaarde betekent meestal verkoop van uw woning of opnemen van aanvullende hypotheekruimte (krediethypotheek). Zodra dit gebeurt, verschijnt het geldbedrag op uw bankrekening en wordt het gezien als vermogen in Box 3. Dit opent de deur naar vermogensbelasting als uw totale vermogen de vrijstellingsgrens overschrijdt.
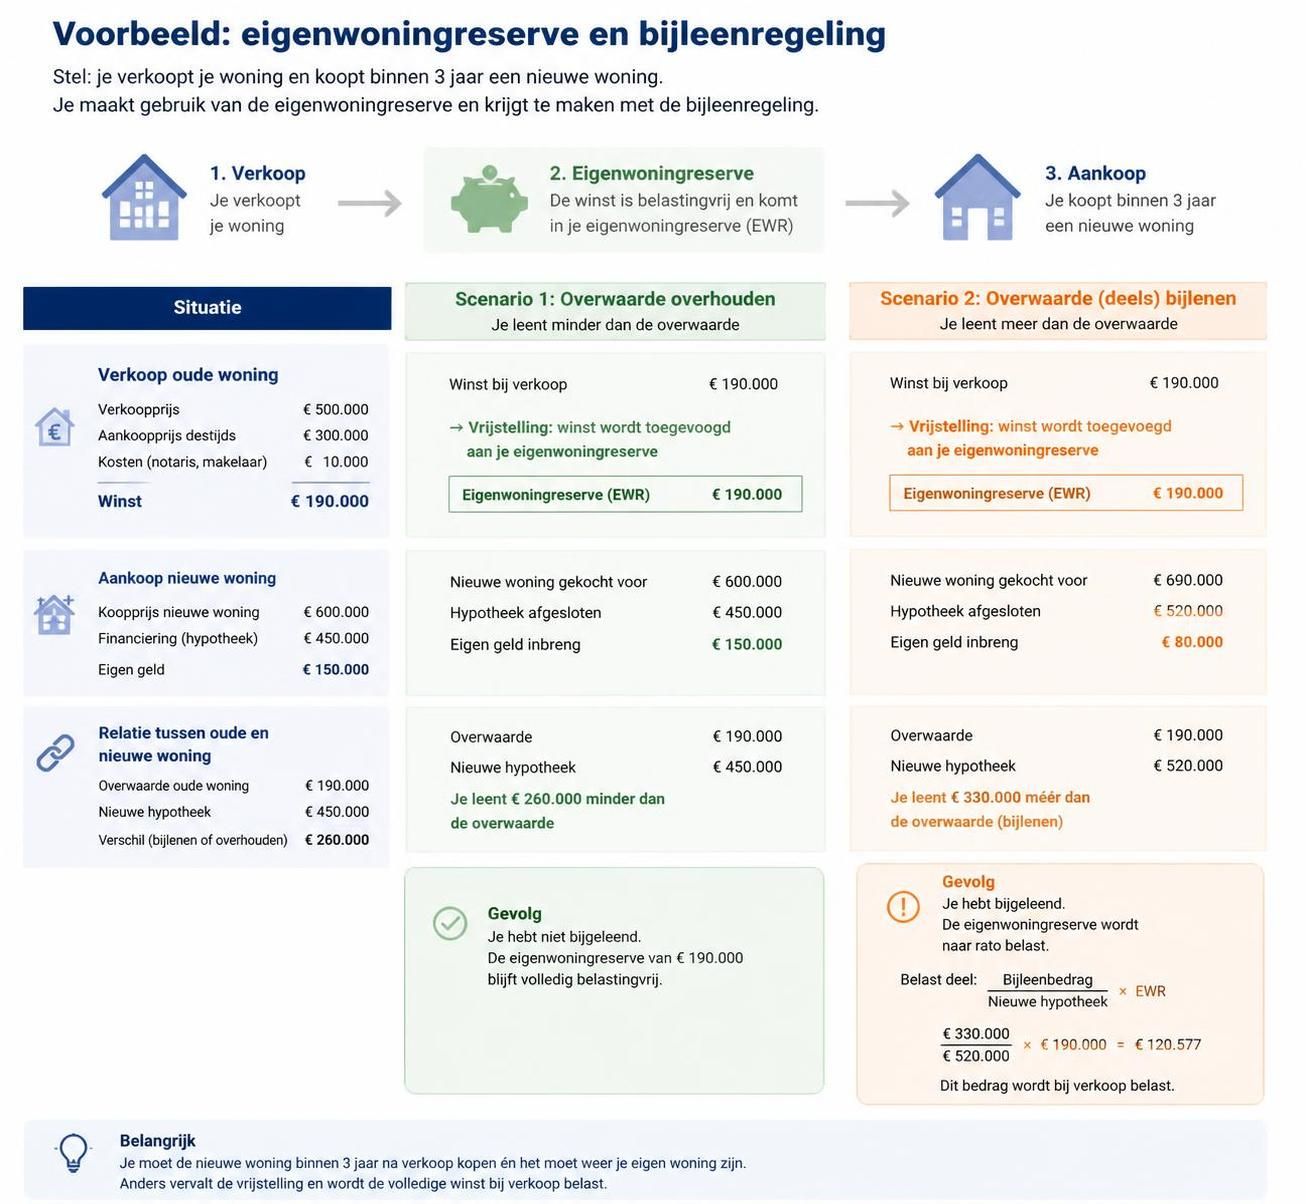
Daarnaast is hier de bijleenregeling van belang. Deze fiscale regeling schrijft voor dat wanneer u uw woning met overwaarde verkoopt en binnen drie jaar een nieuwe koopt, u deze overwaarde moet inzetten bij de financiering van de nieuwe woning. De overwaarde vormt dan een eigenwoningreserve die uw aftrekbare hypotheekschuld verlaagt.
Het niet herinvesteren van deze overwaarde leidt er toe dat u over het deel dat niet is ingezet, geen recht meer heeft op hypotheekrenteaftrek bij de nieuwe hypotheek. Dit kan financieel snel oplopen bij hoge overwaarde en aanzienlijke nieuwe hypotheek.
De bijleenregeling 2026: toepassing en voorbeelden van belasting over overwaarde huis
De bijleenregeling blijft in 2026 een hoeksteen in de belastingregels rond overwaarde huis. Het doel is te voorkomen dat mensen de overwaarde gebruiken voor consumptieve doeleinden maar toch renteaftrek claimen over een hoge hypotheek. Dit wordt tegengegaan door de eigenwoningreserve te definiëren: het bedrag aan overwaarde dat ‘meeverhuist’ naar de nieuwe woning.
Praktijkvoorbeeld bij verkoop en aankoop
Stel u verkoopt uw woning met een overwaarde van €100.000 en koopt vervolgens een nieuwe woning van €400.000. Deze €100.000 moet u inzetten bij de aankoop en financieren vanuit eigen middelen. Uw hypotheekrenteaftrek geldt dan alleen voor de resterende €300.000 die u leent.
Koopt u een goedkoper huis van bijvoorbeeld €250.000 en gebruikt u de volledige overwaarde voor deze aankoop, dan hebt u een kleinere nieuwe hypotheek (€150.000). Dit betekent dat bijna de volledige rente op deze lening aftrekbaar is. Hiermee stimuleert de wetgever herinvestering van winst uit vorige woningverkoop.
De eigenwoningreserve blijft drie jaar van kracht. Koopt u pas na drie jaar, dan vervalt deze regeling en mag u weer volledige hypotheekrenteaftrek claimen op het bedrag dat u leent voor uw nieuwe woning. Let op, deze termijn kan dus grote fiscale impact hebben op verhuizers of mensen met tijdelijke woonsituaties.
Belastingvalkuilen bij het negeren van de bijleenregeling
Een veelgemaakte fout is het niet optimaal inzetten van eigen overwaarde bij aankoop van een volgend huis. Veel woningeigenaren beseffen niet dat de renteaftrek beperkt wordt indien zij het overwaarde-bedrag niet gebruiken voor het nieuwe koophuis. Dit kan leiden tot hogere maandlasten door minder fiscale voordelen.
Daarnaast ziet de Belastingdienst het geld dat vrijkomt maar niet wordt herbelegd als vermogen in Box 3. Hierdoor kan vermogensbelasting en een mogelijk verlies van toeslagen ontstaan. Vooral bij Senioren wordt dit vaak over het hoofd gezien als zij bewust of noodgedwongen tijdelijk huren voordat zij een nieuwe woning aanschaffen.
Voor volledige helderheid over de bijleenregeling en hoe deze precies werkt in diverse persoonlijke situaties verwijzen wij naar de praktische gids van Profinance.
Vermogensbelasting over overwaarde: de rol van Box 3 in 2026
Wanneer u niet herbelegt in een eigen woning na verkoop, verandert uw situatie fundamenteel. De overwaarde die vrijkomt telt dan mee voor uw vermogen in Box 3, waarover vermogensrendementsheffing wordt geheven. Dit kan een verrassend effect zijn, zeker wanneer de vrijstellingen overschreden worden.
Vrijstellingen en belastingtarieven
In 2026 ligt het heffingsvrij vermogen waarschijnlijk rond de €59.357 per persoon. Fiscale partners kunnen gezamenlijk ongeveer €118.714 belastingvrij bezitten. Vermogen boven deze grens wordt niet rechtstreeks belast, maar via een fictief rendement waarover 36% inkomstenbelasting wordt geheven.
Hierdoor kan een aanzienlijke overwaarde leiden tot onverwachte belastingdruk en mogelijk ook invloed hebben op toeslagen zoals zorg- en huurtoeslag. Een net vermogen boven de vrijstelling is dus niet zonder gevolgen.
Overwaarde in Box 3: gevolgen voor toeslagen en eigen bijdragen
Divers overwaarde geld op een betaalrekening kan het recht op verschillende toeslagen verminderen of zelfs doen vervallen. Bijzondere aandacht gaat uit naar de zorgtoeslag en huurtoeslag, aangezien deze afhankelijk zijn van het vermogenstoets. Daarnaast kan de eigen bijdrage in de Wet langdurige zorg stijgen bij hoger vermogen, een punt van zorg voor ouderen met overwaarde.
Wees daarom goed geïnformeerd en plan waar nodig gebruik van uw overwaarde zorgvuldig. Peil altijd de effecten op bredere financiële posities. Neem voor advies contact op met een expert die uw situatie in kaart brengt, bijvoorbeeld via MNV Vastgoedadvies.
| Situatie overwaarde | Belasting effect | Belastingbox | Belastingvoorbeelden |
|---|---|---|---|
| Overwaarde blijft in woning | Geen vermogensbelasting, alleen eigenwoningforfait | Box 1 | WOZ-waarde bepaalt forfait |
| Overwaarde vrijgekomen, herbelegd in woning | Hypotheekrenteaftrek beperkt door bijleenregeling | Box 1 | Minder renteaftrek bij hogere hypotheek |
| Overwaarde vrijgekomen, niet herbelegd | Vermogensbelasting en invloed toeslagen | Box 3 | 36% belasting over fictief rendement |
Overwaarde opnemen zonder verhuizen: belastingen en slimme aanpak in 2026
In toenemende mate kiezen senioren ervoor om overwaarde te verzilveren zonder te verhuizen. Dit gebeurt bijvoorbeeld via een krediet- of opeethypotheek. Het extra geld helpt mee in het aanvullen van pensioen of het dekken van andere kosten. Maar hoe zit het met de fiscale impact?
Belangrijk is het onderscheid dat de Belastingdienst maakt tussen geld dat wordt gebruikt voor de verbetering van de eigen woning en geld dat voor consumptieve doeleinden wordt aangewend. Bij investeringen aan eigen woning valt de lening onder Box 1 en is de rente fiscaal aftrekbaar. Gebruikt u het geld voor zaken zoals reizen, een camper of extra vrije consumptie, dan valt dit onder Box 3 zonder recht op renteaftrek.
Praktische tips voor opname van overwaarde
- Investeer in onderhoud of verduurzaming van uw woning om fiscaal voordeel te behouden.
- Plan het gebruik van opgenomen geld zorgvuldig om onnodige vermogensbelasting te vermijden.
- Wees bewust van de gevolgen voor toeslagen en andere financiële regelingen.
- Laat u adviseren over het juist benutten van een krediethypotheek en de mogelijkheden binnen uw persoonlijke situatie.
Speciale situaties: scheiding, schenking en erfenis met overwaarde in 2026
Het fiscale speelveld rondom overwaarde kan complex worden als er bijvoorbeeld sprake is van een scheiding, schenking of overlijden. Elk scenario kent eigen regels die van invloed zijn op uitbetaling, belasting en herinvestering.
Bij een echtscheiding wordt de overwaarde doorgaans verdeeld tussen partners. Ook de eigenwoningreserve wordt gesplitst, waarbij elke partij zijn deel binnen drie jaar moet benutten om hypotheekrenteaftrek te behouden bij een volgende woning.
Wilt u overwaarde schenken aan kinderen of kleinkinderen? Let dan op de jaarlijkse vrijstellingen voor schenkbelasting, welke in 2024 €6.633 per kind en €2.658 per kleinkind bedragen. Het opgenomen geld dat nog niet is geschonken, telt mee in Box 3. Een goede planning voorkomt onnodige belastingdruk.
Bij overlijden vervalt de eigenwoningreserve bij de overledene, en er gelden andere regels voor de erfgenamen omtrent de woningwaarde en erfbelasting.
Door deze complexe situaties goed te doorgronden voorkomt u onvoorziene belastingclaims of verlies van fiscale voordelen. Wilt u weten hoe deze regels precies uitpakken voor uw persoonlijke situatie? Het is raadzaam een specialist te raadplegen waarmee u samen een solide plan maakt voor uw vermogen en toekomst.