
Belasting op overwaarde huis uitleg: wat u moet weten
Belasting op overwaarde huis: wat is overwaarde en hoe ontstaat het?
Overwaarde ontstaat wanneer de marktwaarde van uw woning hoger is dan de nog openstaande hypotheekschuld. Dit verschil, de overwaarde, kan flink oplopen, vooral in een woningmarkt met stijgende prijzen en lage rentetarieven. Stel, uw huis is momenteel € 350.000 waard en uw resterende hypotheek bedraagt € 250.000, dan heeft u een overwaarde van € 100.000. Deze overwaarde kan een waardevolle financiële buffer zijn, maar kent ook fiscale consequenties die u moet begrijpen.
De oorzaak van overwaarde ligt vaak in twee factoren. Ten eerste de waardestijging van uw woning door een gunstige marktontwikkeling. Ten tweede het aflossen van uw hypotheek, waardoor uw schuld afneemt terwijl uw woningwaarde wellicht stijgt of gelijk blijft. Deze combinatie vergroot de overwaarde. Bijvoorbeeld, mevrouw Jansen lost jaarlijks een deel van haar hypotheek af en ziet haar woningwaarde de afgelopen jaren met 10% per jaar stijgen. Hierdoor groeit haar overwaarde significant.
Het belang van het begrip overwaarde wordt vaak onderschat, vooral bij verkoop van een huis. Het is niet zomaar ‘vrij geld’. De Belastingdienst kijkt mee, vooral naar wat u met de overwaarde doet na de verkoop. Het is daarom verstandig om vooraf te overwegen hoe de overwaarde ingezet wordt, of u bijvoorbeeld een ander huis koopt, investeert in verduurzaming, of het bedrag op een spaarrekening zet.
De overwaarde speelt ook een rol binnen de fiscale constructie van de eigenwoningreserve en de bijleenregeling. Volgens deze regels beïnvloedt de hoogte van uw overwaarde uw hypotheekrenteaftrek bij de aankoop van een nieuwe woning. Dat maakt het voor huiseigenaren cruciaal om inzicht te hebben in hun overwaarde en de bijbehorende belastingregels. Wilt u meer lezen over de precieze regels rond belasting op overwaarde? Bekijk eens dit uitgebreide artikel over belasting en overwaarde in 2026.
De fiscale gevolgen van overwaarde: bijleenregeling en vermogensbelasting
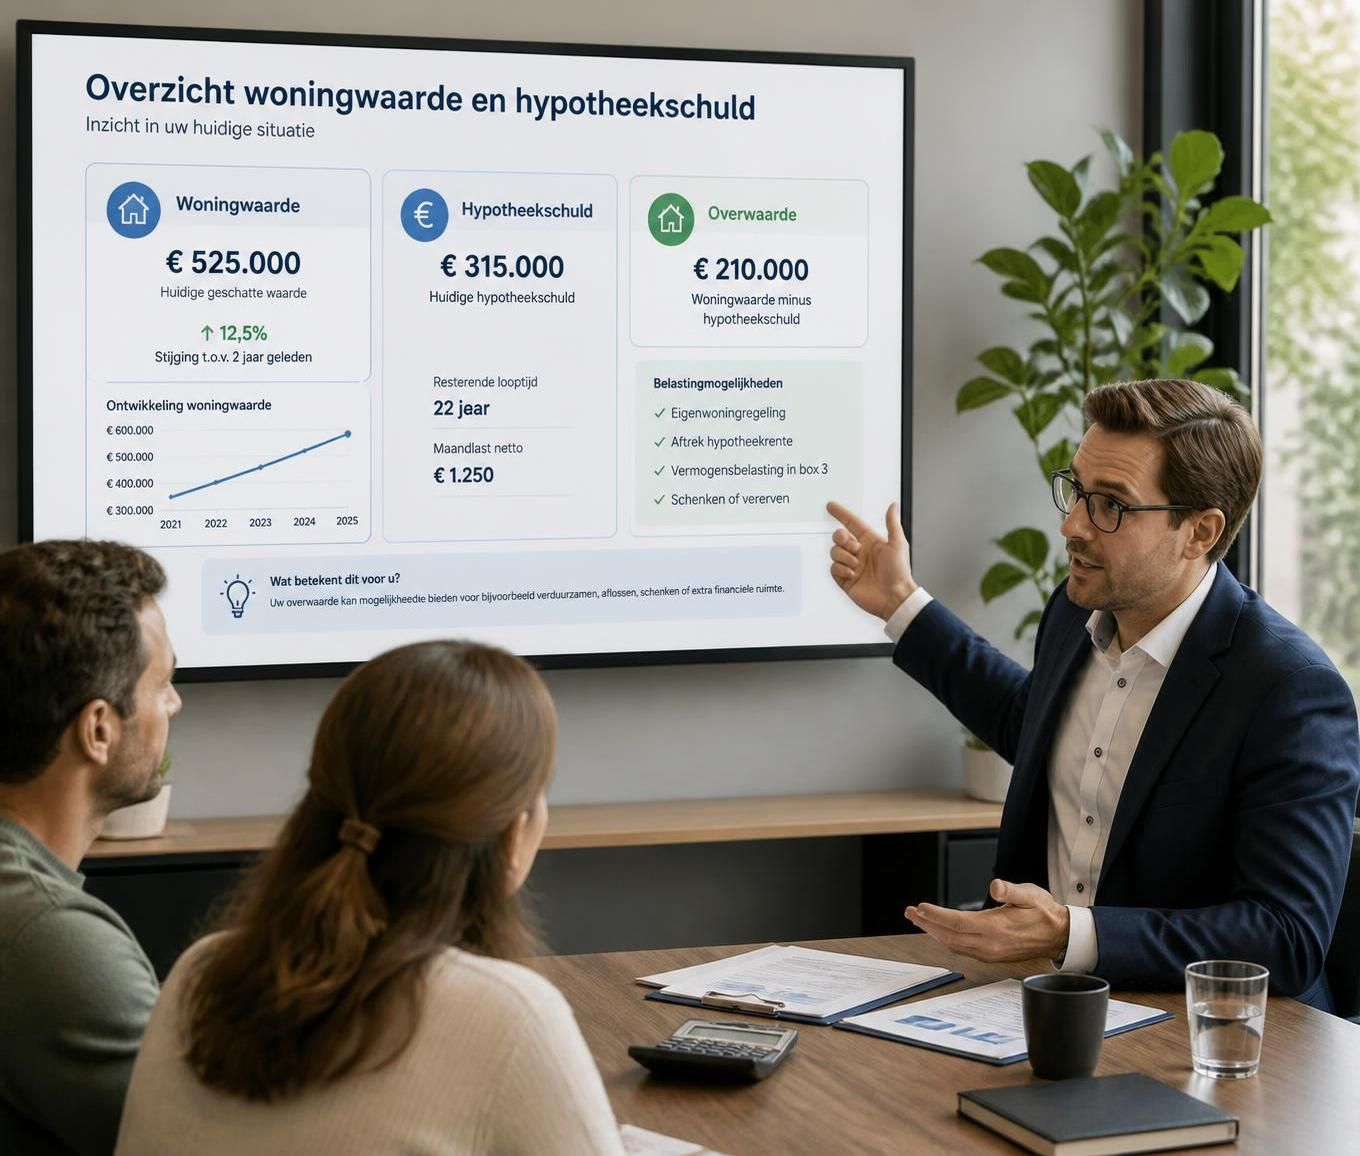
Belasting op de overwaarde van uw huis is geen directe inkomstenbelasting, maar hangt sterk af van hoe u het overwaardebedrag gebruikt. De belangrijkste fiscale aspecten die hierbij komen kijken zijn de bijleenregeling en de vermogensbelasting in box 3.
De bijleenregeling zorgt ervoor dat u de overwaarde gebruikt bij de aankoop van een nieuwe woning om uw hypotheekrenteaftrek volledig te behouden. Verkoopt u uw huis met een nettowinst (de overwaarde), maar investeert u dit niet in een nieuwe woning? Dan geldt dat u geen hypotheekrenteaftrek meer krijgt over dat niet-ingebrachte deel. Dit kan een flinke financiële tegenvaller opleveren, vooral bij grote overwaarde. Bent u bijvoorbeeld een starter die zijn huis verkoopt voor € 300.000, waarna € 100.000 overwaarde ontstaat, dan moet u bij aankoop van een volgende woning dezelfde overwaarde als aflossing inzetten om hypotheekrenteaftrek te behouden.
De tweede mogelijke belasting is de vermogensbelasting, die van toepassing kan zijn wanneer u de overwaarde niet direct investeert in een woning. Staat uw overwaarde op een spaarrekening of wordt deze anderszins belegd, dan wordt dit vermogen belast in box 3. In 2026 geldt een vrijstelling tot € 57.000 per individu of € 114.000 voor fiscale partners. Zit u boven deze drempel, dan betaalt u belasting over het fictieve rendement, het zogenoemde vermogensrendement. Dit kan verrassend uitpakken als u niet op tijd bijstuurt.
Daarom is het verstandig om altijd goed te plannen wat u met de overwaarde wilt doen na verkoop. Overweeg renovatie en verduurzaming, want daar hoeft u geen belasting over te betalen, en het verhoogt ook nog eens de waarde van uw woning. Wilt u weten wat voor u van toepassing is? Lees meer over de gevolgen van verkoop zonder aankoop nieuwe woning.
Hoe berekent u uw overwaarde correct en wat moet u meewegen?
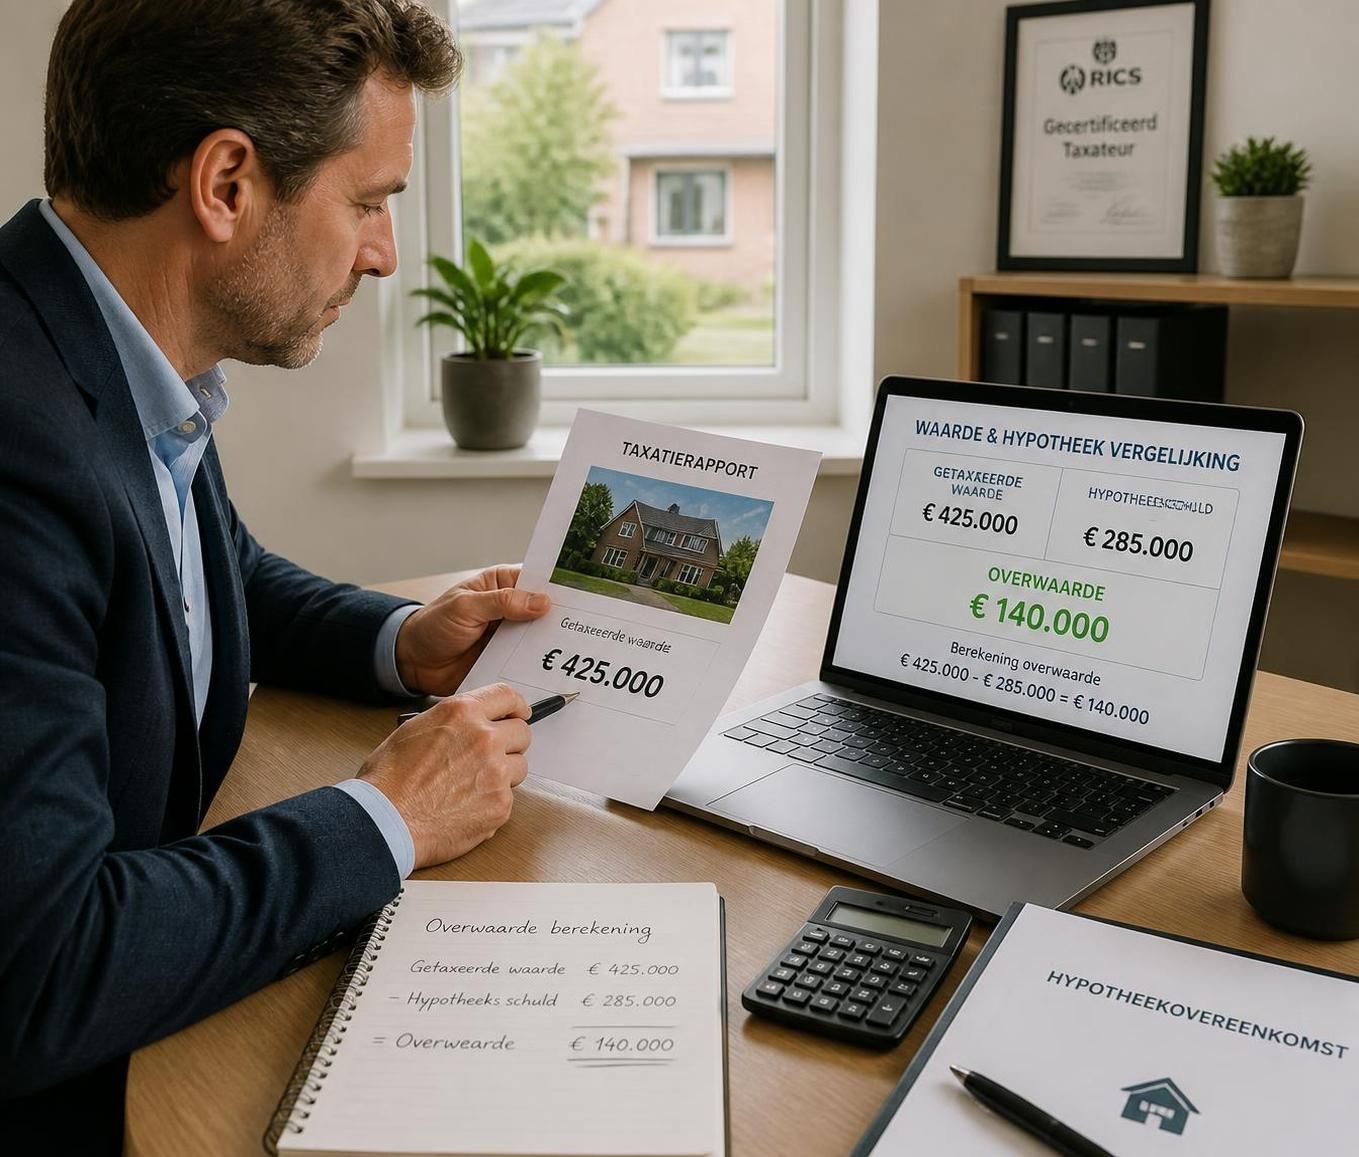
Een juiste berekening van uw overwaarde is essentieel om uw financiële situatie en fiscale verplichtingen goed in beeld te krijgen. Hiervoor volgt u een eenvoudige rekensom:
| Onderdeel | Waarde |
|---|---|
| Marktwaarde woning (taxatiewaarde of WOZ-waarde) | € 350.000 |
| Resterende hypotheekschuld | € 250.000 |
| Verkoopkosten (makelaar, notaris, etc.) | € 10.000 |
| Berekening overwaarde (marktwaarde minus hypotheek en kosten) | € 90.000 |
Let vooral op gebruik van de juiste marktwaarde. Dit kan de actuele WOZ-waarde zijn, maar soms is een taxatie nauwkeuriger, bijvoorbeeld bij een ongunstige of juist heel dynamische markt. Ook de verkoopkosten verminderen de overwaarde. Vergeet daarom niet om makelaarskosten en notariskosten mee te rekenen. Als u dit niet doet, overschat u uw mogelijke fiscale ruimte.
Voorbeeld: Meneer De Vries had in 2021 een huis gekocht voor € 320.000 met een hypotheek van € 280.000. Nu, in 2026, is de woning € 380.000 waard en is de hypotheek afgelost tot € 230.000. Zijn verkoopkosten bedragen € 12.000. Zijn overwaarde komt dan uit op € 380.000 – € 230.000 – € 12.000 = € 138.000.
Wanneer u uw overwaarde kent, is het verstandig om advies in te winnen over de beste financiële strategie. U kunt bijvoorbeeld het bedrag aanwenden voor een nieuwe woning, lenen met hypotheekrenteaftrek, of investeren in energiebesparende maatregelen. Elke keuze heeft weer andere gevolgen voor uw belastingaangifte en fiscale positie. Meer inzicht hierover vindt u in het artikel Belasting over overwaarde huis: uitleg en tips voor 2026.
Belasting betalen over overwaarde: wanneer en hoe?
Belastingheffing over de overwaarde komt niet altijd direct aan de orde, maar het moment en de situatie bepalen wat u betaalt en wanneer. Namelijk:
- Bij verkoop van uw huis zonder aankoop van een nieuwe woning: de overwaarde wordt via box 3 belast als vermogen. U moet dit meenemen bij uw belastingaangifte en onder de vrijstelling blijven om belastingheffing te voorkomen.
- Bij verkoop tegelijk met aankoop van een nieuwe woning: u legt de overwaarde vast als eigenwoningreserve, wat gevolgen heeft voor de hypotheekrenteaftrek via de bijleenregeling.
- Als u de overwaarde investeert in woningverbetering of verduurzaming: dan hoeft u geen belasting te betalen over het gebruikte bedrag en bouwt u ook nog eens aan een waardevermeerdering van uw woning.
Belangrijk om te weten is dat de Belastingdienst ook kijkt naar de WOZ-waarde van uw woning op het moment van verkoop. Een stijging kan leiden tot hogere onroerendezaakbelasting (OZB). Daarnaast zijn er vaste deadlines voor het aangeven van de overwaarde in uw belastingaangifte. Meestal vindt dit plaats in de periode van maart tot mei volgend op het jaar van verkoop.
Neem het voorbeeld van een echtpaar dat hun woning verkoopt en de overwaarde niet investeert in een nieuwe woning. Ze sparen het geld en zitten samen ruim boven de vrijstelling van € 114.000. De vermogensrendementsheffing kan hierdoor oplopen tot duizenden euro’s per jaar. Met goede planning, bijvoorbeeld door gebruik te maken van aftrekbare kosten of verliesverrekening, kunt u dit beperken.
Voor praktische hulp bij het invullen van uw belastingaangifte in relatie tot overwaarde, kunt u altijd ondersteuning vragen van een belastingadviseur of gebruikmaken van betrouwbare online hulpmiddelen.
Praktische tips om belasting over overwaarde te verminderen
Het is begrijpelijk dat u wilt voorkomen dat een groot deel van uw overwaarde aan belasting wordt besteed. Hier volgen effectieve strategieën om uw fiscale last te beperken bij verkoop van uw huis:
- Investeer overwaarde in uw volgende woning: door dit te doen, behoudt u uw hypotheekrenteaftrek en voorkomt u dat de overwaarde als vermogen belast wordt.
- Gebruik overwaarde voor woningverduurzaming: bijvoorbeeld het plaatsen van zonnepanelen, isolatie of een warmtepomp. Dit maakt uw huis energiezuiniger en dat levert vaak ook fiscaal voordeel op.
- Benut aftrekbare kosten: onderhoudskosten die u heeft gemaakt of renovatiewerk kunnen in bepaalde gevallen worden opgevoerd, wat uw belastbare winst verlaagt.
- Overweeg verliesverrekening: heeft u in voorgaande jaren verliezen geleden in box 3? Dan kan het slim zijn om dit tegen de winst te verrekenen.
- Zoek professionele fiscale hulp: een expert weet welke regels gelden in uw situatie en hoe u optimaal gebruik kunt maken van aftrekposten en vrijstellingen.
Door deze tips goed toe te passen, kunt u aanzienlijk besparen en uw financiële positie verbeteren na verkoop van uw huis. Een praktische stap is het plannen van de verkoop in een jaar waarin uw totale vermogen in box 3 gunstig is ingedeeld. Daarnaast kan een goede inschatting van de WOZ-waarde behulpzaam zijn om onverwachte kosten te voorkomen.
Wilt u meteen aan de slag met een betrouwbare gids? Bekijk dan zeker deze handleiding over belastinggevolgen van overwaarde huis in 2026.