
Huis kopen in duitsland: wat u moet weten voordat u begint
Juridische basis en eigendomsvormen bij huis kopen in Duitsland
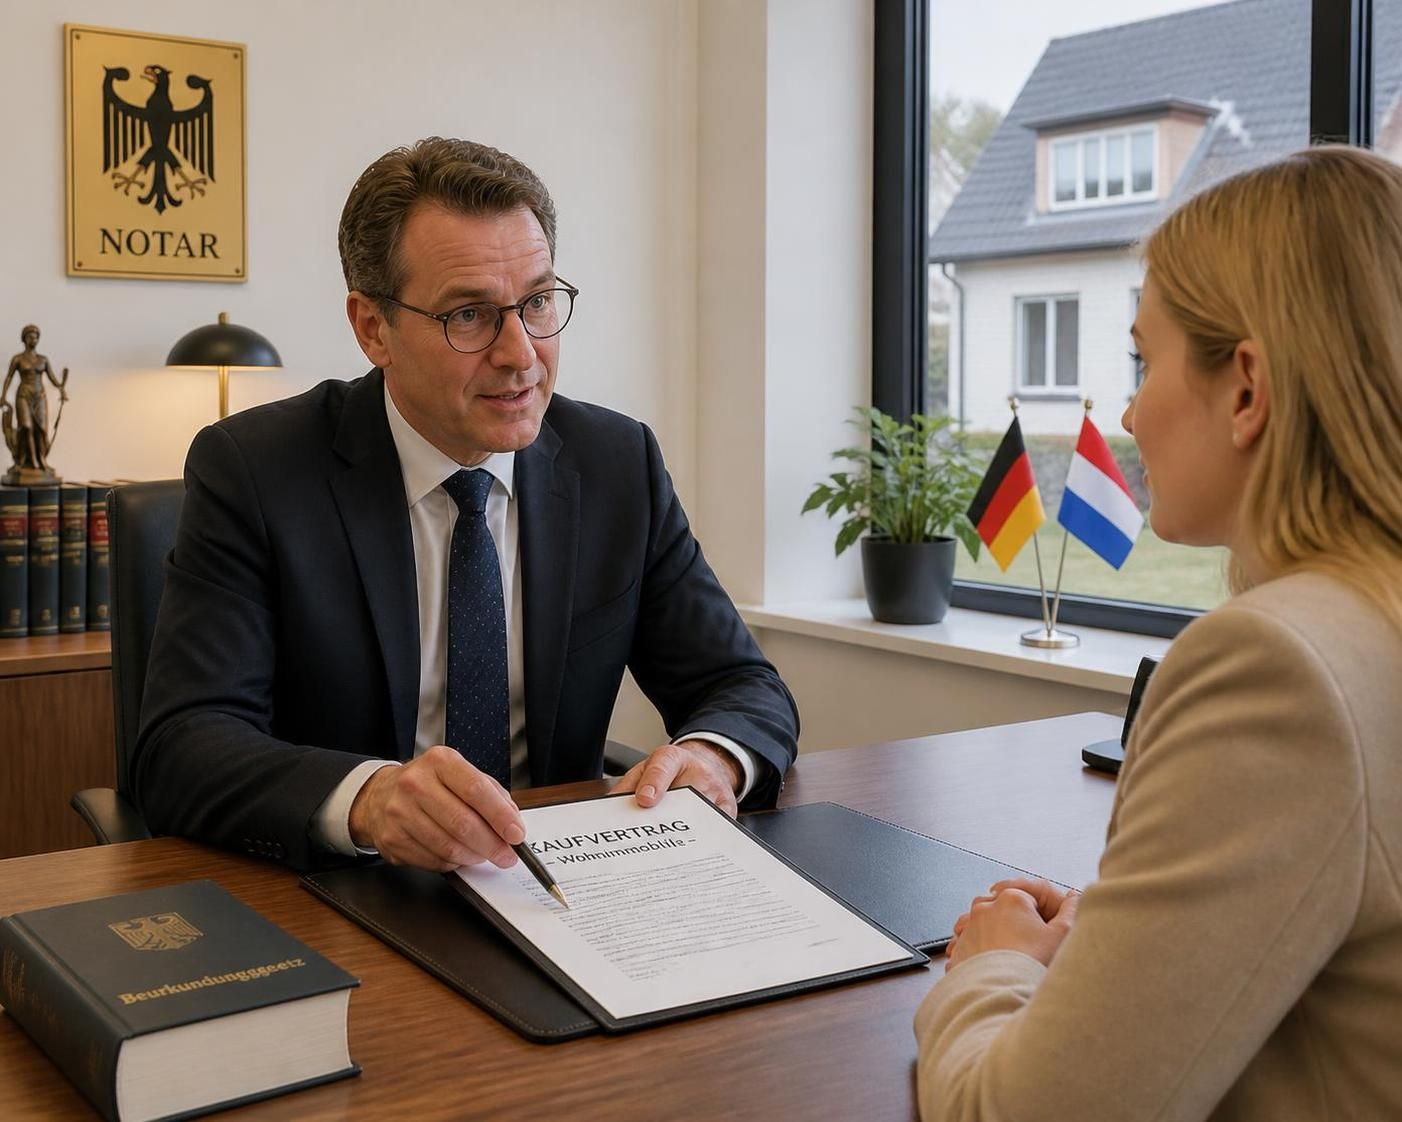
Voor Nederlanders die overwegen een huis te kopen in Duitsland, is het cruciaal om de juridische aspecten en eigendomsvormen in dit buurland goed te begrijpen. In Duitsland wordt eigendom van vastgoed vastgelegd in het Grundbuch, het kadaster dat de officiële registratie van onroerend goed bijhoudt.
De overdracht van het eigendom gebeurt via een notaris (Notar), die zowel verantwoordelijk is voor het opstellen van de koopovereenkomst als voor de inschrijving in het Grundbuch. Dit betekent dat u pas officieel eigenaar bent na deze procedure, wat een belangrijke stap is om in gedachten te houden bij de aankoop van een woning.
Er zijn verschillende vormen van eigendom in Duitsland die verschillen in rechten en plichten. De meest bekende is het volleigentum, wat het volledige eigendom van grond en huis inhoudt, vergelijkbaar met het Nederlandse eigendom. Vervolgens is er het Erbbaurecht, een vorm waarbij u wel het recht koopt om een woning te bouwen en gebruiken, maar niet de grond zelf. Deze grond blijft vaak van een andere eigenaar, bijvoorbeeld de gemeente, die dit recht meestal tegen een jaarlijkse vergoeding afgeeft.
Daarnaast is er het wohnungseigendom, het appartementseigendom. Dit betreft het eigendom van een appartement binnen een groter complex, waarbij u mede-eigenaar bent van gemeenschappelijke ruimtes volgens de regels van de Vereniging van Eigenaren (VvE). Het is van belang om in dit geval de VvE-reglementen goed te bestuderen voordat u een bod uitbrengt, omdat deze bepalend zijn voor het gebruik en onderhoud van het gebouw.
De rol van de notaris in Duitsland is uitgebreid. Naast het opstellen van de koopakte controleert hij of er hypotheken, leveranciersrechten of andere lasten op het onroerend goed rusten. Hij informeert ook de lokale belastingdienst over de overdracht en zorgt voor de correcte aanmelding bij het kadaster. Al deze stappen verlopen volgens vaste, door de staat vastgestelde tarieven, waardoor de kosten transparant en relatief voorspelbaar zijn.
Een bijkomend juridisch begrip is de Auflassung, de formele overdracht van het eigendom. Dit proces vindt plaats nadat de koopakte is getekend en is vereist om eigendom in het Grundbuch te kunnen laten registreren. Ook kan een voorlopige aantekening, de Auflassungsvormerkung, in het kadaster worden gezet om uw rechten als koper te beschermen tegen ongewenste tussentijdse verkoop of financiële claims door derden.
Het is verstandig om voordat u een bod uitbrengt, advies in te winnen bij een vertrouwde adviseur die ervaring heeft met het Duitse vastgoedrecht en notarispraktijken. Zeker voor Nederlandse kopers die niet dagelijks met deze procedures te maken hebben, voorkomt dit onverwachte valkuilen.
Wilt u meer weten over de juridische context en eigendomsvormen bij het kopen van een huis in Duitsland? Lees dan ook het uitgebreide overzicht over huis kopen in Duitsland in 2026, waarin alle legaliteiten helder worden uitgelegd.
De financiële kant: kosten en hypotheek bij het kopen van een woning in Duitsland
Naast de aankoopprijs van het huis dient u bij een huis kopen in Duitsland rekening te houden met diverse bijkomende kosten. Hoewel deze doorgaans lager zijn dan in Nederland, blijven ze fors en kunnen ze het budget aanzienlijk beïnvloeden.
De belangrijkste kostenposten zijn de Grunderwerbsteuer, oftewel overdrachtsbelasting, die per deelstaat varieert tussen 3,5% en 6,5% van de koopprijs. Daarbij komen de notariskosten die ongeveer 1,5% van de prijs bedragen en de inschrijving in het Grundbuch, die circa 0,5% van het koopbedrag kost. Als u via een makelaar koopt, zijn daar ook nog de makelaarskosten bij, die in Duitsland door de koper betaald worden. Die liggen meestal tussen 3% en 7% van de koopprijs, inclusief btw en zijn daarmee vaak hoger dan in Nederland.
| Kostenpost | Percentage / Bedrag |
|---|---|
| Grunderwerbsteuer (overdrachtsbelasting) | 3,5% – 6,5% van de koopprijs (afhankelijk van de deelstaat) |
| Notariskosten | Ca. 1,5% van de koopprijs |
| Grundbucheintrag (inschrijving kadaster) | Rond 0,5% van de koopprijs |
| Makelaarskosten | Tussen 3% en 7% van de koopprijs (inclusief btw) |
Een praktisch rekenvoorbeeld: bij een koopprijs van €300.000 in Beieren betaalt u ongeveer 3,5% overdrachtsbelasting, wat €10.500 kost. Daar komen nog €5.250 aan notariskosten en inschrijving bij. Als u uitgaat van 5% makelaarskosten, is dat €15.000. De totale bijkomende kosten komen daarmee op circa €30.750. Dit betekent dat de totale investering hoger ligt dan alleen de koopprijs van de woning.
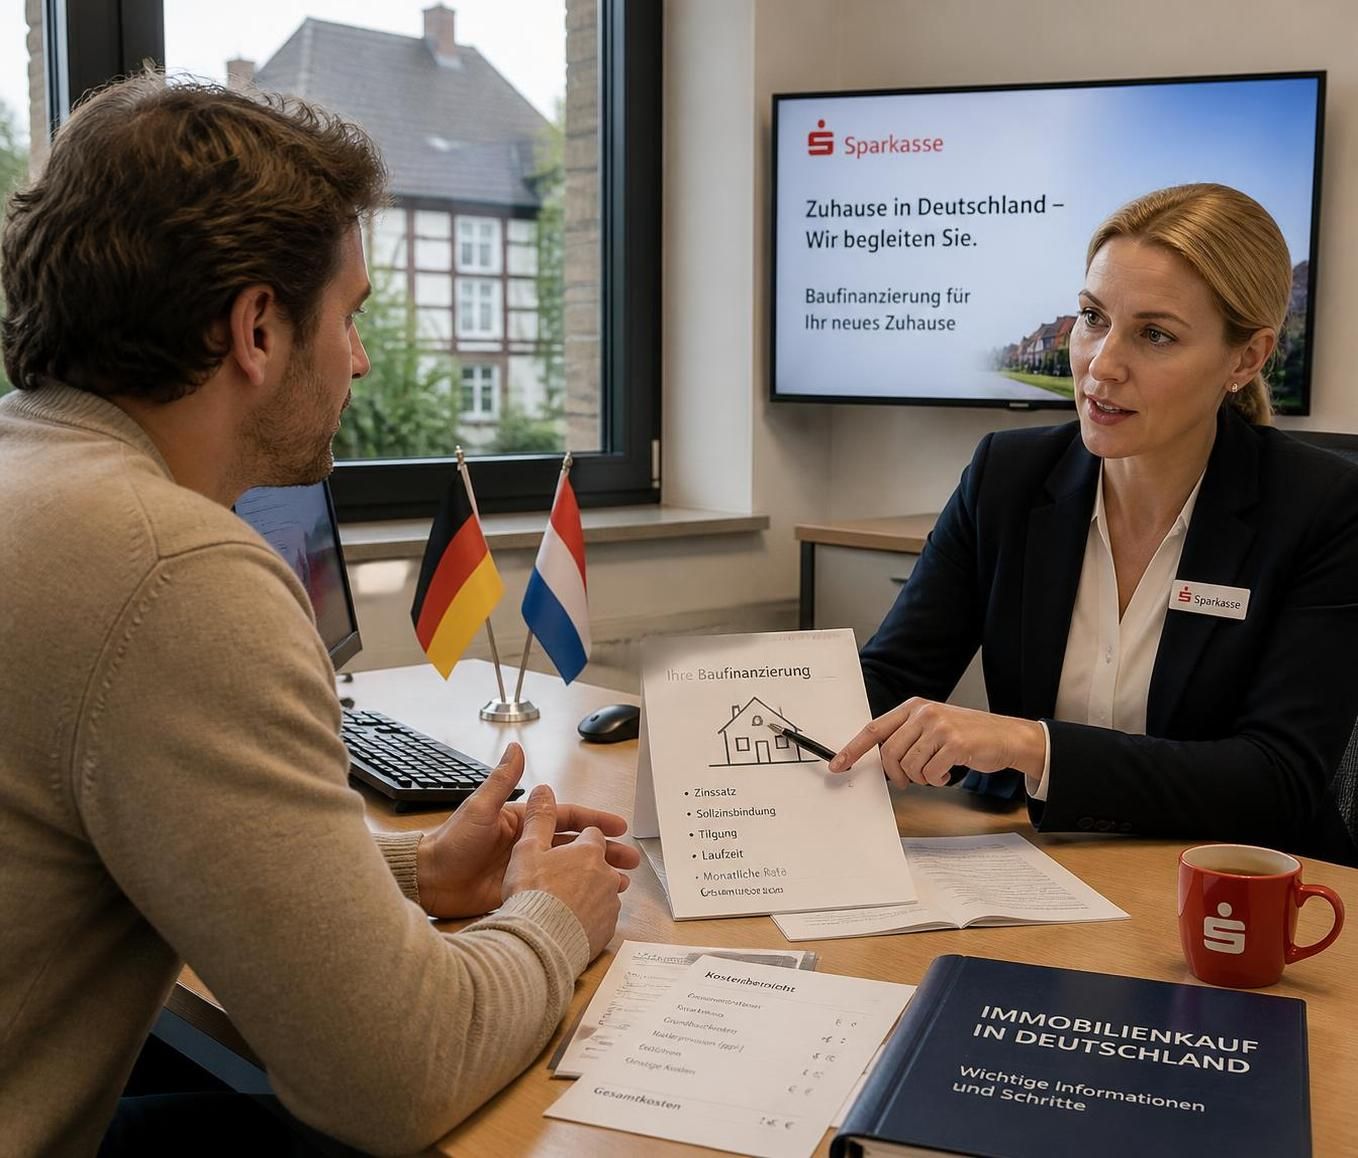
Voor de financiering kunnen Nederlandse kopers een hypotheek afsluiten bij Duitse banken. Hierbij gelden vaak strengere voorwaarden dan in Nederland, zoals een eigen inbreng van 20 tot 30%. Banken vragen een bewijs van stabiel inkomen en financiële draagkracht en in sommige gevallen ook een Duitse bankrekening. Een Duitse hypotheek kent doorgaans annuïtaire aflossing en kan afwijken in looptijden en rentevormen ten opzichte van de Nederlandse markt.
Belangrijk is om tijdig uw financiering te regelen, omdat de Duitse koopovereenkomst meestal geen financieringsvoorbehoud kent. Het ontbreken hiervan betekent dat u niet zonder consequenties van de koop kunt terugkomen als de hypotheek onverhoopt niet wordt toegekend. Laat daarom altijd vooraf de maximale financiële draagkracht bepalen en bespreek dit met een hypotheekadviseur om onaangename verrassingen te voorkomen.
Ook na de aankoop moet u rekening houden met terugkerende kosten zoals de jaarlijkse vastgoedbelasting (Grundsteuer) die door de gemeente wordt geheven en varieert per locatie en taxatiewaarde van het pand.
Wilt u alles weten over de praktische financiële kanten bij het kopen van een huis in Duitsland? U vindt nuttige tips en overzichtelijke informatie op NBGT – Huis kopen in Duitsland, praktische stappen.
Het aankoopproces in Duitsland: praktische stappen voor Nederlandse kopers
Het kopen van een huis in Duitsland verloopt volgens een strikt gestructureerd proces dat, hoewel vergelijkbaar met Nederland, op belangrijke punten afwijkt. Daarom is het essentieel dat u goed op de hoogte bent van de verschillende stappen voordat u begint met zoeken.
De eerste stap is oriënteren. Websites zoals ImmobilenScout24.de en Immowelt.de bieden een uitgebreid overzicht van het woningaanbod in Duitsland. Bij het selecteren van woningen is het belangrijk te letten op de ligging, bereikbaarheid, afstand tot voorzieningen en lokale ontwikkelingen. Let ook op bestemmingsplannen bij de gemeente om vervelende verrassingen na aankoop te voorkomen.
Vervolgens kunt u de woning bezichtigen. In Duitsland is het gebruikelijk om een bod schriftelijk uit te brengen, vaak via de makelaar. De koopovereenkomst wordt niet mondeling, maar altijd notarieel vastgelegd. Er bestaan geen voorlopige koopcontracten zoals in Nederland.
Is het bod geaccepteerd, dan stelt de notaris de koopakte op. Deze akte bevat alle details: prijs, eigendomsoverdracht en bijzondere voorwaarden zoals financieringsvoorbehoud, wanneer dit wordt opgenomen. Na ondertekening van deze akte door beide partijen bent u juridisch gebonden aan de koop; terugtrekken is alleen mogelijk bij zwaarwegende omstandigheden.
Daarna volgt de betaling van de koopsom en de bijkomende kosten. De notaris regelt de inschrijving in het Grundbuch, waarna de eigendom officieel op uw naam komt. Dit kan enige weken duren, want het grondboek heeft tijd nodig om de wijziging door te voeren.
Om uw aankoop te beschermen is het gebruikelijk een Auflassungsvormerkung als voorlopige aantekening te laten registreren in het Grundbuch. Dit voorkomt dat de verkoper het pand aan een derde verkoopt of dat er beslag op het pand wordt gelegd.
Onderstaand vindt u de belangrijkste stappen in het overzichtelijke aankoopproces van vastgoed in Duitsland:
- Oriëntatie op aanbod via gerenommeerde websites en makelaars
- Bezichtigingen en schriftelijk bod uitbrengen
- Notariële koopovereenkomst voorbereiden en ondertekenen
- Afhandeling betaling van koopprijs en bijkomende kosten
- Inschrijving in het Grundbuch en officiële eigendomsoverdracht
- Eventuele aanvullende afspraken zoals financieringsvoorbehoud vastleggen
Voor veel Nederlanders is inzicht in deze procedure een uitdaging. Lees daarom ook het praktische stappenplan over het huis kopen in Duitsland via Woning Unie – Huis kopen Duitsland stappenplan, waar u stap voor stap begeleid wordt.
Belangrijke aandachtspunten bij aankoop en financiering
De overstap naar de Duitse woningmarkt brengt specifieke aandachtspunten met zich mee. Eén daarvan is het feit dat een optie nemen op een woning in Duitsland niet gebruikelijk is. Waar in Nederland vaak eerst een optie of voorbehoud wordt gemaakt, moet u in Duitsland snel beslissen en direct in actie komen.
Daarnaast wordt in veel Duitse koopcontracten geen financieringsvoorbehoud opgenomen. Dit betekent dat u na het tekenen van de koopakte verplicht bent de koop af te ronden, ook als de hypotheek onverhoopt niet wordt verstrekt. Het is dan ook cruciaal om vooraf uw financiële situatie te laten toetsen en tijdig een hypotheekofferte te verkrijgen.
Een andere essentiële tip is om tijdig een bouwkundige keuring te laten uitvoeren. Duitse woningen kunnen verschillen in bouwstijl, materialen en onderhoudsniveaus ten opzichte van Nederlandse woningen. Een grondige keuring voorkomt teleurstellingen en onverwachte extra uitgaven.
Let ook op de lokale huurvoorwaarden en mogelijkheden, mocht u besluiten de woning te verhuren. De Duitse regelgeving en belastingregels voor verhuur verschillen en kunnen invloed hebben op uw rendement en verplichtingen.
Taal en communicatie kunnen eveneens een struikelblok vormen. Als u de Duitse taal niet machtig bent, raadpleeg dan een expert of makelaar die tweetalig is. Dit voorkomt misverstanden in juridische documenten en zorgt voor een transparant koopproces.
Een korte checklist met aandachtspunten vóór ondertekening:
- Controleer de volledige koopakte op correcte gegevens over prijs, indeling en eigendomsrechten
- Laat een bouwkundige keuring uitvoeren
- Bevestig dat de hypotheekaanvraag is goedgekeurd of dat financiering zeker is
- Informeer naar alle bijkomende kosten om verrassingen te vermijden
- Vraag na of er lokale belastingen of speciale heffingen van toepassing zijn
- Schakel een lokaal deskundige in om de taalbarrière te overwinnen
Met deze tips zorgt u ervoor dat uw aankoop soepel verloopt zonder onaangename verrassingen. Meer praktische aandachtspunten vindt u bij MNV Vastgoedadvies – Huis kopen in Duitsland praktische tips.
Na aankoop: verzekeringen, belastingen en vastgoedbeheer in Duitsland
Nadat u eigenaar bent van uw Duitse woning, begint een nieuwe fase van beheer en onderhoud. Het is verstandig direct een opstalverzekering (Gebäudeversicherung) af te sluiten. Deze verzekering beschermt uw woning tegen schade door brand, storm, waterschade en andere risico’s. In Duitsland is zo’n verzekering vaak verplicht om een hypotheek te kunnen krijgen.
Bovendien betaalt u jaarlijks de Grundsteuer, de vastgoedbelasting, die door de lokale gemeente wordt vastgesteld. De hoogte hiervan is afhankelijk van de gemeentelijke taxatiewaarde en het soort woning. Houd hier rekening mee in uw jaarlijkse begroting.
Indien u een appartement koopt, valt uw woning onder een Vereniging van Eigenaren (VvE), die gemeenschappelijke kosten int voor onderhoud van het gebouw en andere voorzieningen. Controleer bij aankoop altijd de VvE-begrotingen en stel vragen over geplande of lopende projecten.
Voor wie wil huren zijn de huurvoorwaarden in Duitsland over het algemeen gunstig, maar wel vaak wat strenger dan in Nederland. Wees op de hoogte van de regels voor huurverhoging, opzegtermijnen en het onderhoud van de woning.
Als u van plan bent om in Duitsland vastgoed te beleggen, kan het helpen een gespecialiseerd vastgoedbeheerder in te schakelen die ervaring heeft met lokale wet- en regelgeving. Deze kan u ook ondersteunen bij het vinden van huurders en het afhandelen van contracten.
Een aantal praktische tips voor beheer na aankoop:
- Sluit een opstalverzekering af direct na overdracht
- Informeer bij de gemeente naar de jaarlijkse vastgoedbelasting (Grundsteuer)
- Controleer het contract en de plichten binnen de Vereniging van Eigenaren (indien van toepassing)
- Zorg voor duidelijkheid over huurvoorwaarden als u de woning verhuurt
- Overweeg een lokaal vastgoedbeheer om het proces soepel te laten verlopen
Voor uitgebreide informatie over vastgoedbeheer en belastingzaken na aankoop kunt u terecht bij gespecialiseerde adviesorganisaties zoals Mondi.