
Huis kopen in duitsland: handige tips en belangrijke informatie
Essentiële voorbereiding voor een huis kopen in Duitsland: belangrijk om te weten
Het proces van een huis kopen in Duitsland kent enkele fundamentele verschillen met Nederland. Niet omdat het ingewikkelder zou zijn, maar omdat je in de praktijk te maken krijgt met een andere regelgeving, unieke documenten en specifieke procedures. Om verrassingen te voorkomen, is het raadzaam vooraf goed te bepalen waar jouw prioriteiten liggen. Dit betekent dat je niet alleen moet nadenken over het soort woning dat je zoekt, maar ook over het budget, de beoogde gebruikswijze en de planning.
Voorbeeld: stel dat je een vrijstaande woning wilt kopen met minimaal drie slaapkamers en een energielabel A, die over maximaal zes maanden bewoonbaar moet zijn. Daarbij is het verstandig alvast een marge in je budget in te bouwen voor onverwachte renovaties of onderhoud. Door deze zaken nadrukkelijk op papier te zetten vóór je op bezichtiging gaat, voorkom je dat je tijdens het kiezen afgeleid raakt door oppervlakkige details en juist de grote punten over het hoofd ziet.
Tijdens bezichtigingen is het cruciaal om het huis niet alleen vanuit esthetisch oogpunt te beoordelen, maar ook gestructureerd te kijken naar bouwkundige aspecten, installaties en de omgeving. Zoals bijvoorbeeld de staat van het dak, de conditie van de ramen en deuren, of er tekenen van vocht aanwezig zijn, en of de indeling praktisch is voor jouw leefstijl.
Ook moet je alert zijn op de financieringsmogelijkheden binnen Duitsland. Duitse banken stellen andere eisen dan Nederlandse hypotheekverstrekkers, zoals vaak een hogere eigen inbreng van 20 tot 30 procent en soms aanvullende voorwaarden zoals een Duitse bankrekening.
Vergeet daarnaast niet de bijkomende kosten die gepaard gaan met de aankoop. Zo moet er een overdrachtsbelasting tussen 3,5 en 6,5 procent worden betaald, afhankelijk van de deelstaat, plus notariskosten en eventuele makelaarskosten. Deze kunnen samen oplopen tot zo’n 10 tot 15 procent van de koopprijs.
Om je te helpen met een praktische aanpak, kun je gebruikmaken van checklists die zijn opgesteld door experts en ervaringen van andere kopers in Duitsland, bijvoorbeeld via handige bronnen zoals huis kopen in Duitsland checklist. Hier vind je een gedetailleerde lijst van aandachtspunten die tijdens bezichtigingen aan bod moeten komen.
Belangrijke juridische informatie en eigendomsvormen bij het kopen in Duitsland
Wie een woning in Duitsland wil kopen, komt onvermijdelijk in aanraking met specifieke juridische procedures. In Duitsland wordt het eigendom vastgelegd in het Grundbuch, het kadaster waar alle eigendomsrechten officieel worden geregistreerd. De eigendomsoverdracht gebeurt via een notaris, een rol die zowel de koopakte opstelt als de inschrijving in het Grundbuch verzorgt.
Duitsland kent verschillende vormen van eigendom. De meest gebruikelijke variant is het volledige eigendom (Volleigentum), vergelijkbaar met het Nederlandse begrip ‘volle eigendom’ waarbij je zowel de woning als de grond bezit. Daarnaast is er het Erbbaurecht (erfpacht), waarbij je wel eigenaar bent van het gebouw, maar niet van de grond waarop het staat. Dit verschil is cruciaal, zeker voor wie het vastgoed als investering ziet of duurzaam wil verduurzamen.
Bewoners van appartementen kunnen te maken krijgen met Wohnungseigentum, een appartementsrecht binnen een groter complex. Dit brengt specifieke verantwoordelijkheden met zich mee binnen de Vereniging van Eigenaars (VvE) en vaak ook servicekosten.
Een concreet voorbeeld: een Nederlands stel koopt een vrijstaande woning in Beieren. Zij krijgen te maken met een overdrachtsbelasting van 3,5% en notariskosten rond 1,5%. De notaris bereidt de koopakte voor en zorgt voor betrouwbare afhandeling. Na ondertekening betalen zij de koopprijs en volgt de inschrijving in het Grundbuch. Pas dan zijn zij officieel eigenaar.
Op het gebied van belasting is het belangrijk om te weten dat Duitsland een jaarlijkse Grundsteuer rekent, gebaseerd op de waarde van de woning en de gemeente. Voorbeelden van de heffingen en kostenposten bij de aankoop zijn uitvoerig verzameld in overzichten via betrouwbare bronnen zoals Europedia24 over huis kopen in Duitsland.
| Kostenpost | Percentage / Bedrag | Toelichting |
|---|---|---|
| Grunderwerbsteuer (overdrachtsbelasting) | 3,5% – 6,5% | Afhankelijk van de deelstaat |
| Notariskosten | Circa 1,5% | Inclusief opstellen koopakte |
| Grundbucheintrag (inschrijving kadaster) | Rond 0,5% | Verwerking overdracht |
| Makelaarskosten | 3% – 7% | Inclusief btw, indien van toepassing |
Praktische checklist voor bezichtiging en beoordeling van woningen in Duitsland
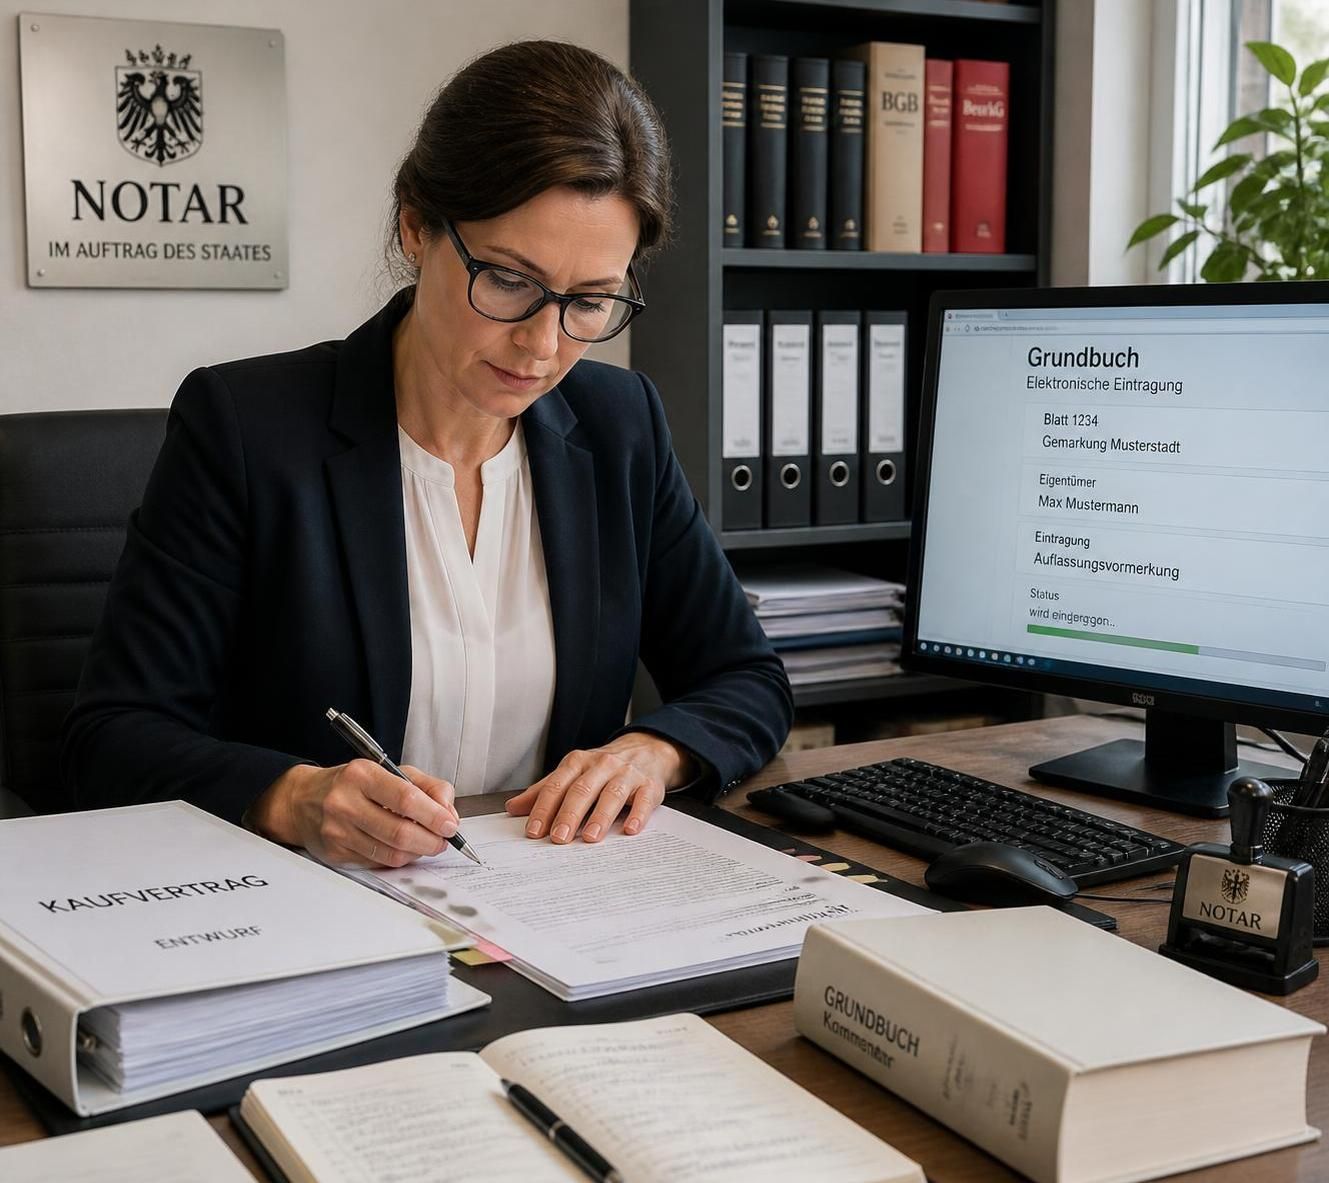
Een huis kopen in Duitsland vraagt om een doelgerichte aanpak tijdens bezichtigingen. Het gaat verder dan alleen de inrichting of aanwezigheid van zonnepanelen. Het is verstandig om met een checklist te werken die de volgende onderdelen systematisch behandelt.
Bouwkundige signalen herkennen
- Voegen en scheuren: Let op scheuren in het metselwerk, vooral rond kozijnen en muren. Doorlopende scheuren kunnen duiden op funderingsproblemen.
- Vochtsporen: Controleer kelders, kruipruimtes en hoeken op vochtplekken, schimmelgeur of natte plekken.
- Dak en goten: Kijk naar verzakkingen, lekkages of beschadigde dakbedekking en goten.
- Ramen en deuren: Sluiten ze goed? Zijn er zichtbare houtrotproblemen?
Installaties en technische staat
Je hoeft niet alles zelf technisch te beoordelen, maar stel gerichte vragen over:
- De leeftijd en het onderhoud van verwarmingssystemen zoals cv-ketels of warmtepompen
- De staat van elektriciteitsvoorzieningen, duidelijkheid over aardlekschakelaars en de meterkast
- Warmwatervoorziening en afvoer van sanitair
- Eventuele klachten of meldingen over rioolproblemen
Woonindeling en comfort
- Logische looproutes en indeling afgestemd op dagelijks gebruik
- Voldoende ramen voor daglicht en goede ventilatie
- Thermisch comfort: een warm, tochtigvrij huis is prettig en bespaart energiekosten
Voor een uitgebreide uitleg en een praktische checklist kun je terecht bij huis kopen in Duitsland: waar je op moet letten. Daar vind je een gestructureerde aanpak die helpt om met vertrouwen woningen te beoordelen.
Financiering, hypotheek en aanvullende kosten bij aankoop in Duitsland
De financiering van een woning in Duitsland vereist een gedegen voorbereiding. Nederlandse kopers komen vaak voor verrassingen te staan omdat Duitse banken andere eisen stellen dan Nederlandse hypotheekverstrekkers. Zo is een noodzakelijk onderdeel vaak een substantiële eigen inbreng die tussen 20 en 30 procent van de aankoopsom ligt.
Verder vragen Duitse banken doorgaans bewijs van stabiel inkomen en solvabiliteit. Het aanhouden van een Duitse bankrekening kan ook aanbevolen zijn, omdat sommige betalingstransacties hiermee gemakkelijker verlopen.
Een bijkomend element is de keuze voor een type hypotheek. Veel Duitse hypotheken kennen een annuïtair aflossingsschema met vaste rente voor een bepaalde periode. Voor beleggers en verhuurders is het verstandig om zich te verdiepen in de fiscale gevolgen en de administratieve lasten in Duitsland.
Naast de financieringsaspecten is het van belang om ook verzekeringen mee te nemen in het plan. Een opstalverzekering is verplicht en bescherming tegen eventuele schade levert rust op. Tevens hoop je zo onaangename verrassingen achteraf te voorkomen.
| Kenmerk | Verwachting / Eind 2026 |
|---|---|
| Eigen inbreng hypotheek | 20% – 30% |
| Rentevorm | Meestal annuïtair, kortere of langere rentevaste periodes |
| Overige kosten | Notariskosten, overdrachtsbelasting, makelaarskosten |
| Verzekeringen | Opstalverzekering, aansprakelijkheid indien van toepassing |
Voor uitgebreide informatie over financiering in Duitsland is het aan te raden om de informatie te raadplegen via betrouwbare platforms zoals DirectEmigreren over huis kopen in Duitsland.
Valt jullie vastgoedstrategie op praktische aandachtspunten en omgeving
Een winstgevende vastgoedstrategie begint bij een gezonde beoordeling van de locatie en een reële kijk op de onderhoudsbehoeften. Een huis kan perfect lijken, maar als de omgeving toekomstig geluidsoverlast of bouwplannen kent, kan dat grote impact hebben. Het is verstandig om vooraf bij de gemeente te informeren naar bestemmingsplannen en mogelijke ontwikkelingen in de buurt.
Bovendien vraagt de buitenruimte en kavel ook aandacht. Let op zaken zoals de bereikbaarheid met de auto, voldoende parkeergelegenheid, en goede afwatering. Water dat blijft staan na regen kan betekenen dat het terrein moet worden aangepast om schade aan het huis te voorkomen.
Ondergrondproblemen zijn niet altijd direct zichtbaar, maar verzakkingen of scheefstand kunnen op termijn grote kostenposten worden. Daarom kan het nuttig zijn een bouwkundige keuring te laten uitvoeren, zeker als het gaat om oudere woningen.
- Controleer het aantal parkeerplaatsen en toegangen tot het perceel
- Onderzoek of er plannen zijn voor nieuwe bebouwing of infrastructuur in de buurt
- Inspecteer de conditie van het buitenterrein en de waterafvoer
- Vraag naar het vernieuwen van riolering en andere installaties in de buurt
Deze onderwerpen komen uitgebreid aan bod in verschillende praktische vastgoedadviezen die je helpen verrassingen te voorkomen en optimale waarde te creëren.