
Belasting overwaarde huis 2026: wat u moet weten
Wat is overwaarde op een huis en hoe werkt de belasting in 2026?
Overwaarde ontstaat wanneer de verkoopprijs van uw woning hoger is dan de resterende hypotheekschuld. Stel, u verkoopt een woning voor €400.000 en u heeft nog een hypotheekschuld van €250.000. Dan is de overwaarde €150.000. Dit vrijgekomen bedrag kan een aanzienlijke invloed hebben op uw financiële situatie, maar het is belangrijk om te begrijpen wat de fiscale gevolgen in 2026 zijn.
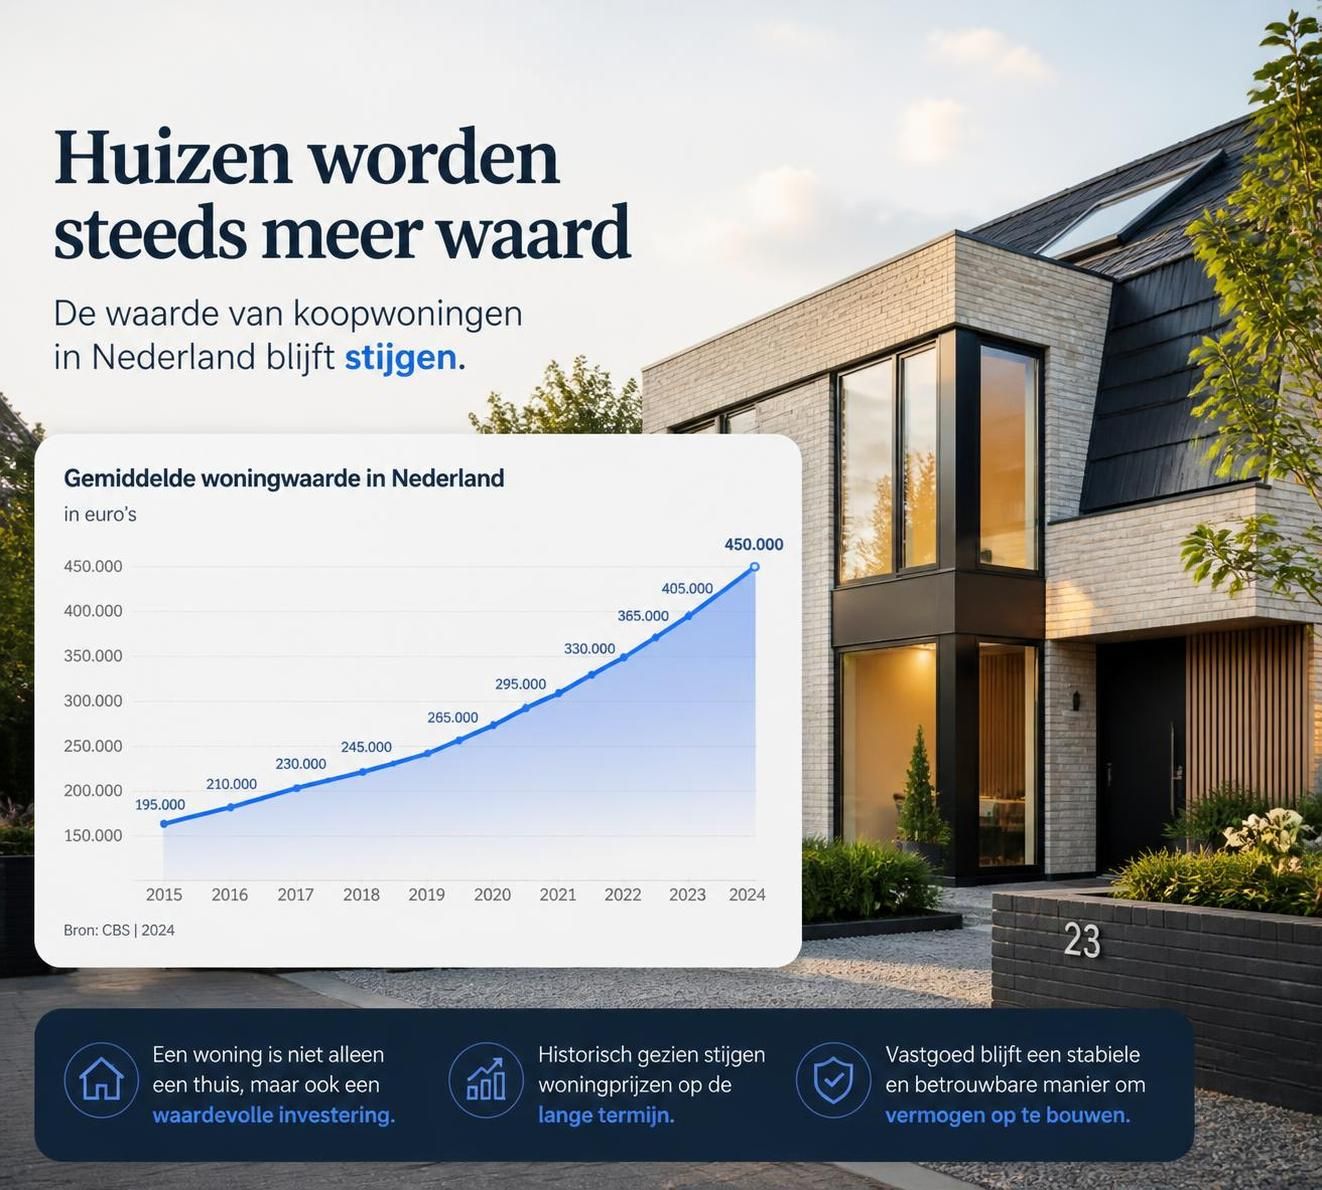
In 2026 blijft de algemene regel gehandhaafd dat u bij de verkoop van uw eigen woning geen directe belasting betaalt over de overwaarde. De woning wordt fiscaal nog steeds als eigendom in Box 1 gezien, wat betekent dat de waarde van de woning niet meetelt voor uw vermogen in Box 3 zolang u er zelf blijft wonen. Dit is een geruststelling voor veel woningbezitters, zeker gezien de recente ontwikkelingen in de woningmarkt en stijgende huizenprijzen.
De situatie verandert zodra u de overwaarde liquideert. Bijvoorbeeld, als u het geld laat uitbetalen en niet herinvesteert in een nieuwe woning of woningverbetering, dan wordt deze overwaarde opgenomen in uw vermogen binnen Box 3, waarover u belasting betaalt. De belastingregels in Box 3 zijn gebaseerd op een vrijstelling en het heffen van vermogensrendementsheffing over het vermogen boven die vrijstelling.
Voor 2026 is de vrijstelling €59.357 voor alleenstaanden en €118.714 voor fiscale partners. Bovengenoemde bedragen zijn van belang bij het bepalen of u belasting betaalt over uw vermogen uit overwaarde. Ook speelt de bijleenregeling een belangrijke rol wanneer u uw overwaarde gebruikt voor een nieuwe woning en hypotheekrenteaftrek wilt behouden.
Wilt u dieper ingaan op de fiscale aspecten van overwaarde? Dan is het aan te raden een vertrouwd adviesbureau te raadplegen, bijvoorbeeld bij MNV Vastgoedadvies. Zij bieden praktische en betrouwbare informatie over dit onderwerp.
Overwaarde behouden en herinvesteren: wat betekent dat voor uw hypotheekrenteaftrek?
Een cruciaal begrip bij overwaarde is de bijleenregeling. Deze regeling bepaalt dat overwaarde die u bij verkoop vrijmaakt, moet worden ingezet bij de aankoop van een nieuwe woning om uw hypotheekrenteaftrek volledig te behouden. Laten we een concreet voorbeeld bekijken.
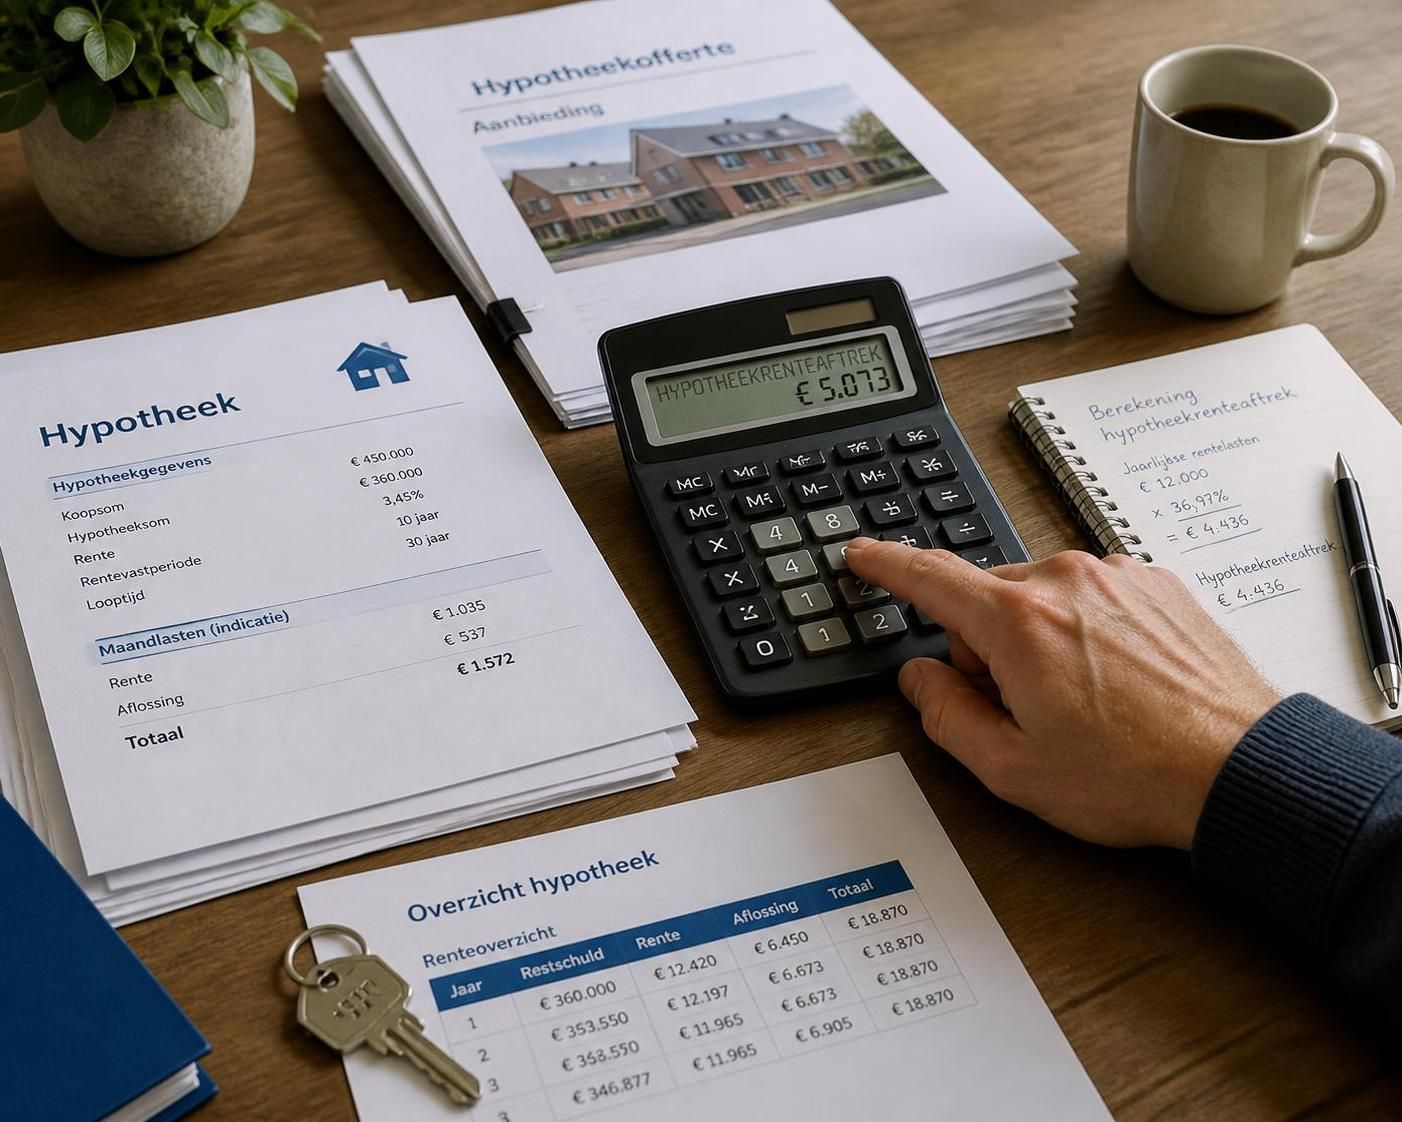
Stel, u verkoopt uw woning met een overwaarde van €100.000 en koopt een volgende woning van €400.000. Als u deze €100.000 bij de nieuwe aankoop gebruikt, dan mag u alleen rente aftrekken over de oorspronkelijke lening minus die overwaarde, in dit geval over €300.000 hypotheek. Dit voorkomt dat u renteaftrek krijgt over geld dat u feitelijk al ‘bezit’ via de overwaarde.
Koopt u een nieuwe woning zonder de overwaarde te herinvesteren, dan verliest u het recht op renteaftrek over het gedeelte van de hypotheek dat de overwaarde overschrijdt. Dit kan snel oplopen, zeker bij hoge overwaarde en een hoge rente (bijvoorbeeld 4%). Dat betekent dat u €4.000 jaarlijks minder kunt aftrekken bij een overwaarde van €100.000. Dit is een veelgemaakte fiscale valkuil waar veel huiseigenaren niet van op de hoogte zijn.
Er geldt een termijn van drie jaar waarbinnen u de overwaarde moet herinvesteren om belastingvoordelen te behouden. Koopt u pas na drie jaar een volgende woning, dan vervalt de bijleenregeling en mag u weer volledige renteaftrek claimen – maar alleen over het bedrag waarvoor u echt een hypotheek afsluit.
Het correct toepassen van deze regeling vereist inzicht in de actuele belastingregels en een goede planning. U vindt uitgebreidere informatie over de bijleenregeling en hypotheekrenteaftrek op betrouwbare vastgoedadvies-websites.
De rol van Box 3 in 2026 bij niet-herinvestering van overwaarde
Wanneer u de overwaarde na verkoop van uw woning laat uitbetalen en niet gebruikt voor aankoop of verbetering van een woning, valt dit bedrag vanaf dat moment onder uw vermogen in Box 3. In 2026 gelden hier specifieke regels omtrent de heffing van vermogensbelasting.
Box 3 kent een belastingvrije voet waarin het vermogen vrijgesteld is van belasting. Voor alleenstaanden ligt de grens rond €59.357 en voor fiscale partners op €118.714. Bovengenoemde vrijstellingen zijn relevant voor het totaal van al uw spaargeld, beleggingen en contante tegoeden, dus inclusief overwaarde die niet herbelegd is.
Over het vermogen boven deze grens betaalt u 36% inkomstenbelasting over het door de Belastingdienst veronderstelde fictieve rendement. Dit rendement wordt geschat, en is niet gelijk aan het werkelijke inkomen dat u behaalt uit vermogen. Hiernaast kan het effect op toeslagen en financiële regelingen groot zijn, omdat een hoger vermogen de hoogte van toeslagen negatief beïnvloedt.
Een praktisch rekenvoorbeeld illustreert dit: stel u hebt €100.000 uit overwaarde ontvangen en daarnaast €20.000 spaargeld samen. Met een vrijstelling voor fiscale partners van €118.714, blijft er €1.286 belastbaar vermogen over. Het fictieve rendement in 2026 wordt geschat op 6,17%, wat leidt tot ongeveer €79 fictief inkomen. Daarover betaalt u 36% belasting, oftewel circa €28.
Dit bedrag aan belasting valt mee vergeleken met wat vaak wordt gedacht. Toch is het voor eigenaren met grote vermogens of alleenstaanden belangrijk om hier rekening mee te houden.
Het is aan te raden om de uitbetaalde overwaarde afzonderlijk van uw reguliere spaargeld te houden om overzicht te houden en verrassingen bij uw belastingaangifte te voorkomen. Voor gedetailleerde belastingtips over overwaarde kunt u terecht bij doorgewinterde adviseurs zoals op Nikide Wolff’s platform.
Speciale situaties: overwaarde bij scheiding, schenking en erfopvolging
Overwaarde is niet alleen relevant bij verkoop en aankoop, maar ook in andere situaties zoals echtscheiding, het doen van schenkingen en erfopvolging. Elk van deze situaties kent zijn eigen fiscale kenmerken en gevolgen.
Bij een echtscheiding wordt de overwaarde meestal verdeeld tussen de ex-partners. Hierbij splitst ook de eigenwoningreserve zich, wat betekent dat elke partner zijn deel binnen drie jaar moet investeren in een nieuwe woning om de hypotheekrenteaftrek te behouden. Het niet voldoen aan deze verplichting kan leiden tot verlies van aftrekposten.
Bij het schenken van overwaarde aan kinderen of kleinkinderen moet u rekening houden met de jaarlijkse vrijstellingen voor schenkbelasting. In 2024 zijn deze respectievelijk €6.633 voor kinderen en €2.658 voor kleinkinderen. Het niet goed plannen van deze schenkingen kan onnodige belastingkosten veroorzaken.
Wanneer iemand overlijdt, vervalt de eigenwoningreserve van de overledene. Erfgenamen krijgen te maken met erfbelasting en zullen de waarde van de woning en eventuele overwaarde fiscaal moeten verwerken. Het is verstandig om tijdig advies in te winnen om onverwachte fiscale claims te voorkomen.
Vaak zijn deze situaties financieel complex en vragen zij om maatwerkadvies. Voor een volledige gids over deze speciale situaties en de fiscale gevolgen verwijzen we u graag naar Profinance, die uitgebreide kennis hierover biedt.
Hoe om te gaan met overwaarde zonder verhuizing: opname en financiën optimaliseren
Steeds meer ouderen kiezen ervoor om de overwaarde van hun huis te benutten zonder te verhuizen. Dit kan door middel van een erfpachtopeethypotheek of krediethypotheek. Zo kan het extra geld helpen met het aanvullen van het pensioen of dekking van andere uitgaven. Toch heeft deze keuze ook fiscale gevolgen die u moet begrijpen.
Als u overwaarde opneemt om uw huidige woning te verbeteren of te verduurzamen, is de rente op een extra hypotheek in principe aftrekbaar volgens de regels van Box 1. Gebruikt u het vrijgekomen kapitaal voor consumptieve doeleinden zoals reizen of het kopen van een camper, dan valt dit onder Box 3 en is de rente niet aftrekbaar.
Kortom, het doel waarvoor u geld opneemt bepaalt hoe u fiscaal wordt behandeld. Daarom is het belangrijk uw plannen zorgvuldig te bespreken met een expert in vastgoedadvies en hypotheken, zodat u optimaal kunt profiteren van de mogelijkheden zonder onverwachte belastingdruk.
- Investeer in verduurzaming of onderhoud om fiscale voordelen te behouden.
- Houd vermogen dat niet direct nodig is gescheiden van dagelijks spaargeld.
- Plan opname en gebruik van overwaarde tijdig en strategisch.
- Let op gevolgen voor toeslagen en andere overheidsbijdragen.
- Schakel altijd een adviseur in voor maatwerk en actuele regelgeving.
Voor meer tips en praktische voorbeelden kunt u op MNV Vastgoedadvies terecht, waar u ook informatie vindt over aankomende wijzigingen in de regelgeving vanaf 2027.