
Hoe werkt een hypotheek in het engels: een complete gids
De basis van een hypotheek in Engeland: wat u moet weten over lening en financiering
Een hypotheek in Engeland werkt in de kern anders dan in Nederland, hoewel het concept van een lening om een huis te kopen vergelijkbaar blijft. Het is essentieel om de Engelse terminologie rondom hypotheek goed te verstaan en te begrijpen welke stappen en voorwaarden gelden bij het aanvragen van zo’n krediet. In Engeland fungeert het huis als onderpand, en de hypotheekverstrekker verwacht dat u het geleende kapitaal plus rente en aflossing terugbetaalt volgens het contract.
U kunt een hypotheek gebruiken als een hefboom om een woning te kopen zonder direct het volledige aankoopbedrag te moeten ophoesten. Toch brengt dit ook risico’s met zich mee, vooral vanwege de soms strengere eisen die Engelse banken stellen aan buitenlandse kopers. De Loan-to-Value (LTV) ratio, een cruciale factor bij financiering, bepaalt hoeveel u maximaal kunt lenen ten opzichte van de waarde van het vastgoed. Engelse hypotheekverstrekkers bieden doorgaans een LTV van 60 tot 80 procent, terwijl buitenlandse investeerders vaak maximaal op 70 tot 75 procent kunnen rekenen.
Het leggen van een solide basis door vooraf inzicht te krijgen in deze voorwaarden voorkomt onaangename verrassingen tijdens het aanvraagproces. Denk aan het compleet aanleveren van documenten zoals paspoort, inkomensbewijs en belastingaangiften, die de bank nodig heeft om een weloverwogen beslissing te maken. Het juiste begrip van de hypotheekconstructie zorgt ervoor dat u als koper realistische verwachtingen heeft over de looptijd, rente en de manier van aflossing van uw lening.
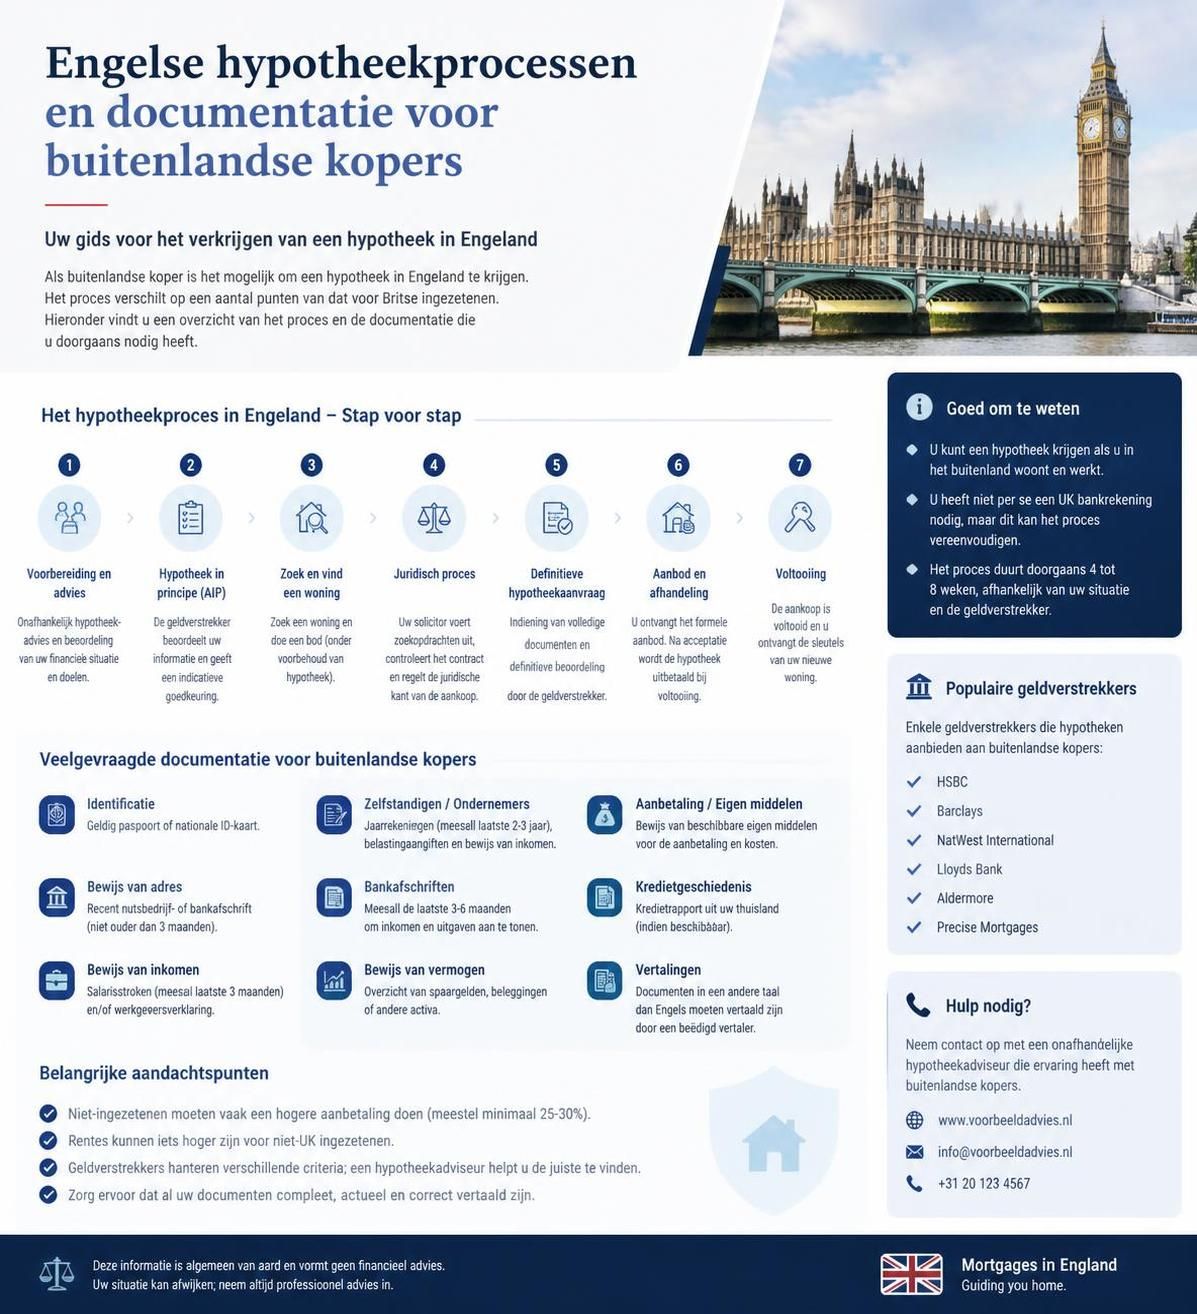
Wilt u meer leren over de Engelse hypotheekmarkt, dan vindt u uitgebreide uitleg via bijvoorbeeld deze gids over hypotheek in het Engels, waarin het leenproces en belangrijke aandachtspunten duidelijk worden uiteen gezet.
Documentatie en wettelijk kader: hoe bereid u zich optimaal voor op de hypotheekaanvraag in Engeland?
Een geslaagde hypotheekaanvraag in Engeland draait grotendeels om grondige voorbereiding. Bij Engelse banken geldt een zeer strenge controle van documenten, vooral bij buitenlandse kopers. Dit draagt bij aan langere doorlooptijden, die tien tot twaalf weken kunnen duren of zelfs langer, terwijl sommige aanvragen falen door onvolledige dossiers.
De documentenlijst is uitgebreid: verwacht dat u een geldig paspoort hoeft te overleggen, bewijs van adres (zoals een recente energierekening), bewijs van inkomen en belastingaangiften van de laatste jaren, plus bankafschriften voor minimaal drie tot zes maanden. Indien u investeert via een Engelse Limited Company (LTD), dient u ook de statuten van uw vennootschap te overleggen, en eventueel bewijs van huurinkomsten of andere activa.
Een praktische tip is om deze documenten te laten vertalen door een beëdigd vertaler, omdat veel Engelse hypotheekverstrekkers alleen officiële vertalingen accepteren. Zo voorkomt u onnodige vertraging. Er zijn gespecialiseerde vertaalbureaus zoals Translayte die dit proces professioneel en snel kunnen faciliteren.
Naast documenten speelt ook het juridische kader een grote rol. De contracten tussen u en de hypotheekverstrekker bevatten bepalingen over onder meer aflossing, rentepercentages, fees en boetes bij vervroegd aflossen. Informatie over aflossingsvrije hypotheken kan bijvoorbeeld waardevol zijn wanneer u de flexibiliteit in aflossing wilt begrijpen.
In praktijk betekent dit: als u een huis kopen wilt met behulp van een Engelse hypotheek, moet u niet alleen rekening houden met het financiële plaatje, maar ook met een gedegen administratie en juridische kennis om valkuilen te vermijden.
Rente, kosten en hypotheekvormen: inzicht in financieringsvarianten en tariefopbouw
Bij het afsluiten van een hypotheek in Engeland is het belangrijk niet alleen naar het rentepercentage te kijken, maar het totale kostenplaatje onder de loep te nemen. De rente is vaak het meest zichtbare onderdeel, maar vergeet niet dat banken naast rente ook diverse andere kosten in rekening brengen.
Enkele terugkerende additionele kostenposten zijn:
- Arrangement fees: Deze initiële opstartkosten kunnen aanzienlijk zijn en verschillen per hypotheekverstrekker.
- Valuation fees: Kosten voor de waardebepaling van het vastgoed, die u zelf moet betalen.
- Legal fees: Juridische kosten voor het opstellen en beoordelen van hypotheek- en koopcontracten.
- Broker fees: Vergoedingen aan hypotheekadviseurs die u helpen bij het vinden van de beste financiering.
Ook rekening houden met eventuele exit fees of penalty’s bij vervroegde aflossing is van belang, vooral wanneer u een korte investeringshorizon heeft. Early repayment charges kunnen oplopen tot 5% van het openstaande bedrag, vooral bij vaste rentevormen. Een hypotheek mag dan financieel aantrekkelijk lijken, de kleine letters kunnen de winst flink drukken.
Engelse hypotheekproducten zijn divers, maar grofweg kunt u kiezen tussen een fixed rate en een tracker rate. Bij een vaste rente betaalt u voor een bepaalde periode een vast percentage, meestal tussen twee en vijf jaar, wat rust geeft in uw cashflow, terwijl een tracker met de Bank of England base rate mee verandert, wat kan leiden tot variabele maandlasten.
In de algemeenheid liggen de rentepercentages voor buitenlandse investeerders tegenwoordig hoger, vaak tussen 6% en 8%. Deze hogere tarieven zijn het gevolg van de extra risico’s die banken inschatten bij buitenlandse kredietnemers, zeker wanneer het inkomen niet uit het VK afkomstig is. Dit realisme is cruciaal bij het berekenen van rendement en maakt het belangrijk om dit mee te nemen in uw investeringsstrategie.
| Kostensoort | Omschrijving | Gemiddelde kosten (%) |
|---|---|---|
| Rente | Jaarlijkse rentevergoeding over de lening | 6% – 8% |
| Arrangement fees | Eenmalige opstartkosten voor de hypotheekverstrekker | 0,5% – 1,5% |
| Valuation fees | Kosten voor taxatie van het vastgoed | £300 – £600 (vast bedrag) |
| Legal fees | Kosten voor contractbeoordeling en juridische afhandeling | £500 – £1.200 (vast bedrag) |
| Broker fees | Vergoeding aan hypotheekadviseur | £500 – £1.000 (vast bedrag) |
| Early repayment charges | Boete bij vervroegd aflossen | Tot 5% van openstaand saldo |
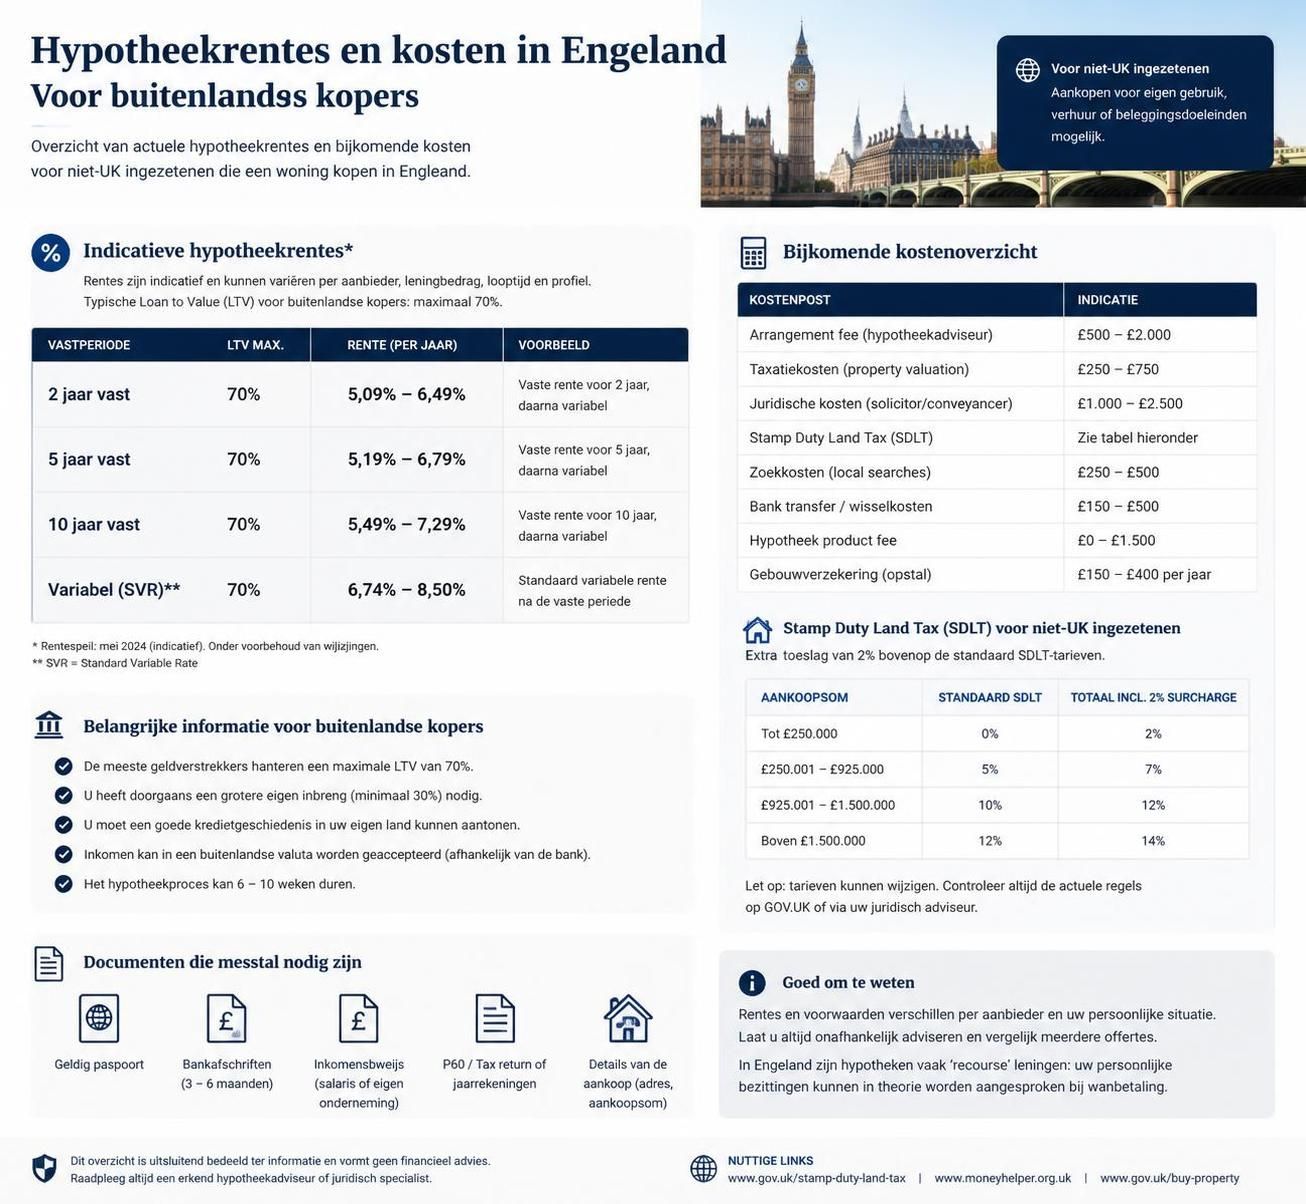
Voor meer financiële inzichten kunt u de diepgaande informatie raadplegen op deze website over hypotheken in Engeland, waar ook recente ontwikkelingen en marktgegevens beschreven staan.
Investeringsstructuren en fiscale aspecten voor Nederlandse kopers van Engels vastgoed
Het kiezen van de juiste financiële en juridische structuur is essentieel. Veel Nederlandse investeerders kiezen ervoor om via een Limited Company (LTD) in Engeland vastgoed aan te kopen. Dit heeft fiscale voordelen, aangezien de rente die betaald wordt over de lening kan worden afgetrokken van de winst van de LTD, iets wat in privébezit anders geregeld is.
Maar dit brengt ook complexiteit mee. Zo moet u als eigenaar van een LTD in Engeland voldoen aan de regels van Companies House, aangiften doen voor Corporation Tax en uw zakelijke financiën goed bijhouden. Het inschakelen van een deskundige Engelse accountant is sterk aan te raden om fiscale optimalisatie te waarborgen en ongewenste verrassingen te voorkomen.
De fiscale voordelen en risico’s verschillen bovendien sterk afhankelijk van de structuur. Daarom is het verstandig een adviseur te betrekken die ervaring heeft met zowel het Nederlandse als het Britse systeem. Goede begeleiding bij hypotheekrenteaftrek kan u daar ook bij helpen.
Een andere overweging is om te begrijpen wat er gebeurt met de overwaarde op uw woning. In 2026 gelden specifieke regels en belastingwetten die u kunnen beïnvloeden bij het vrijmaken van eigen vermogen in Engeland en de eventuele terugkeer naar Nederland. Research en een gedegen belastingstrategie zijn daarom onontbeerlijk.
Tot slot is het ook belangrijk om er rekening mee te houden dat niet alle Engelse banken voor elke regio of type vastgoed financiering verstrekken. De juiste combinatie van locatie en financieringsbron bepaalt mede het succes van uw project.
Praktische tips voor een succesvolle hypotheekaanvraag en vastgoedbeheer in Engeland
Met het oog op de complexiteit van het Engelse hypotheekbedrijf voor buitenlandse kopers hebben wij een praktische lijst opgesteld om de kans op een succesvolle aanvraag te vergroten:
- Ken de LTV-limieten: Zorg dat u weet hoeveel u maximaal kunt lenen om verrassingen te voorkomen.
- Volledige documentatie: Start met een compleet dossier en laat officiële vertalingen maken.
- Analyseer totale kosten: Neem geen genoegen met alleen een scherpe rente, bekijk alle bijkomende kosten.
- Wees realistisch: Rentepercentages zijn voor buitenlandse kopers hoger; verwerk dit in uw begroting.
- Hypotheekvorm kiezen: Fixed of variabele rente, afhankelijk van uw risicoprofiel en cashflow.
- Let op boetes: Trap niet in valkuilen van hoge exit fees en early repayment charges.
- Gebruik leverage verstandig: Bouw een buffer en controleer de cashflow om risico’s te beperken.
- Fiscale structuur: Laat een ervaren accountant of fiscalist meekijken bij complexe structuren.
- Stress test: Zorg dat uw financiële situatie tegen een renteverhoging van 2-3% kan.
- Koopcontracten controleren: Laat deze juridisch toetsen om onvoorziene voorwaarden te vermijden.
Een voorbeeld: een Nederlandse investeerder die via een LTD een buy-to-let hypotheek wil afsluiten, liep in het verleden tegen problemen aan doordat hij niet volledig transparant was over de beoogde verhuur. Dit leidde tot een contractovertreding met financiële sancties tot gevolg. Hieruit blijkt hoe belangrijk het is om elk aspect van uw hypotheek en vastgoedbeheer tot in detail te kennen.
Daarnaast kunnen investeerders profiteren van herfinancieringsmogelijkheden na waardestijgingen van het pand. Na een succesvolle eerste investering is het mogelijk om via equity release een deel van het opgebouwde vermogen te herinvesteren in nieuw vastgoed, waardoor het portfolio langzaam maar zeker kan groeien.
De kern van een succesvolle investering in Engeland is realisme, degelijke voorbereiding en het inschakelen van lokale expertise. Met deze elementen voorkomt u dat uw droomhuis kopen verandert in een financiële valkuil.
Deze tips zijn onder andere terug te vinden in de uitgebreide uitleg op UKvastgoed’s gids voor hypotheken in Engeland, waar u ook diepgaande voorbeelden en praktische adviezen aantreft.