
Hoe vraag je hypotheekrenteaftrek aan en waar moet je op letten
Begrijp de hypotheekrenteaftrek: wat is het en hoe werkt het precies?
Hypotheekrenteaftrek is een belangrijke fiscale regeling in Nederland waarmee eigenwoningbezitters de rente die zij betalen over hun hypotheek kunnen aftrekken van hun belastbaar inkomen in Box 1. Dit verlaagt de te betalen inkomstenbelasting en levert een fiscaal voordeel op. Dit voordeel vertaalt zich direct in lagere netto woonlasten, wat een groot verschil kan maken in de maandelijkse begroting.
De regeling is met name ontworpen om de aanschaf van een eigen woning aantrekkelijker en betaalbaarder te maken. De aftrek geldt alléén voor de hypotheek die u afsluit voor de aankoop, verbouwing of onderhoud van uw eigen hoofdverblijf. Heeft u een tweede woning of een beleggingspand, dan valt de rente daarop niet onder de hypotheekrenteaftrek, maar wordt dat behandeld binnen Box 3.
Belangrijk om te weten is dat de hypotheekrenteaftrek aan voorwaarden is gebonden. Zo moet uw hypotheek annuïtair of lineair afgelost worden en dient deze binnen 30 jaar volledig terugbetaald te zijn. Deze regels zorgen ervoor dat de regeling gericht is op het versterken van het eigenwoningbezit en het voorkomen van structurele schulden zonder aflossing.
Het maximale aftrekpercentage wordt stapsgewijs verlaagd en in 2026 ligt dit percentage rond de 37,56%, gelijk aan het basistarief in de eerste belastingschijf. Voor hogere inkomens loopt het voordeel dus geleidelijk terug, wat een ontwikkeling is om rekening mee te houden bij uw financiële planning.
Zie het voorbeeld van Jan, een huiseigenaar met een bruto jaarinkomen van €50.000 en een hypotheekrente van €12.000 per jaar. Door deze rente af te trekken wordt zijn belastbaar inkomen effectief verlaagd tot €38.000, wat aanzienlijk minder belasting betekent. Dit laat zien hoe hypotheekrenteaftrek een substantiële impact kan hebben op uw financiële situatie.
Wil je meer diepgaande informatie over de werking van hypotheekrenteaftrek en de actuele regels? Bekijk dan de officiële pagina van de Belastingdienst over hypotheekrenteaftrek.
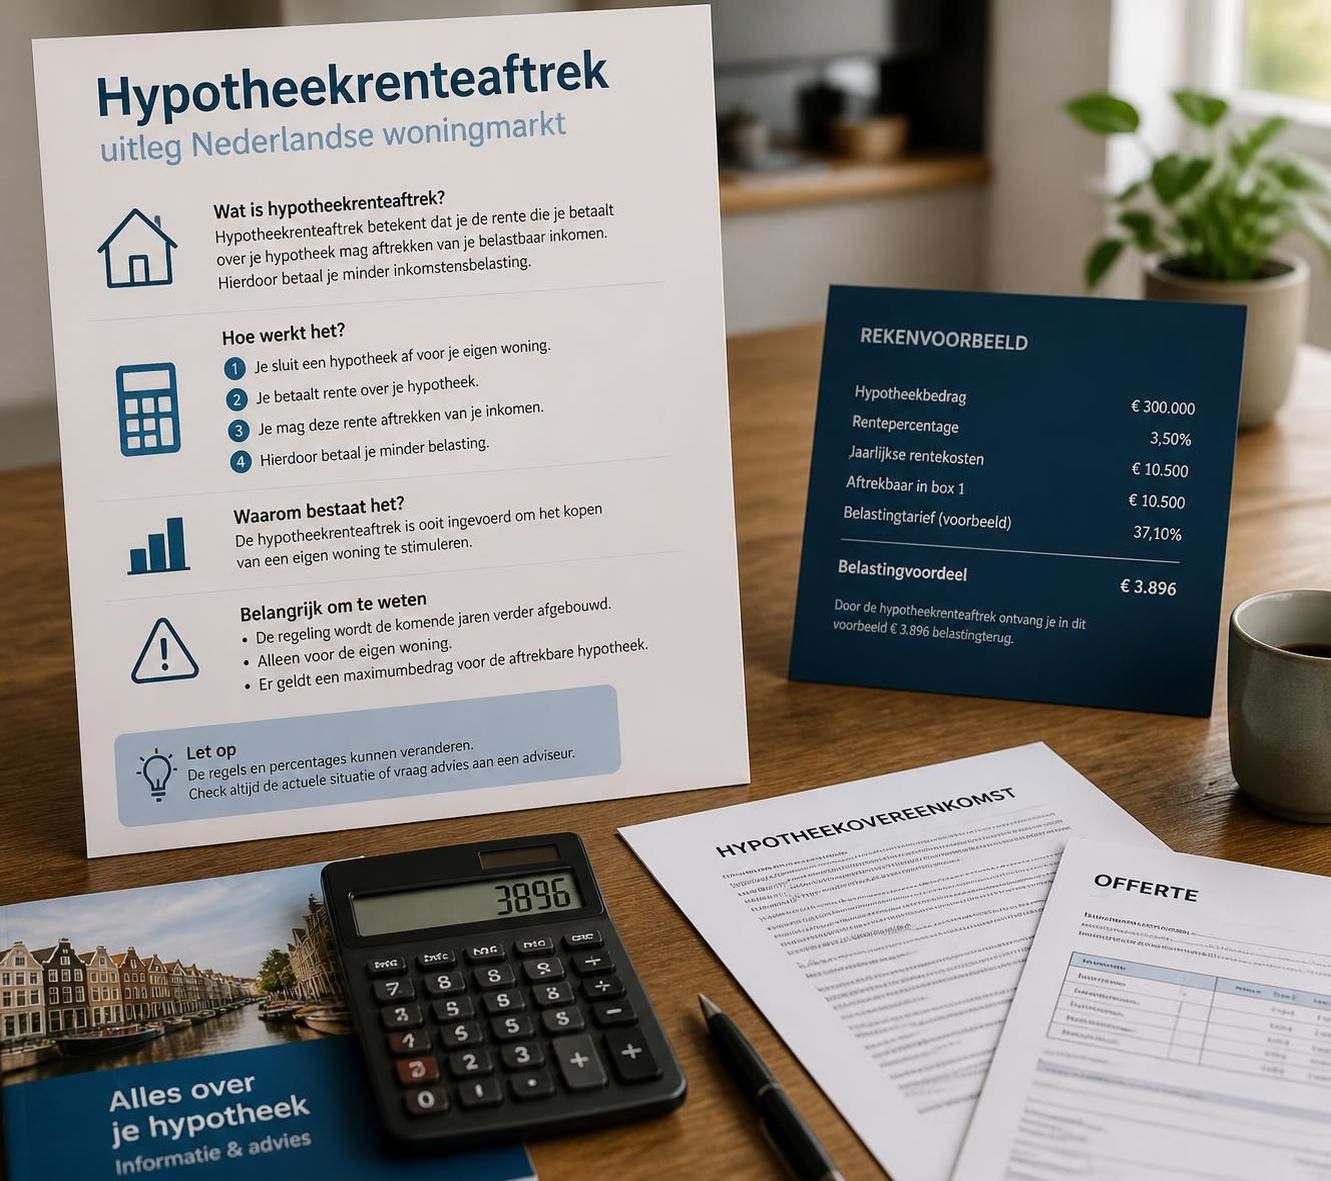
Voorwaarden voor het aanvragen van hypotheekrenteaftrek in 2026
Niet elke hypotheek komt automatisch in aanmerking voor hypotheekrenteaftrek. De Belastingdienst stelt heldere voorwaarden waaraan de hypotheek moet voldoen voordat u recht hebt op deze aftrekpost. Hieronder een uitgebreide uitleg van de belangrijkste voorwaarden.
1. De woning moet uw hoofdverblijf zijn
De hypotheekrenteaftrek is alleen van toepassing voor de eigen woningsschuld, dat wil zeggen: het huis waar u feitelijk woont. Dit betekent dat een tweede woning, een beleggingspand of een vakantiewoning niet in aanmerking komt voor renteaftrek in Box 1. Het is essentieel om dit onderscheid te maken om onverwachte naheffingen te voorkomen. Indien u tijdelijk verhuurt na verkoop, vervalt het recht op aftrek zodra u geen nieuwe hoofdwoning hebt.
2. De aflossingsplicht
Sinds 2013 geldt de regel dat hypotheken volledig moeten worden afgelost binnen maximaal 30 jaar via een annuïtair of lineair schema om in aanmerking te komen voor renteaftrek. Dit betekent dat alleen leningen met een duidelijke aflossingsverplichting aftrekbaar zijn. Leeftijdige hypotheken met aflossingsvrije delen vallen vaak onder overgangsmaatregelen, maar het is cruciaal om te controleren hoe dat in uw situatie geldt.
3. Gebruik van de hypotheek
De lening moet gebruikt worden voor aankoop, verbouwing of verbetering van uw hoofdverblijf. Hypotheekrente betaald over consumptieve financieringen, zoals bijvoorbeeld een auto of een vakantie, is niet aftrekbaar. Daarnaast geldt de bijleenregeling: verkoopt u uw woning met overwaarde en gaat u een nieuwe woning kopen, dan moet u deze overwaarde investeren in de nieuwe woning om renteaftrek over een eventuele extra lening te kunnen behouden.
Daarnaast dient u rekening te houden met het eigenwoningforfait. Dit is een percentage van de WOZ-waarde van uw woning dat bij uw inkomen wordt opgeteld en daardoor het fiscale voordeel op de hypotheekrenteaftrek deels compenseert.
- Hoofdverblijf voor hypotheekrenteaftrek is noodzakelijk.
- Hypotheek moet annuïtair of lineair worden afgelost binnen 30 jaar.
- Hypotheekrente moet verband houden met aankoop, verbouwing of onderhoud eigen woning.
- Toepassing van de bijleenregeling bij verkoop en aankoop met overwaarde.
- Eigenwoningforfait beïnvloedt het netto belastingvoordeel.
Voor meer diepgaande uitleg over voorwaarden en bijzondere situaties kunt u een bezoek brengen aan de uitgebreide toelichting over hypotheken en voorwaarden bij MNV Vastgoedadvies.
Hypotheekrenteaftrek aanvragen: van jaarlijkse aangifte tot maandelijkse voorlopige aanslag
Er zijn twee hoofdmanieren om hypotheekrenteaftrek te claimen bij de Belastingdienst: via de jaarlijkse belastingaangifte of maandelijks met een voorlopige aanslag. Het is belangrijk te begrijpen hoe beide werken en welke voor- en nadelen eraan verbonden zijn.
Jaarlijkse belastingaangifte
Traditioneel wordt de hypotheekrenteaftrek bij de jaarlijkse belastingaangifte opgegeven. U geeft het totaalbedrag aan hypotheekrente dat u in het afgelopen kalenderjaar heeft betaald, waarna de Belastingdienst na verwerking een teruggave of een bijbetaling doet.
Het voordeel van deze methode is dat alles na afloop van het jaar wordt berekend, waardoor het exacte bedrag bekend is en fouten beperkt worden. Het nadeel is echter dat u een jaar lang hogere maandlasten heeft, omdat u het fiscale voordeel pas met vertraging ontvangt.
Voorlopige aanslag voor maandelijkse teruggave
Veel huiseigenaren geven tegenwoordig de voorkeur aan het aanvragen van een voorlopige aanslag. Hiermee regelt u dat de Belastingdienst maandelijks een deel van het belastingvoordeel direct aan u uitbetaalt. Dit zorgt voor een lagere maandelijkse last en meer financiële vrijheid.
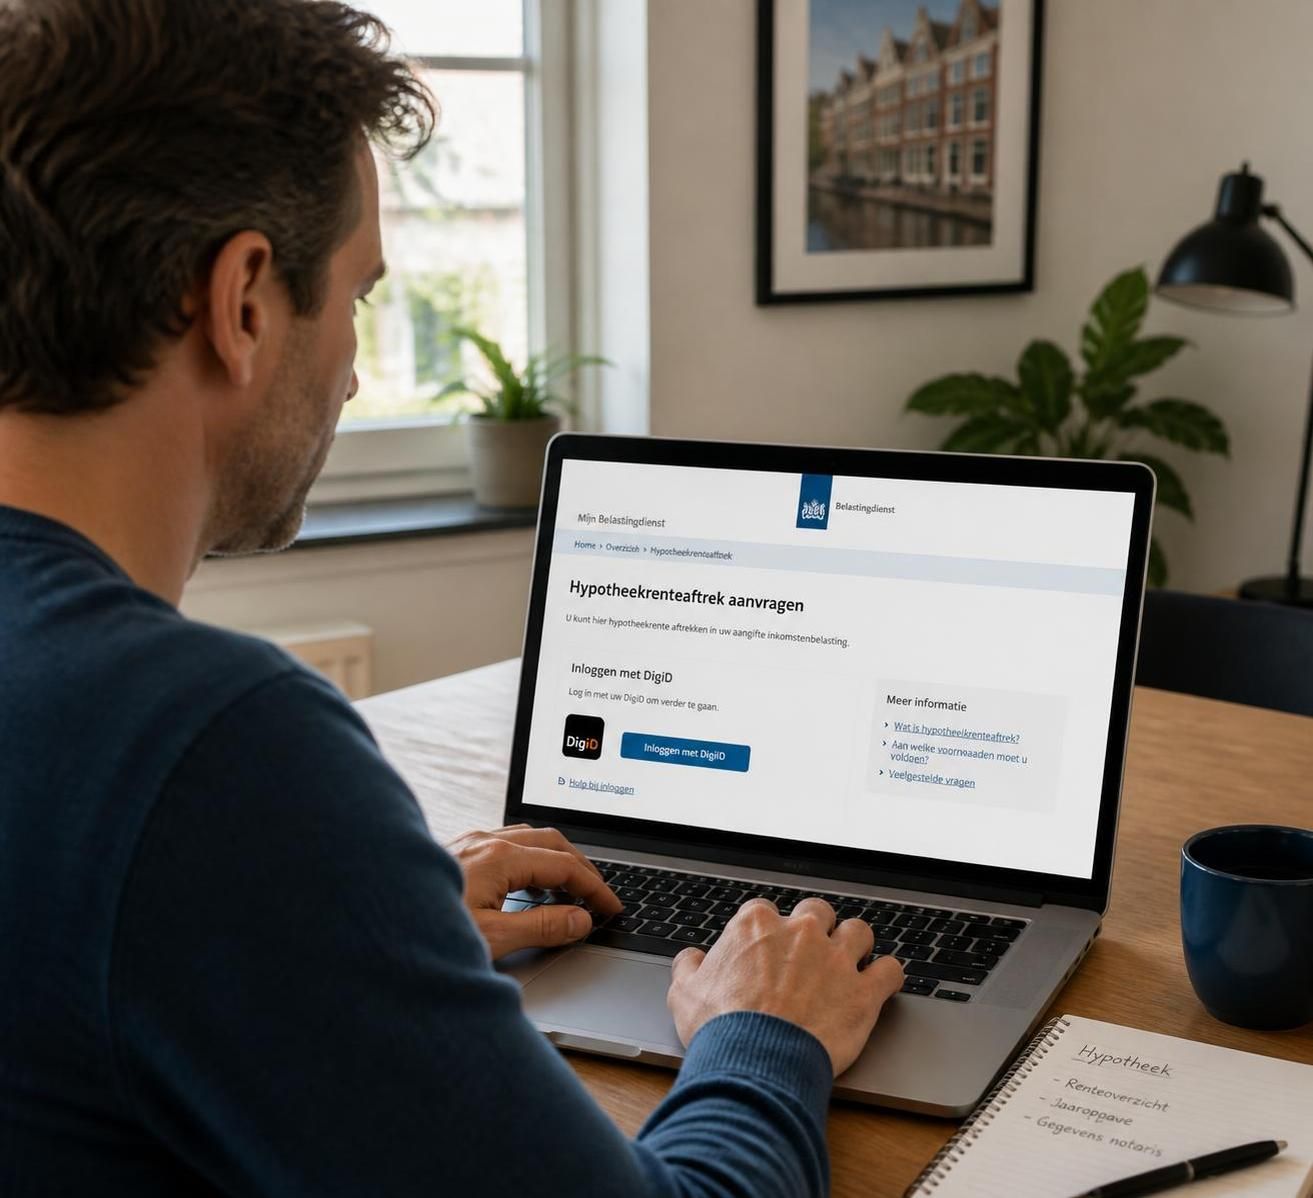
Het aanvraagproces verloopt via Mijn Belastingdienst, waar u met uw DigiD binnen enkele stappen uw voorlopige aanslag kunt instellen:
- Inloggen op Mijn Belastingdienst met DigiD.
- Kiezen voor voorlopige aanslag en het juiste jaar selecteren.
- Uw geschatte inkomen en aftrekposten invullen, inclusief de hypotheekrente.
- WOZ-waarde van uw woning opgeven.
- De voorlopige aanslag versturen en bevestigen.
Na verwerking ontvangt u binnen enkele weken een beschikking en wordt het bedrag maandelijks op uw rekening gestort. Dit kan een aanzienlijke verlichting brengen in uw maandlasten en zorgt ervoor dat u niet hoeft te wachten tot de jaarlijkse belastingaanslag.
Let wel op dat u wijzigingen in inkomen, betaalde hypotheekrente of woonsituatie direct doorgeeft via Mijn Belastingdienst om terugbetalingen of naheffingen te voorkomen. Dit is van belang bij scheidingen, verhuur of verandering in hypotheeklasten.
Wilt u graag een praktische uitleg met concrete voorbeelden over het aanvragen van hypotheekrenteaftrek en de voordelen van de voorlopige aanslag? Bezoek dan deze gids voor meer financiële ruimte met maandelijkse teruggave.
Eenmalige aftrekbare kosten bij het aanvragen van hypotheekrenteaftrek
Naast de rente zelf, zijn er diverse eenmalige kosten die u kunt meenemen bij het aanvragen van hypotheekrenteaftrek, vooral in het eerste jaar van uw woningbezit of bij het oversluiten van een hypotheek. Deze kosten kunnen een substantieel belastingvoordeel opleveren.
- Advies- en bemiddelingskosten bij het afsluiten van een hypotheek. Dit zijn de kosten voor het hypotheekadvies waar u gebruik van heeft gemaakt.
- Notariskosten voor het opstellen van de hypotheekakte. Let op dat de kosten voor de transportakte, die verband houdt met de eigendomsoverdracht, niet aftrekbaar zijn.
- Taxatiekosten voor het verkrijgen van de hypotheek. De waarde van de woning moet worden vastgesteld en deze kosten zijn aftrekbaar.
- Kosten voor de Nationale Hypotheek Garantie (NHG). Het aanvragen van NHG kan uw rente drukken en de kosten hiervan zijn aftrekbaar.
- Bereidstellingsprovisie, oftewel rente die u betaalt om uw hypotheekofferte te verlengen.
Houd goed alle facturen en betalingsbewijzen bij, want u hebt deze nodig als bewijsstukken bij uw belastingaangifte. Deze kosten kunnen in het eerste jaar een mooie belastingteruggave opleveren die nét dat verschil kan maken bij de maandelijkse lasten.
Voor meer informatie over het optimaal benutten van deze aftrekposten kunt u ook een kijkje nemen op een praktische uitleg over het aanvragen van hypotheekrenteaftrek.
Veelgemaakte fouten en aandachtspunten bij het aanvragen van hypotheekrenteaftrek
Het aanvragen van hypotheekrenteaftrek gaat meestal goed, maar er zijn valkuilen waar u voor moet oppassen. Hieronder vindt u de belangrijkste aandachtspunten die vaak over het hoofd worden gezien.
1. Onjuiste inschatting van inkomsten
Bij het aanvragen van een voorlopige aanslag is het verleidelijk om conservatief of optimistisch te schatten. Een te hoog geschat inkomen kan leiden tot te weinig belastingvoordeel vooraf, terwijl een te laag inkomen uiteindelijk tot een naheffing kan leiden. Bij wijzigingen in uw inkomen is het dus cruciaal om de voorlopige aanslag direct aan te passen.
2. Vergeten bijleenregeling
Verkoopt u uw woning met overwaarde en gebruikt u die overwaarde niet om de nieuwe hypotheek te verlagen, dan geldt de bijleenregeling. Dit betekent dat de rente over het bedrag dat u extra heeft geleend niet aftrekbaar is. Veel huiseigenaren maken deze fout, waardoor zij ten onrechte denken recht te hebben op volledige renteaftrek.
3. Niet voldoen aan de aflossingseis
Hypotheken die niet (annuïtair of lineair) worden afgelost binnen 30 jaar, komen niet in aanmerking voor renteaftrek. Sommige eigenaren vergeten deze voorwaarde of hebben een deel van hun hypotheek aflossingsvrij zonder het te weten. Dit kan leiden tot onverwachte naheffingen of verlies van renteaftrek.
4. Verandering van situatie niet doorgeven
Of het nu gaat om een scheiding, verhuizing, verandering in het inkomen of wijziging in de hypotheek, het is van groot belang dit direct door te geven aan de Belastingdienst. Dit voorkomt terugbetalingen of onnodige boetes.
5. Verkeerd gebruik van aftrekposten en ontbreken van documentatie
Zorg ervoor dat u alle relevante documenten verzamelt, zoals hypotheekoverzichten, WOZ-beschikking, facturen en betalingsbewijzen. Onvolledige of onjuiste documentatie kan leiden tot vertraging bij de verwerking of afwijzing van uw aanvraag.
| Veelgemaakte fout | Gevolg | Hoe te voorkomen |
|---|---|---|
| Onjuiste inschatting inkomen | Naheffing of te weinig belastingvoordeel | Voorlopige aanslag aanpassen bij veranderingen |
| Vergeten bijleenregeling | Verlies RH renteaftrek voor overwaarde | Overwaarde correct verwerken bij aankoop nieuwe woning |
| Niet voldoen aflossingseis | Renteaftrek vervalt (gedeeltelijk) | Controleer hypotheekvorm en aflossing |
| Situatieveranderingen niet melden | Boetes, terugbetalingen | Wijzigingen altijd direct doorgeven aan Belastingdienst |
| Ontbrekende documentatie | Vertraging verwerking | Alle relevante documenten verzamelen en bewaren |
Het is verstandig om bij twijfel of veranderende omstandigheden een financieel adviseur in te schakelen. Deze kan u helpen om fouten te voorkomen en uw belastingvoordeel optimaal te benutten, zodat u geen geld misloopt.
Voor meer praktische tips en valkuilen kunt u terecht bij MNV Vastgoedadvies over het kopen van een woning en bijbehorende fiscale voordelen.