
Belasting overwaarde huis uitleg en mogelijkheden in 2026
Belasting overwaarde huis uitleg: wat betekent overwaarde precies in 2026?
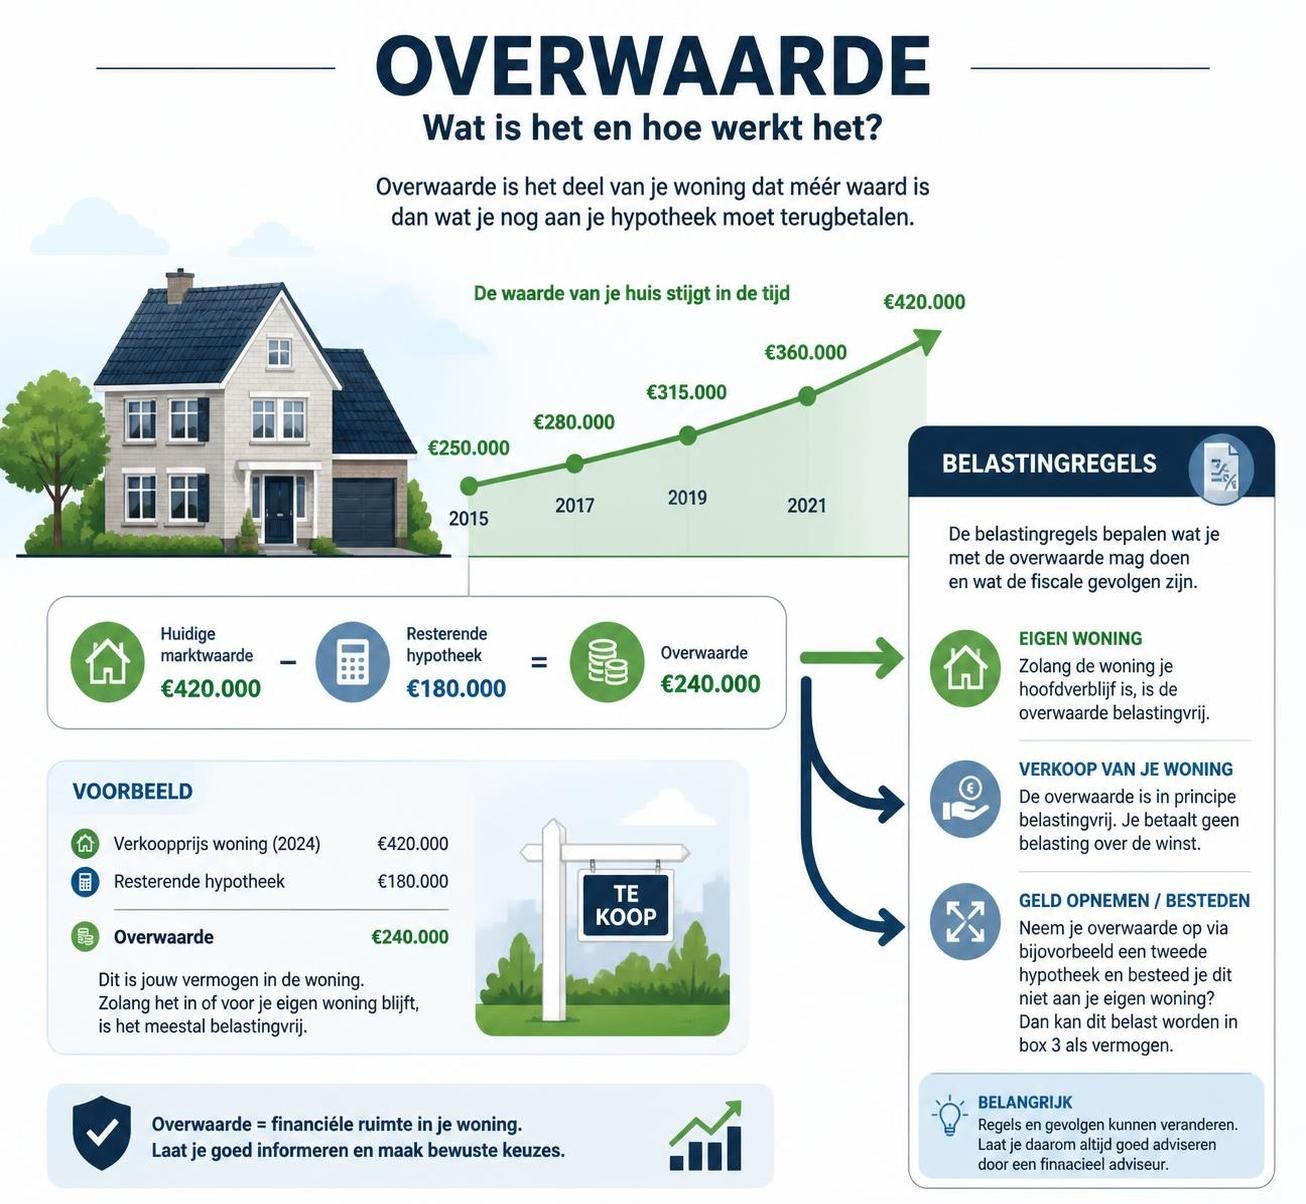
De overwaarde van een huis is het verschil tussen de huidige marktwaarde van uw woning en de openstaande hypotheekschuld. Stel, u bezit een woning die €400.000 waard is, terwijl u nog €250.000 aan hypotheek heeft uitstaan. Dit betekent dat u een overwaarde van €150.000 heeft. In 2026 is het belangrijk om te weten hoe deze overwaarde invloed heeft op uw financiële situatie, vooral op het gebied van belasting en hypotheekmogelijkheden.
In de praktijk is overwaarde niet automatisch belast. Tot het moment dat u de overwaarde realiseert, bijvoorbeeld door verkoop van de woning of het opnemen van een extra hypotheek, blijft deze boekhoudkundig. Dit betekent dat de overwaarde onderdeel is van uw eigen woningbox (box 1) en daarmee niet meetelt voor vermogensbelasting in box 3. Een hogere WOZ-waarde kan wel leiden tot een lichte stijging van de onroerendezaakbelasting.
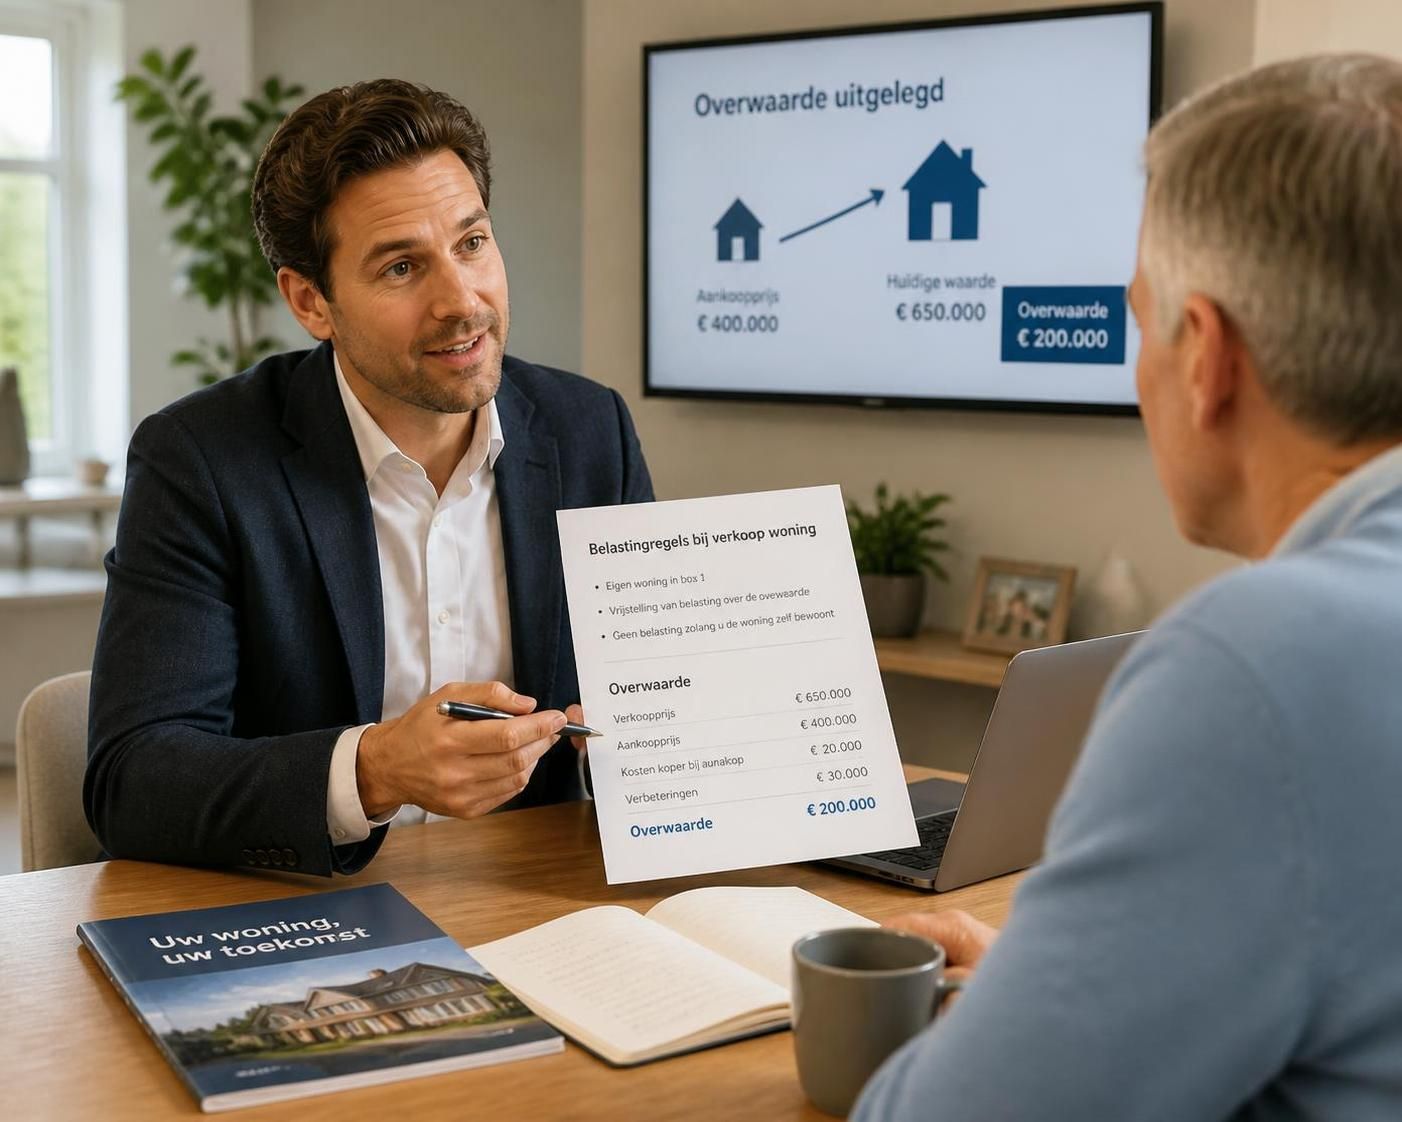
Wanneer u uw woning verkoopt en de overwaarde daadwerkelijk in handen krijgt, verandert de situatie. U heeft dan het vermogen om de overwaarde op verschillende manieren te benutten, maar de belastingregels zijn aan nuances onderhevig. Zo bent u vrijgesteld van directe belasting over de overwaarde mits u deze gebruikt voor een volgende woning of voor verbouwing en verduurzaming. In situaties waarbij u de overwaarde echter op een spaarrekening zet of belegt, kan dit leiden tot belastingheffing in box 3.
De belasting overwaarde huis is dus niet voor iedereen hetzelfde. In 2026 spelen de regels rondom de bijleenregeling en box 3 een cruciale rol. Onze adviseurs bij MNV Vastgoedadvies helpen u graag om dit complexe thema helder te maken, zodat u nooit voor verrassingen komt te staan.
Mogelijkheden met overwaarde in 2026 en hoe belastingheffing werkt
Na het realiseren van overwaarde op uw huis zijn er verschillende mogelijkheden waarop u dit vermogen kunt inzetten. Deze keuzes bepalen of en welke belasting u moet betalen over uw overwaarde. Hieronder bespreken we de meest voorkomende scenario’s en de bijbehorende fiscale gevolgen.
Investeren in een nieuwe woning of verbouwing zonder belasting te betalen
Wanneer u besluit de overwaarde direct te gebruiken om een volgende woning te kopen of uw huidige huis te verbeteren – bijvoorbeeld door een verbouwing of energiebesparende maatregelen – dan blijft de overwaarde belastingvrij. Dit komt doordat u het vermogen binnen de eigen woning investeert, en de hypotheekrenteaftrek behouden blijft dankzij de bijleenregeling.
Bijvoorbeeld: verkoopt u uw huis met een overwaarde van €100.000 en koopt u een nieuw huis van €350.000, dan kunt u deze overwaarde gebruiken om uw hypotheek te verlagen of kostenverbeteringen te financieren. Hiermee voorkomt u belastingen in box 3 en behoudt u uw renteaftrek. Dit stimuleert huizenkopers effectief om hun overwaarde slim in te zetten in de vastgoedmarkt.
Overwaarde gebruiken voor andere doeleinden – wel belasting betalen
Gebruik u de overwaarde op een andere manier, zoals het op een spaarrekening zetten, beleggen, of grootconsumptie, dan gaat dit vermogen meetellen in box 3 van de inkomstenbelasting. Dat betekent dat u vermogensbelasting betaalt over het totaal aan spaargeld en beleggingen dat u bezit, inclusief de vrijgekomen overwaarde.
De vrijstellingsgrens voor box 3 bedroeg in 2026 €59.357 voor alleenstaanden en €118.714 voor fiscale partners. Alles boven deze bedragen wordt belast volgens een fictief rendement dat door de Belastingdienst wordt vastgesteld. De daadwerkelijk betaalde vermogensbelasting kan daardoor verschillen van het echte rendement dat u behaalt.
Een rijke belegger met €100.000 aan overwaarde die op de bank staat, kan bijvoorbeeld al snel vermogensbelasting betalen, terwijl de spaarrente lager is dan het fictieve rendement waarover belasting wordt geheven. Daarom is verstandig financieel advies op maat cruciaal om belastingdruk te minimaliseren.
Hypotheekrenteaftrek en de invloed van de bijleenregeling
Een belangrijk aspect dat samenhangt met de overwaarde is de hypotheekrenteaftrek. De bijleenregeling staat centraal in het behoud van deze fiscale aftrekpost. Als u de overwaarde opnieuw gebruikt als aanbetaling bij de aankoop van een nieuwe woning, behoudt u de volledige hypotheekrenteaftrek.
Stel dat u €90.000 overwaarde heeft en een nieuw huis koopt voor €450.000. Dan mag u alleen rente aftrekken over het bedrag van €360.000 (nieuw huis minus overwaarde). Kiest u ervoor de overwaarde niet opnieuw te investeren in een woning, dan vervalt het recht op renteaftrek van het overwaarde-equivalent in de nieuwe hypotheek.
Kortom, verkoop en aankoop van woningen met overwaarde vereisen altijd een grondige fiscale planning om optimaal te profiteren van de hypotheekregels en belastingvoordelen.
Specifieke situaties rondom overwaarde en belasting in de vastgoedmarkt
De situatie rond overwaarde is niet altijd standaard. Verschillende leefsituaties, zoals scheiding, schenken of het opnemen van overwaarde zonder verhuizing, maken het belastingplaatje vaak complex. Hieronder vindt u een overzicht met concrete voorbeelden ter verduidelijking.
Scheiding: verdeling van overwaarde en fiscale gevolgen
Bij een scheiding wordt de overwaarde doorgaans 50/50 verdeeld, tenzij anders overeengekomen. De vertrekkende partner moet zijn of haar aandeel ontvangen, wat meestal leidt tot het ‘uitkopen’ door de achterblijvende partner. Dit vrijgekomen bedrag kan opnieuw worden geïnvesteerd, met behoud van hypotheekrenteaftrek, mits binnen drie jaar een nieuwe woning wordt gekocht.
Gaat een vertrekkende partner huren en wordt de overwaarde niet gebruikt voor een woning, dan belandt het bedrag na drie jaar in box 3 en betaalt men vermogensbelasting.
Schenken van overwaarde aan kinderen: vrijstellingen en belastingregels
Overwaarde gebruiken om te schenken is een populaire methode om vermogen over te dragen. Jaarlijks zijn er belastingvrije schenkgrenzen voor kinderen (€6.908) en kleinkinderen (€2.769). Ook zijn er enkele eenmalige verhoogde vrijstellingen voor studie en woning, zoals een eenmalige belastingvrije schenking tot €33.129.
Het is belangrijk hierbij rekening te houden met schenkbelasting en de fiscale impact van het opnemen van overwaarde voordat het geld daadwerkelijk wordt geschonken.
Overwaarde opnemen zonder te verhuizen: fiscale valkuilen
Soms kiest men ervoor om overwaarde op te nemen via een tweede hypotheek zonder te verhuizen, bijvoorbeeld om het pensioenkapitaal aan te vullen. De aftrekbaarheid van hypotheekrente hangt hierbij af van het bestedingsdoel. Geld ingezet voor verbouwing of verduurzaming valt in box 1 en is renteaftrekbaar, terwijl bedragen voor consumptieve doeleinden in box 3 vallen en vermogensbelasting kunnen veroorzaken zonder renteaftrek.
Praktische lijst: Belangrijke aandachtspunten bij overwaarde en belasting
- Herinvesteer overwaarde in een nieuwe woning binnen drie jaar om volledige hypotheekrenteaftrek te behouden.
- Gebruik overwaarde voor verbouwing of verduurzaming om belastingvrijheid in box 1 te waarborgen.
- Houd rekening met de vrijstellingsgrens van box 3 voordat u overwaarde spaart of belegt.
- Let op de bijleenregeling bij verkoop en aankoop van woningen.
- Plan schenkingen zorgvuldig om belastingvrijstellingen optimaal te benutten.
- Wees alert op vermogensbelasting na drie jaar wanneer u de overwaarde niet herinvesteert.
Overwaarde en box 3: hoe werkt vermogensbelasting in 2026?
Wanneer uw overwaarde buiten de eigen woning om wordt beheerd, bijvoorbeeld op een spaarrekening, valt het vermogen in box 3. In 2026 gelden specifieke parameters voor belastingheffing op vermogensrendementsheffing. Hieronder volgt een overzicht van de regels, inclusief vrijgestelde bedragen, belastingtarieven en het fictieve rendement.
| Soort belasting | Vrijstelling in 2026 | Belastingtarief | Belastinggrondslag |
|---|---|---|---|
| Box 3 Vermogensbelasting | €59.357 (alleenstaand) €118.714 (fiscaal partners) |
36% | Fictief rendement afhankelijk van vermogensmix |
De Belastingdienst gaat in 2026 uit van een fictief rendement dat varieert tussen sparen en beleggen. Voor spaargeld wordt een lager fictief rendement gehanteerd dan voor beleggingen. Daardoor betaalt u relatief meer belasting op geld dat minder oplevert. Dit kan een uitdaging zijn voor huiseigenaren die overwaarde opsparen zonder een heldere strategie te volgen.
Vanwege deze complexiteit is het aan te raden om te sparren met een expert om te bepalen of het benutten van overwaarde via beleggen, sparen of herinvesteren in vastgoed het meeste voordeel geeft.
Voor meer gedetailleerde uitleg over belasting en overwaarde kunt u ook onze uitgebreide handleiding belasting over overwaarde huis uitleg en tips voor 2026 bekijken en de complete gids over overwaarde en belasting raadplegen.
Tips om belasting overwaarde huis slim te beheren in 2026
Het optimaal beheren van de overwaarde is maatwerk. Met het juiste advies voorkomt u onnodige belastingbetalingen en benut u uw vermogen op een efficiënte manier binnen de vastgoedsector. Hier zijn een aantal concrete tips om rekening mee te houden bij het omgaan met overwaarde in 2026.
- Investeer de overwaarde tijdig opnieuw in onroerend goed. Door binnen drie jaar na verkoop een nieuwe woning te kopen of te verbouwen, maximaliseert u het fiscale voordeel van de bijleenregeling en behoudt u hypotheekrenteaftrek.
- Wees bewust van de box 3 vrijstellingsgrens. Houd uw totale spaargeld en beleggingsvermogen inclusief overwaarde onder de vrijstelling of bereken de mogelijke belastingdruk vooraf.
- Gebruik overwaarde voor woningverbeteringen. Verbouwen en verduurzamen van uw woning zorgt niet alleen voor een hogere woningwaarde, maar voorkomt ook belastingheffing over het vrijgekomen vermogen.
- Overweeg schenken binnen belastingvrije grenzen. Een slimme schenking aan (klein)kinderen kan belastingvoordeel opleveren en het belastingvrije vermogen verlagen.
- Vraag professioneel advies. Laat uw unieke situatie analyseren door financieel specialisten, zoals bij MNV Vastgoedadvies, zodat u de ingewikkelde belastingregels over overwaarde volledig doorgrondt en geen onverwachte kosten maakt.
Door deze richtlijnen te volgen, kunt u de belasting overwaarde huis in 2026 op een optimale manier benaderen. Vastgoed is tenslotte niet alleen een dak boven uw hoofd, maar ook een waardevol financieel instrument waarover u verstandig wilt beschikken.