
Huis kopen op bonaire: alles wat je moet weten
De woningmarkt op Bonaire: trends en prijzen in 2026
Bonaire, een bijzondere gemeente binnen het Koninkrijk der Nederlanden, blijft een aantrekkelijke bestemming voor Nederlanders die een huis willen kopen. De woningmarkt op het eiland ontwikkelt zich gestaag, met interesse van zowel woningzoekers als investeerders. In 2026 zien we dat de prijzen, zeker sinds 2020, fors zijn gestegen, vooral door de groeiende vraag onder Nederlandse en Europese kopers. Waar een woning in 2018 voor nog zo’n $250.000 kon worden aangeschaft, liggen de huidige prijzen voor vergelijkbare huizen nu gemiddeld tussen $400.000 en $500.000. Deze stijging is het gevolg van beperkte bouwmogelijkheden, strikte regelgeving en het toenemende aantal kopers dat Bonaire ontdekt als aantrekkelijke plek om (deels) te wonen of als investering.
De markt kent een duidelijke differentiatie per wijk. In het centrum van Kralendijk zijn de woningen wat duurder door de nabijheid van voorzieningen, terwijl buitenwijken zoals Rincon en Sabadeco nog relatief betaalbaar zijn. Appartementen zijn verkrijgbaar vanaf ongeveer $180.000, terwijl luxe villa’s met zwembad en uitzicht gemakkelijk de grens van $600.000 overschrijden. In sommige exclusieve complexen zoals Waterlands Village kunnen prijzen zelfs oplopen tot boven de $1.000.000.
Voor een helder overzicht van de huur- en koopprijzen per wijk is het belangrijk om te kijken naar de variaties die Bonaire kent. Hieronder een tabel waarin de huurprijzen en typische woningtypes per populaire wijk worden weergegeven:
| Wijk | Huurprijsrange per maand (USD) | Typische woningtypes | Afstand tot centrum Kralendijk |
|---|---|---|---|
| Kralendijk centrum | $1.200 – $3.500 | Appartementen, huizen | 0 km |
| Hato | $1.500 – $4.000 | Villa’s met zwembad | 5 km |
| Belnem | $1.000 – $1.800 | Moderne huizen | 3 km |
| Sabadeco | $1.200 – $2.000 | Nieuwbouwwoningen | 4 km |
| Rincon | $800 – $1.500 | Traditionele huizen | 12 km |
Deze prijsverschillen weerspiegelen ook de verschillen in leefstijl, voorzieningen en bereikbaarheid van elke wijk. Kralendijk centrum biedt bijvoorbeeld het voordeel van korte loopafstanden naar winkels en restaurants, terwijl Hato zich juist onderscheidt door grotere percelen en luxe voorzieningen die aantrekkelijk zijn voor gezinnen en expats. Als adviseur is het belangrijk om met klanten dit soort verschillen helder te bespreken, zodat de keuze voor een wijk aansluit bij hun wensen en budget.
Voor wie de markt beter wil leren kennen, is het aan te raden om regelmatig te kijken op platforms met het actuele woningaanbod en daarnaast contacten te leggen met lokale real estate agents. Transparantie in prijs en aanbod is cruciaal om een goede inschatting te maken van de marktwaarde en om slim te kunnen beslissen tijdens het koopproces. Meer informatie over de woningmarkt en huren op Bonaire is te vinden via gespecialiseerde bronnen zoals Bonaire.com.
De juridische aspecten van huis kopen op Bonaire: eigendom en erfpacht
Bij het kopen van een woning op Bonaire onderscheidt men twee hoofdvormen van recht op eigendom: volledige eigendom en erfpacht. Dit is een cruciaal onderdeel van het aankooptraject waar kopers goed kennis van moeten nemen om onaangename verrassingen te voorkomen.
Volledige eigendom houdt in dat je zowel het huis als de grond waarop het staat in bezit hebt. Dit is de meest gewilde vorm van vastgoedbezit omdat het de grootste zekerheid geeft op lange termijn. Je kunt de woning vrij verkopen, verbouwen en verzekeren zonder restricties van derden. Echter, het prijskaartje is hier ook het hoogst. Woningen met volledige eigendom zijn daardoor vaak 20-40% duurder dan huizen op erfpachtgrond.
De tweede mogelijkheid is erfpacht. Hier blijft de grond in handen van de overheid, maar krijg je het gebruiksrecht voor een periode van meestal 75 tot 99 jaar. Hierbij betaal je jaarlijks een canon aan het eilandbestuur. Dit verlaagt de initiële aankoopprijs aanzienlijk, waardoor starters of kopers met een budget kunnen profiteren. De erfpacht brengt echter ook beperkingen met zich mee, zoals voorwaarden rondom verbouwingen en mogelijke onzekerheid over verlenging.
Onderstaand een overzicht van de voor- en nadelen van beide vormen:
- Voordelen volledige eigendom: maximale vrijheid, volledige waarde op verkoop, hypotheekmogelijkheden zijn ruimer.
- Nadelen volledige eigendom: hogere aanschafkosten, minder toegankelijke investering voor starters.
- Voordelen erfpacht: lagere aanschafkosten, lagere maandlasten, geschikter voor tijdelijke of flexibele bewoners.
- Nadelen erfpacht: jaarlijkse canon, beperkte rechten, mogelijk lastiger hypotheek te verkrijgen.
Elke koper wordt aangeraden om expliciet de bepalingen in het erfpachtcontract te controleren, vooral de resterende looptijd en voorwaarden voor verlenging. Daarnaast verdient het aanbeveling om de lokale notaris in te schakelen voor een grondige titelcontrole en advies. De notaris begeleidt het koopproces en zorgt dat alle overdrachtsformaliteiten conform de Nederlandse wetgeving (toegepast op Bonaire) worden nageleefd.
Nederlandse kopers ervaren doorgaans weinig bureaucratische obstakels, omdat zij dezelfde rechten hebben als Bonairiaanse inwoners. Er zijn geen beperkingen voor EU-burgers bij het aankopen van vastgoed op Bonaire, wat het proces transparanter en toegankelijker maakt dan in veel andereCaribische landen. Voor een praktijkgerichte uitleg over juridische aspecten en praktische tips kan men bijvoorbeeld terecht bij bronnen zoals HuiskopenopBonaire.nl.
Financiering en hypotheekmogelijkheden bij het kopen van een huis op Bonaire
Het aankopen van een huis op Bonaire betekent vaak ook het regelen van een passende financiering. Hoewel het eiland onderdeel is van het Koninkrijk der Nederlanden, wijken de hypotheekvoorwaarden af van wat Nederlandse consumenten gewend zijn.
De belangrijkste hypotheekverstrekkers zijn lokale banken als Banco di Caribe en MCB Bank. Zij bieden hypotheken aan voor zowel bewoners als niet-ingezetenen, waarbij de maximale lening meestal ligt tussen 70% en 80% van de waarde van het vastgoed. Rentetarieven zijn momenteel hoger dan in Nederland, vaak liggend tussen 2% en 4% boven de standaardrentes in Europees Nederland.
Voor Europese kopers die inkomen in Nederland ontvangen, bieden Nederlandse banken zoals ING en Rabobank soms hypotheekmogelijkheden aan voor woningen op Bonaire. Hierbij gelden strengere voorwaarden, waaronder doorgaans een hogere aanbetaling van minimaal 30-40%. De combinatie van Nederlandse inkomenszekerheid en de gunstige rechtspositie van het vastgoed op Bonaire helpt bij het verkrijgen van deze financiering.
Een belangrijke tip is om vooraf de fiscale, juridische en financiële situatie grondig door te spreken met gespecialiseerde adviseurs. Zo voorkomt u onvoorziene kosten en beperkingen tijdens de aankoop. Hypotheekverstrekkers vragen meestal om een taxatie van het pand, verzekering en bewijs van inkomen. Omdat hypotheken op Bonaire duurder en minder soepel zijn dan in Nederland, kiezen veel kopers er ook voor een deel van de koopprijs contant te betalen.
Hieronder een overzicht van de hypotheekmogelijkheden:
| Type hypotheekverstrekker | Maximale lening (%) | Voorwaarden | Rentetarief |
|---|---|---|---|
| Lokale banken (Banco di Caribe, MCB) | 70-80% | Werkcontract lokaal, kredietgeschiedenis BES | 4-8% |
| Nederlandse banken (ING, Rabobank) | 60-70% | Nederlandse inkomensbewijs, aanbetaling 30-40% | 2-5% |
| Contante aankoop | 100% | Geen financieringsbehoefte | Geen rente |
Het is aan te raden voor het afsluiten van een hypotheek gebruik te maken van lokale real estate agents die ervaring hebben met dit proces en de eisen. Zij begeleiden kopers van advisering tot afronding en kennen alle valkuilen en mogelijkheden.
Belastingen en kosten bij het kopen en bezitten van vastgoed op Bonaire
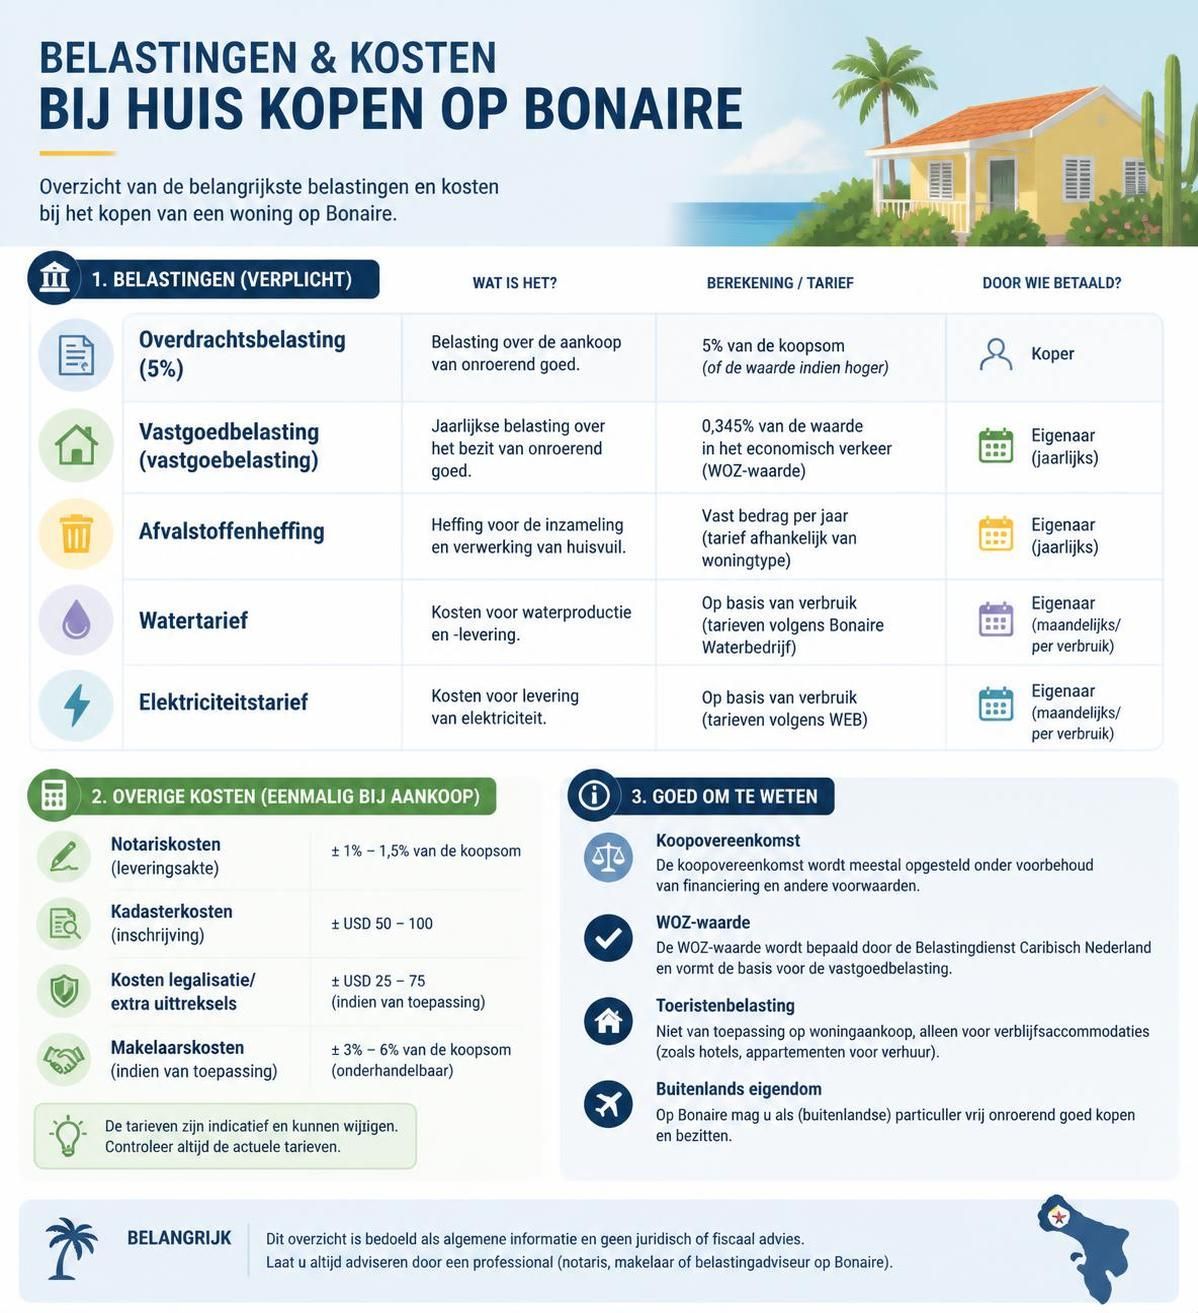
Naast de aankoopprijs dient iedere koper rekening te houden met diverse bijkomende kosten en jaarlijkse lasten. Dit is essentieel om het totale financiële plaatje van het woningbezit op Bonaire goed te begrijpen. De belangrijkste belastingen en kosten zijn:
- Overdrachtsbelasting: Bij de aankoop betaalt de koper een overdrachtsbelasting van circa 5% tot 6% over de koopsom. Dit wordt via de notaris geregeld en is eenmalig.
- Grondbelasting: Een jaarlijkse belasting van ongeveer 0,35% van de geschatte waarde van het onroerend goed, geheven door het eilandbestuur. Dit geldt voor alle eigenaren, ongeacht woonplaats.
- Vastgoedbelasting: Ingesteld als rijksbelasting op Bonaire, ongeveer 0,80% van de waarde. Niet-bewoners betalen dit, bewoners met een hoofdverblijf op Bonaire zijn vrijgesteld.
- Erfpachtcanon: Voor erfpachters is er een jaarlijkse canon die kan variëren, afhankelijk van de voorwaarden in het contract.
- Notariskosten en registratiekosten: Rond 1-2% van de koopsom, voor de juridische overdracht en administratieve registratie.
- Mogelijke hypotheekkosten: Taxatie, advies- en afsluitkosten bij het verkrijgen van hypotheekfinanciering.
- Nutsvoorzieningen en onderhoud: Elektriciteit, drinkwater, internet en onderhoud moeten ook worden meegerekend in de maandelijkse uitgaven.
Deze lasten zijn relatief laag vergeleken met Nederland, wat ertoe bijdraagt dat Bonaire zowel aantrekkelijk blijft voor investeerders als particuliere kopers. Wel adviseren wij altijd vooraf een gedetailleerde kostenberekening te maken in samenwerking met uw notaris.
Ook wordt geadviseerd om goed alert te zijn op bijkomende VvE-kosten bij appartementen of wooncomplexen waar gezamenlijk onderhoud plaatsvindt. Deze kunnen jaarlijks enkele honderden tot duizenden dollars bedragen, afhankelijk van het onderhoudsniveau en voorzieningen.
Een correcte inschatting van deze terugkerende kosten voorkomt teleurstellingen na aankoop en draagt bij aan een realistisch budget. Voor veel praktische tips over het financiële plaatje en actuele belastingregels, zie de uitgebreide informatie op Harbourtown Bonaire.
Praktische tips voor een succesvol koopproces op Bonaire
Het koopproces op Bonaire kan op het eerste gezicht complex lijken vanwege de afstand, verschillen in eigendomsrecht en lokale gewoonten. Toch maakt een goede voorbereiding het aanzienlijk makkelijker en voorkomt het dure fouten. De volgende tips zijn onmisbaar voor iedereen die overweegt een huis op Bonaire te kopen:
- Start met een duidelijk budget: Hou rekening met aankoopprijs, belastingen, notariskosten, hypotheekmogelijkheden en jaarlijkse lasten.
- Maak een wensenlijst: Denk na over welke wijk, type woning, voorzieningen en leefstijl belangrijk zijn. Informeer uzelf over verschillende buurten, zoals Kralendijk of Hato.
- Betrek een ervaren makelaar: Kies een lokaal kantoor met ervaring in koopprocessen voor buitenlandse kopers, bijvoorbeeld Sunbelt Realty of Harbourtown Real Estate. Zij kennen markt en wetgeving.
- Controleer grondsoort en eigendomsrecht: Vraag expliciet naar erfpachtgegevens of eigendomsvorm om verrassingen te voorkomen.
- Plan een bezichtiging op locatie: Foto’s en video’s kunnen misleiden. Controleer tijdens bezoek de waterdruk, elektrische systemen, en de buitenruimte.
- Laat een bouwkundige keuring uitvoeren: Door het Caribische klimaat kunnen woningen sneller slijten. Een expert beoordeelt staat en onderhoudswensen.
- Wees realistisch over de plannen voor verhuur of verbouwing: Erfpacht kan beperkingen geven. Informeer bij de notaris naar vergunningen en bestemmingsplannen.
- Gebruik de wettelijke bedenktijd van 3 dagen na koopcontract: Dit biedt ruimte om nog advies in te winnen of aanpassingen te bespreken.
- Zorg voor goede communicatie met uw notaris en hypotheekadviseur: Zij begeleiden het sluitproces en regelen de juridische afhandeling.
- Verken lokale netwerken en expatgroepen: Facebookgroepen zoals “Housing Bonaire” en “Bonaire Rentals” zijn goede bronnen voor extra informatie en directe woningaanbiedingen.
Door deze stappen zorgvuldig te volgen, kunnen kopers van buiten Bonaire de risico’s minimaliseren en hun investering beter beschermen. Een goed doordachte aanpak zorgt ervoor dat het koopproces transparanter, sneller en ook aangenamer wordt. Meer praktische adviezen zijn te vinden in artikelen zoals op Bonaire Realty.