
Huis kopen in zweden: tips en voordelen voor 2026
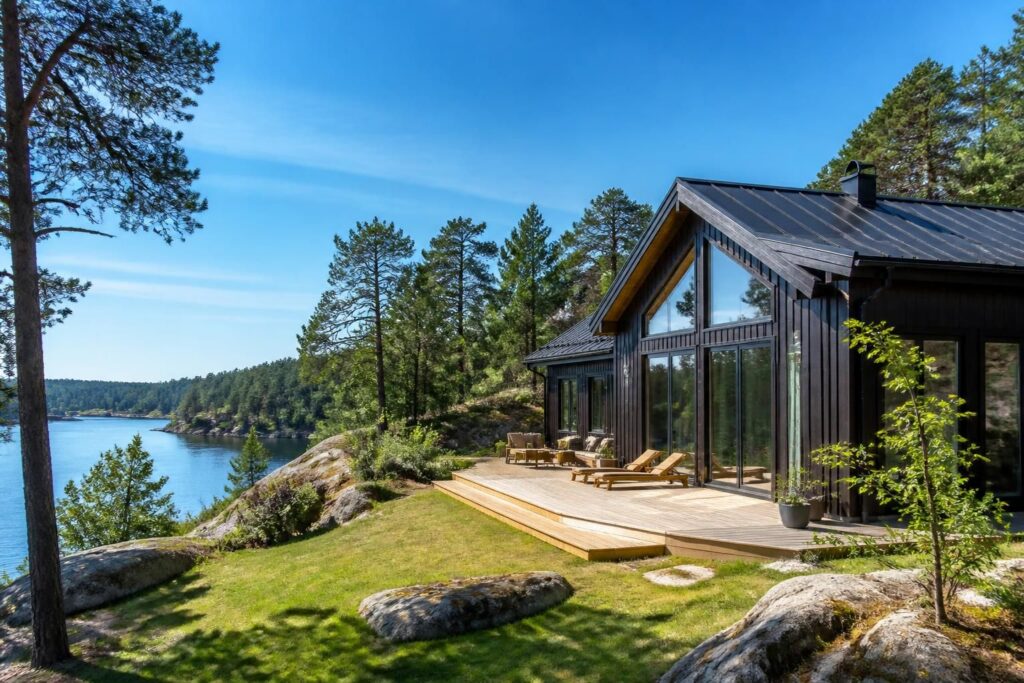
De dynamiek van de woningmarkt in Zweden: wat elke koper moet weten
Het kopen van een huis in Zweden wordt voor steeds meer Nederlanders een aantrekkelijke optie. De combinatie van betaalbare woningen, veel ruimte en prachtige natuur zet velen aan het denken over een verhuizing of investering in Zweeds vastgoed. Toch is het essentieel om de unieke kenmerken van de Zweedse woningmarkt goed te begrijpen voordat u tot aankoop overgaat.
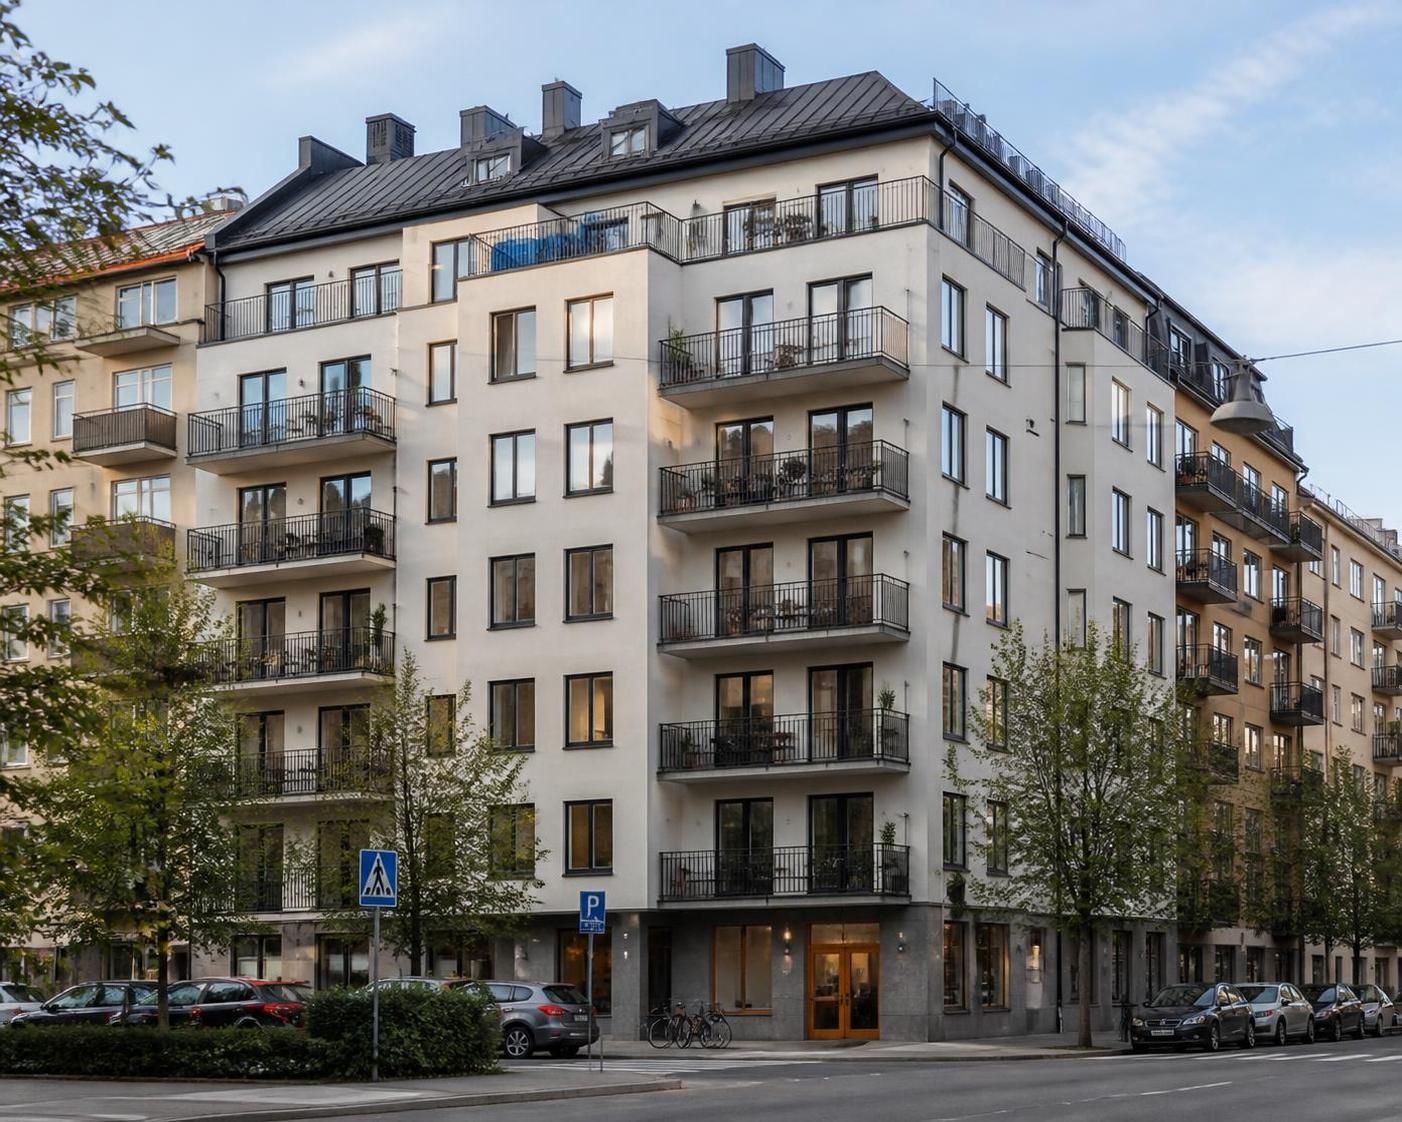
In Zweden is de woningmarkt opgedeeld in twee hoofdvormen van eigendom: de villa (eigen grond en gebouw) en de bostadsrätt, een soort coopappartement waar u het recht koopt om in een woning te wonen binnen een vereniging. Dit laatste betekent dat u niet de grond bezit, maar een aandeel in de vereniging die het gebouw beheert. Voor Nederlanders kan dit verschil in eigendom soms ingewikkeld zijn, zeker omdat dit gevolgen heeft voor de maandelijkse kosten en uw zeggenschap over de woning.
Een villa in Zweden biedt doorgaans volledige eigendom, vergelijkbaar met de Nederlandse koopwoning. Dit maakt het ook eenvoudiger bij zaken zoals de hypotheekverlening en eventuele verbouwingen. Aan de andere kant zijn bostadsrätter vaak centraal gelegen in steden en grotere dorpen, wat voor veel mensen praktisch is. Het is daarom belangrijk bij het zoeken naar een huis in Zweden de verschillen tussen deze modellen mee te wegen.
Verder onderscheiden de woningprijzen zich sterk per regio. Steden als Stockholm en Göteborg zijn duurder en vergelijkbaar met Nederlandse prijzen, terwijl het platteland buiten de grote steden nog steeds zeer betaalbaar is. Dit speelt een grote rol in de uiteindelijke beslissing. Bovendien komt daar de analyse van bereikbaarheid en voorzieningen bij, een factor die Nederlandse kopers soms onderschatten.
Het vaststellen van een correcte woningwaarde is ook anders dan in Nederland. In Zweden wordt er niet standaard gewerkt met een WOZ-waarde zoals wij dat kennen. Wel zijn er taxaties en is er een systeem van lagfart, de overdrachtsbelasting, dat in het aankoopproces een rol speelt. Deze regels maken een grondige voorbereiding noodzakelijk, waarbij advies van een lokale makelaar met kennis van de markt absoluut aan te raden is.
Veel Nederlanders die kiezen voor een vakantiehuis of permanente woning in Zweden ervaren een steile leercurve, vooral bij het bepalen van de woningwaarde en het inschatten van de technische staat van oudere woningen. Zweden heeft veel karakteristieke houten huizen die technisch afwijken van Nederlandse huizen. Dit vraagt om gedegen inspecties en kennis van bouwtechniek.
Wilt u uitgebreidere informatie over het kopen van een huis in Zweden, dan kunt u terecht bij gespecialiseerde bronnen zoals praktische gidsen voor Nederlandse kopers. Deze geven waardevolle inzichten bij het oriënteren en aanknopingspunten voor verstandig handelen op de woningmarkt.
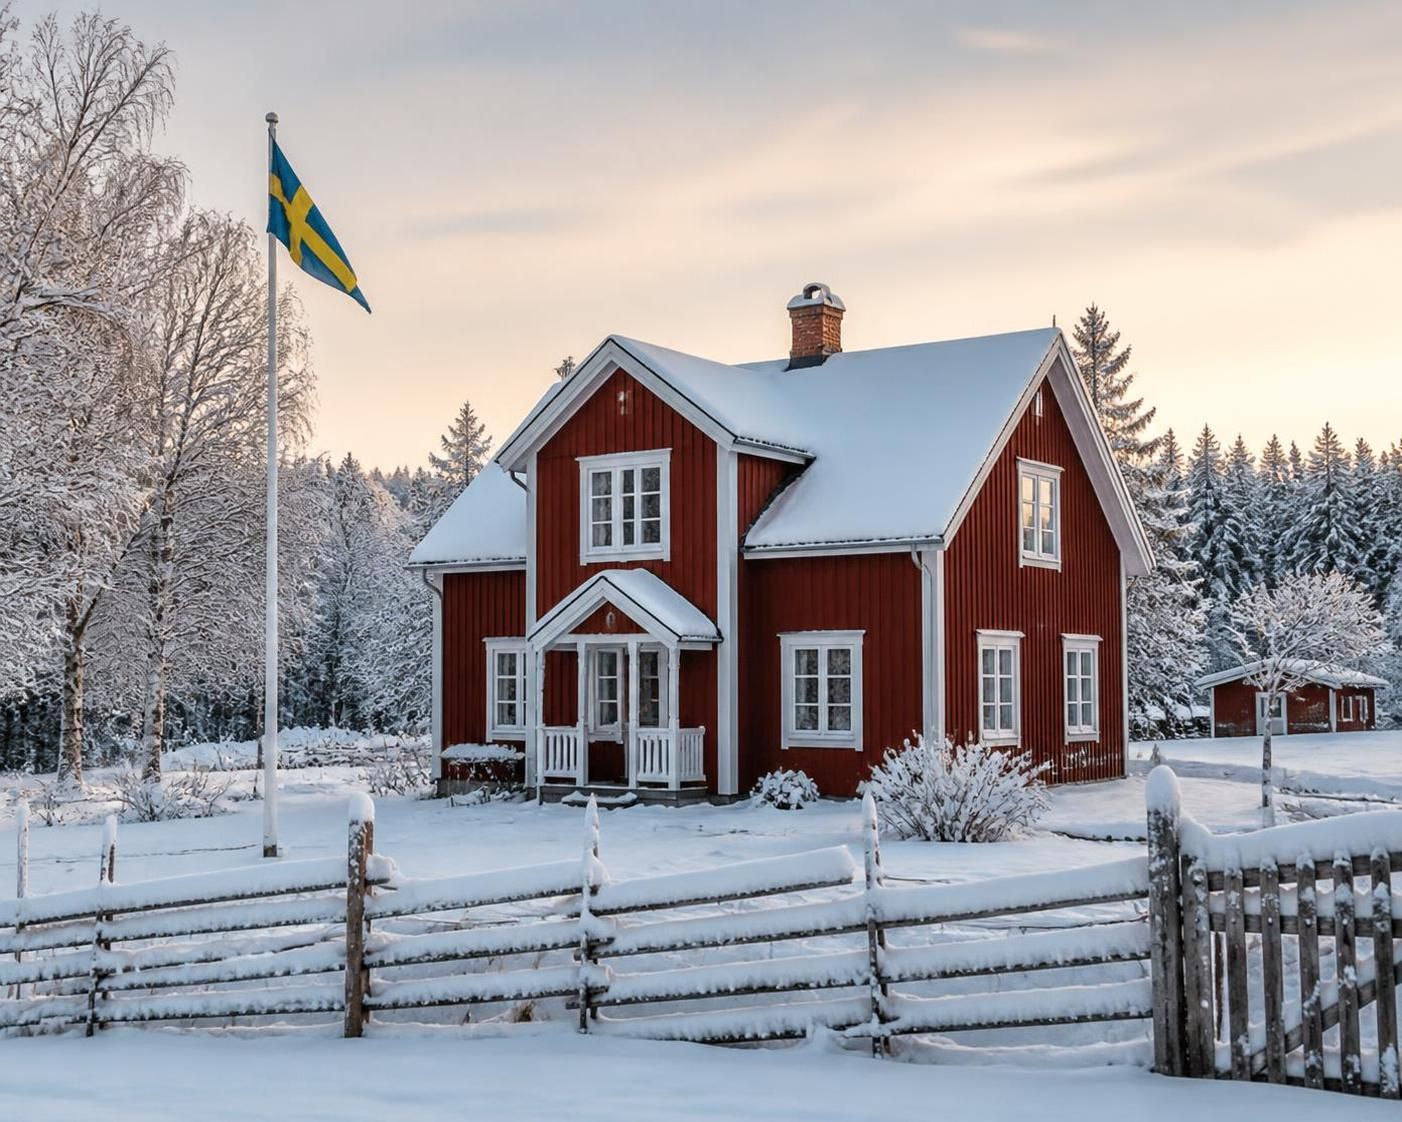
Belangrijke tips bij het huis kopen in Zweden: praktische aandachtspunten
Wie in 2026 een huis in Zweden wil kopen, doet er goed aan de verschillende praktische tips in acht te nemen. Zweden heeft een eigen koopproces en regelgeving die sterk kan verschillen met de Nederlandse aanpak. Dit geldt niet alleen voor de juridische aspecten, maar ook voor de rol van makelaars en het inspecteren van een woning.
Een eerste gouden regel is: koop nooit een huis ongezien. Waar in Nederland situaties als bieden via de makelaar met bezichtigingen vrij overzichtelijk zijn, is het in Zweden gebruikelijk dat kopers zelf zeer kritisch moeten zijn. De makelaar heeft hier namelijk een iets andere rol en de verantwoordelijkheid om verborgen gebreken te ontdekken ligt voor een groot deel bij de koper.
Daarnaast is het verstandig om te letten op de technische staat van het huis, zeker bij oudere houten woningen die veel voorkomen in Zweden. Voorbeelden van aandachtspunten zijn het dak, isolatie, verwarmingssysteem en loodgieterswerk. Nederlandse kopers zijn vaak verrast door de noodzaak om op relatief korte termijn dure onderhouds- of vernieuwingsklussen uit te voeren. Dit kan de totale investering aanzienlijk verhogen.
Ook de ligging is cruciaal. In afgelegen gebieden kan de bereikbaarheid in de winter een uitdaging zijn. Vragen als: Wordt de weg sneeuwvrij gehouden? Hoe ver is het naar de dichtstbijzijnde supermarkt? En welke voorzieningen zijn in de buurt? Deze zetten soms de droom van rust en natuur op scherp wanneer de praktische kant intensiever wordt ervaren dan gedacht.
Verder is het verstandig om ervaring op te doen met het Zweedse biedproces, dat minder formeel is dan in Nederland maar toch bepaalde regels kent. Het proces omvat vaak onderhandelingen waarbij snelheid en duidelijkheid over de intenties doorslaggevend zijn.
Overweeg ook een lokale expert in te schakelen voor taxatie en juridische begeleiding. Zo voorkomt u valkuilen en maakt u een gedegen inschatting van de woningwaarde. Concrete tips en uitgebreide ervaringen van Nederlanders die het traject doorliepen leest u via bijvoorbeeld praktische tips van MNV Vastgoedadvies.
Een lijst van praktische aandachtspunten:
- Kijk kritisch en koop niet impulsief
- Controleer technische staat en isolatie van de woning
- Onderzoek bereikbaarheid en lokale voorzieningen
- Begrijp de rol van de makelaar en het biedproces
- Schakel een lokale taxateur en juridisch adviseur in
Voordelen van wonen en investeren in Zweden: ruimte, rust en rendement
Nederlanders die besluiten naar Zweden te verhuizen of te investeren in vastgoed ervaren talloze voordelen die aansluiten bij de wens voor een andere levensstijl. Het belangrijkste pluspunt is ongetwijfeld de vrijheid die het grotere woonoppervlak biedt. Zweden kent meer natuur, een laagbouwstructuur en relatief rustige woonwijken, waar Nederlandse kopers vaak van dromen.
Naast de comfortabele woonomgeving zijn ook de kansen op investering interessant. Buiten de grote steden zijn de prijzen voor huizen vaak lager dan in Nederland, waardoor de drempel om te kopen lager ligt. Voor mensen die zoeken naar een vakantieverblijf, een tweede huis of een langetermijninvestering kan dit gunstig uitpakken, mits men de bijkomende kosten en onderhoud goed in kaart brengt.
Een ander praktisch voordeel zijn de relatief lage maandelijkse lasten, zeker bij villa’s waar u volledige eigendom heeft. In tegenstelling tot Nederland zijn er geen belastingen als zogenaamde « vastgoedbelasting, » maar er zijn wel gemeentelijke heffingen die worden gebruikt voor lokale diensten. Het onderhoud van een woning kan wel zwaarder wegen, vooral als duurzaamheid en energielabels aangepast moeten worden.
Daarnaast sluit Zweden uitstekend aan bij de groeiende trend van verduurzaming en energieneutraal wonen. Veel huizen zijn gebouwd met oog voor energiezuinigheid en er is ruime subsidie beschikbaar voor het verbeteren van isolatie en gebruik van duurzame energiebronnen.
De rust en natuur bieden niet alleen een andere woonervaring maar kunnen ook bijdragen aan welzijn en levenskwaliteit. Dit blijkt uit diverse onderzoeken naar welzijn en leefomgeving, maar ook uit persoonlijke verhalen van Nederlanders die de stap hebben gezet. Rolf en Alexandra, bijvoorbeeld, kochten een houten huis in Moholm en delen hun lessen en overwegingen op platforms zoals Nordic Dutchman.
De volgende tabel geeft een overzicht van bestaande voordelen voor Nederlandse kopers in Zweden:
| Voordeel | Toelichting | Invloed op koper |
|---|---|---|
| Lagere huizenprijzen buiten steden | Betaalbare woningen in landelijke gebieden | Hogere koopkracht en meer ruimte |
| Ruimte en natuur | Veel groen en rust om de woning | Verbeterd welzijn en privéleven |
| Eigendomsmodellen | Kiezen tussen villa of cooperative wonen | Flexibiliteit in woonstijl en kosten |
| Subsidies voor verduurzaming | Financiële steun voor energiebesparing | Lagere lasten en betere woningwaarde |
| Rustig woonklimaat | Afwezigheid van stedelijke drukte | Minder stress en betere leefomgeving |
De hypotheek- en financieringsmogelijkheden bij een huis kopen in Zweden
Financiering is een essentieel onderdeel van het proces wanneer u overweegt een huis te kopen in Zweden. De hypotheekmarkt kent specifieke kenmerken die afwijken van wat u wellicht gewend bent in Nederland. Voor Nederlandse kopers is het van belang om deze verschillen goed te kennen.
In Zweden kunt u voor het grootste deel gebruik maken van Zweedse hypotheekverstrekkers, die gunstige voorwaarden bieden maar streng letten op uw financiële situatie, inclusief inkomen en kredietwaardigheid. Vaak wordt ongeveer 85% van de woningwaarde gefinancierd, terwijl u zelf het resterende bedrag als aanbetaling moet inleggen. Het is daarom verstandig om vooraf de mogelijkheden bij diverse banken te verkennen.
Een probleem waar kopers soms tegenaan lopen, is de taalbarrière en de verschillende voorwaarden die Zweedse banken hanteren. Het is daarom aan te raden te werken met een adviseur die bekend is met beide systemen om verrassingen te voorkomen. Ook kan het zijn dat Nederlandse pensioeninkomsten of inkomen uit andere bronnen anders worden beoordeeld dan in Nederland.
Verder bestaan er mogelijkheden om een hypotheek voor een woning in Zweden te combineren met bestaande leningen of zelfs gedeeltelijke financiering via Nederlandse geldverstrekkers. Dit vergt echter goede planning en advies op maat.
Belangrijk is ook aandacht te besteden aan het feit dat de hypotheekrente in Zweden fiscaal aftrekbaar is, wat de lasten verlaagt, maar dit kent andere voorwaarden dan in Nederland.
Een overzicht van de belangrijkste aspecten rond hypotheek in Zweden:
- Maximale financiering tot circa 85% van de woningwaarde
- Voorwaarden gebaseerd op inkomen, kredietwaardigheid en nationale regelgeving
- Hypotheekrente is aftrekbaar, maar onder Nederlandse fiscale voorwaarden anders geregeld
- Mogelijkheid tot combinatie met Nederlandse financieringsvormen
- Verplichting tot verzekering en onderhoud kan onderdeel van de hypotheekvoorwaarden zijn
Specifieke aandachtspunten bij het kopen van een buitenverblijf of vakantiehuis in Zweden
Voor veel Nederlanders die overwegen een woning in Zweden aan te schaffen, speelt de gedachte aan een vakantiehuis een grote rol. Zweden is immers bekend om zijn mooie natuur en rust, ideaal voor een recreatief onderkomen. Toch zijn er speciale aandachtspunten die het verschil kunnen maken tussen een prettige investering en onaangename verrassingen.
Allereerst is het belangrijk te bepalen waarvoor u het vakantiehuis precies wilt gebruiken: alleen recreatief, langdurige verhuur of mogelijke latere permanente bewoning. Elke situatie brengt verschillende fiscale, juridische en praktische consequenties mee.
Daarnaast zijn er bij een vakantiehuis in Zweden andere regels rond bijvoorbeeld taxatie en verzekeringen. Ook de extra kosten voor onderhoud en aansluiting van nutsvoorzieningen op afgelegen locaties spelen een rol. Denk aan water, elektriciteit en toegang tot wegen gedurende de winterperiode.
Net als bij permanent wonen, is het cruciaal om de ligging zorgvuldig te onderzoeken. Is de woning bereikbaar in alle seizoenen? Hoe zit het met vergunningen voor eventuele verbouwingen? Wat zijn de regels rond erfpacht of grondbezit? Deze aspecten kunnen financieel sterk doorwegen.
Voor informatie specifiek gericht op vakantiehuizen en de valkuilen daarvan, biedt specialistische websites heldere handvatten en advies. Zo voorkomt u langdurige problemen en bent u goed voorbereid op uw aankoop.
Belangrijk is ook om na te gaan welke belastingen en heffingen van toepassing zijn op recreatief vastgoed en hoe verhuur uitpakt in de lokale regelgeving. Dit kan verschillen per gemeente en is van invloed op het rendement van uw investering.
Tot slot is ervaring van andere Nederlanders die een vakantiehuis kochten van grote waarde. Het delen van verhalen en lessen helpt bij het maken van de juiste keuze en het inschatten van de werkelijke kosten en kansen.