
Huis kopen in noorwegen: waar moet je op letten
Specifieke kenmerken van de Noorse woningmarkt en hun invloed op huis kopen in Noorwegen
De woningmarkt in Noorwegen wijkt op diverse manieren af van wat Nederlandse kopers gewend zijn. In stedelijke gebieden zoals Oslo, Bergen en Trondheim zijn de huizenprijzen aanzienlijk hoger dan op het platteland. Hier ervaart men een dynamische vastgoedmarkt met een beperkt woningaanbod, wat tot scherpe biedingen leidt. Daarentegen kan het buitenstedelijke gebied woningzoekenden veel rust en ruimte bieden, met vaak lagere prijzen en ruimere percelen. Het is daarom essentieel om vooraf goed te bepalen waar de voorkeur naar uitgaat: stedelijk gemak of landelijke vrijheid.
Een ander belangrijk aspect bij het huis kopen in Noorwegen is het type eigendom. Men kan kiezen tussen een selveierwoning (volledig eigendom) of een aandeel in een borettslag, wat vergelijkbaar is met een woningcorporatie met gemeenschappelijke gedeelten en gezamenlijke schulden (fellesgjeld). Vooral bij borettslag dient een koper niet alleen de vraagprijs te analyseren, maar ook de maandelijkse servicekosten, eventuele schulden en beperkingen zoals verhuurregels of huisdieren. Dit vraagt om een degelijke kennis of juridische begeleiding bij vastgoedtransacties.
Het aankoopproces in Noorwegen wordt bovendien gekenmerkt door een bindende biedprocedure. In tegenstelling tot Nederland geldt er geen wettelijke bedenktijd; een bod is in principe onmiddellijk bindend. Dit betekent dat het huis kopen gepaard gaat met een verhoogde noodzaak voor voorbereiding en zekerheid over de financiering. Het is daarom raadzaam om eerst een financieringsverklaring te verkrijgen voordat u een bod uitbrengt. Deze strengheid in het bodproces vereist snelle, maar weloverwogen beslissingen om teleurstellingen en financiële risico’s te vermijden.
Besef daarnaast dat het kopen van een woning in Noorwegen niet automatisch een verblijfsvergunning of permanent woonrecht geeft. Voor Nederlanders gelden de regels van de EER, wat betekent dat verblijf langer dan drie maanden gelinkt moet zijn aan werk, studie of voldoende eigen middelen, met registratieplicht. Een woning kopen is vooral aan te raden als onderdeel van een zorgvuldig gepland verhuis- of investeringsproces waarbij ook deze juridische aspecten in acht worden genomen.
Voor kopers die niet vertrouwd zijn met de lokale regels kan het proces complex lijken. Daarom is begeleiding door een ervaren vastgoedadviseur of makelaar die bekend is met de Noorse markt een waardevolle investering. Zo voorkomt u verrassingen en bent u voorbereid op de verschillen die de Noorse vastgoedmarkt uniek maken.
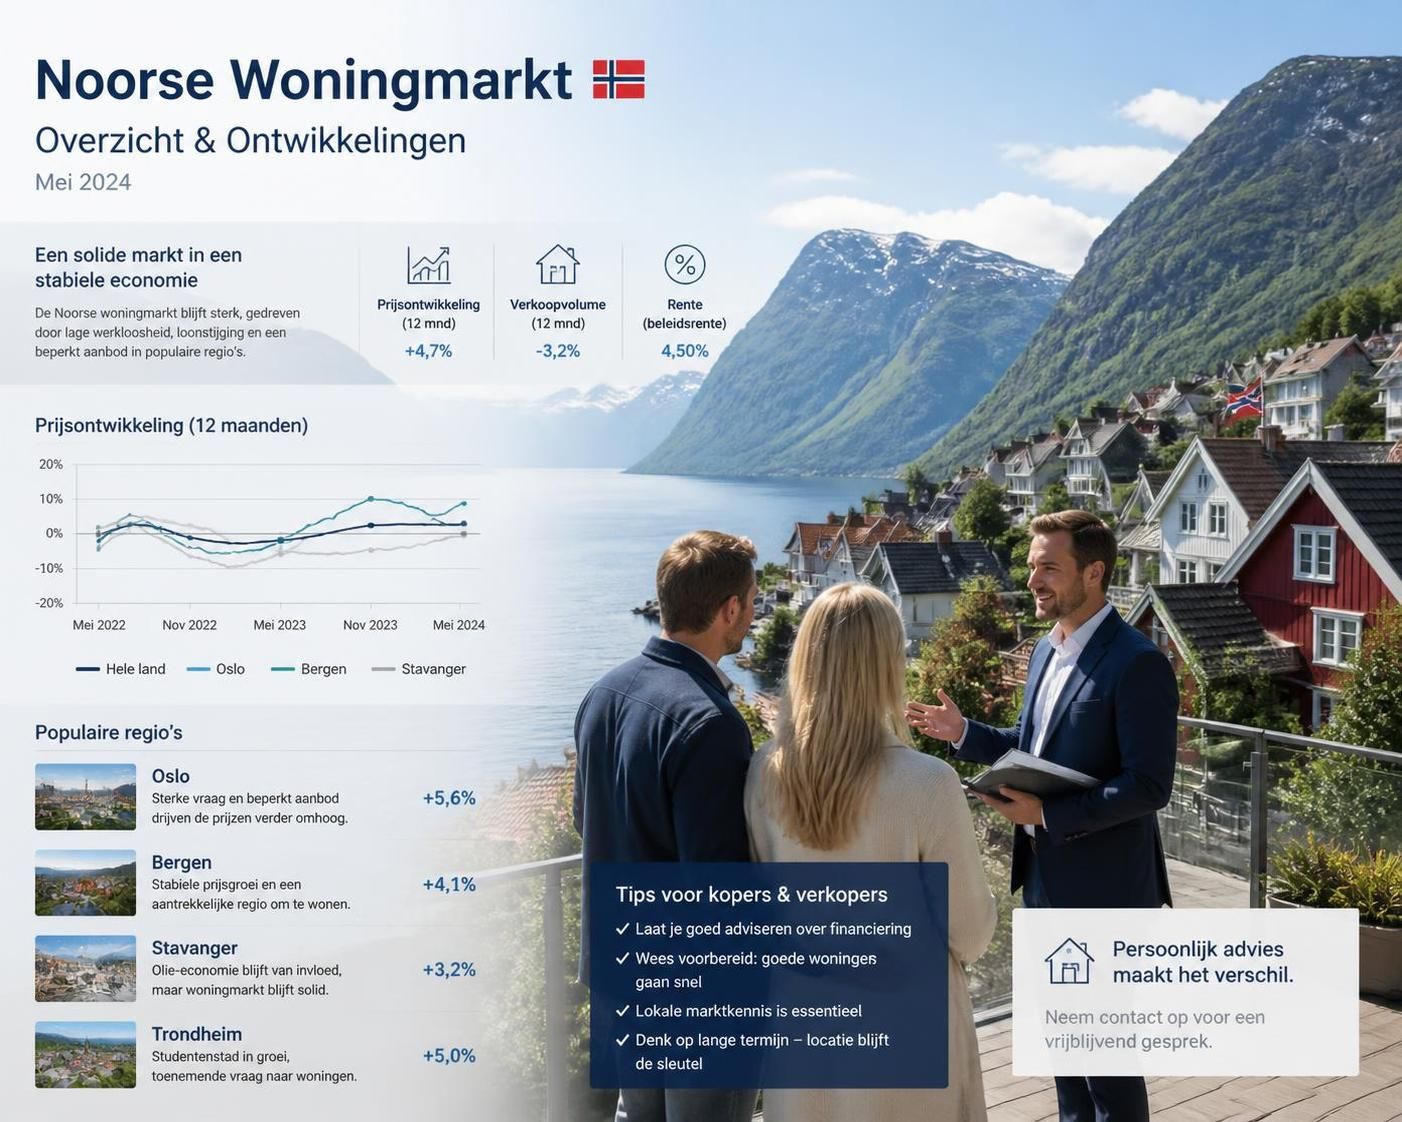
Financieringsmogelijkheden en hypotheekregels bij het kopen van een woning in Noorwegen
Voordat u actief gaat bieden op een woning in Noorwegen, is het cruciaal om eerst helderheid te krijgen over uw financieringsmogelijkheden. De Noorse hypotheekregels zijn strikt en verschillen in enkele opzichten van het Nederlandse systeem. De standaardnorm is dat een hypotheek maximaal 90% van de woningwaarde mag bedragen, wat betekent dat u minimaal 10% eigen vermogen moet inbrengen. Dit maakt het belangrijk om uw beschikbare spaargeld of eigen middelen vooraf te inventariseren.
Daarnaast hanteren Noorse banken een maximale schuldenlastnorm die vaak uitkomt op ongeveer vijf keer het brutojaarsalaris. Banken toetsen ook of u een rente van minimaal 7% kunt dragen, evenals eventuele toekomstige stijgingen van 3 procentpunten. Voor hypotheken die meer dan 60% van de woningwaarde bedekken, geldt doorgaans een aflossingsverplichting gedurende de looptijd.
Banken kunnen strengere eisen stellen als het inkomen buiten Noorwegen ligt of als het onderpand niet uit Noorse eigendommen bestaat. Dit kan het verkrijgen van financiering uitdagender maken voor Nederlanders die in Noorwegen willen kopen zonder een vaste Noorse baan. Het is dan ook verstandig om vooraf uitgebreid te overleggen met banken of hypotheekadviseurs die ervaring hebben met internationale klanten.
Naast de koopsom moet u ook rekening houden met diverse bijkomende kosten, waaronder belastingen, registratiekosten en kosten voor een bouwkundige keuring. Deze kosten kunnen flink oplopen en dienen in het budget opgenomen te worden. Een handige checklist bij het aanvragen van een hypotheek ziet er bijvoorbeeld zo uit:
- Schriftelijke bevestiging van de financieringsmogelijkheid (finansieringsbevis).
- Inbreng van minimaal 10% eigen middelen.
- Budget voor bijkomende kosten zoals dokumentavgift en verzekeringen.
- Inzicht in de voorwaarden van de bank, met bijzondere aandacht voor aflossingsverplichtingen.
Het is verstandig om dit proces tijdig te starten zodat u bij het bieden op een woning in Noorwegen geen verrassingen tegenkomt en u adequaat kunt anticiperen op eventueel noodzakelijke aanpassingen in uw financieringsplan. Meer details over de Nederlandse hypotheekmogelijkheden bij het kopen van een huis in Noorwegen kunt u vinden via gespecialiseerde platforms, waaronder expertise over hypotheken voor huis kopen in Noorwegen.
Essentiële aandachtspunten bij woninginspectie en verkoopdocumentatie in Noorwegen
De woninginspectie speelt een grote rol in het koopproces van een Noors huis. Waar in Nederland vaak uitgebreid bouwkundig wordt gecontroleerd voordat het koopcontract wordt gesloten, verschilt dit in Noorwegen. Verkopers zijn niet verplicht een bouwkundige rapportage te leveren, maar sinds 1 juli 2026 zijn technische woninginspecties die gevraagd worden, gebaseerd op de norm NS 3600:2025, waarbij verschillende bouwdelen systematisch worden onderzocht.
Deze inspecties geven behalve een algemene staatsscore ook inzicht in de oorzaak van problemen en de geschatte kosten voor toekomstige herstelmaatregelen. Bij het ontbreken van zo’n inspectie is het aan te raden om zelf een onafhankelijk expert in te schakelen. Zo voorkomt u dat u onvoorziene gebreken overneemt.
Tevens dient u de volledige verkoopdocumentatie te bestuderen, bijvoorbeeld de salgsoppgave of het prospekt. Hierin staan onder meer de eigendomsgegevens, eventuele hypotheken, technische staat, energielabel en vergunningen vermeld. Let extra op bij woningen in borettslag, waarbij ook de gemeenschappelijke schulden (fellesgjeld) en maandelijkse gemeenschapskosten (felleskostnader) diepgaand gecontroleerd moeten worden.
Een overzichtelijke checklist bij de documentatiecontrole:
- Eigendom en perceelnummer.
- Hypotheken en erfdienstbaarheden.
- Technische tilstandsrapport en energieverklaring.
- Gemeentelijke bestemmingsplannen en vergunningen.
- Eventuele meldingen van verborgen gebreken.
- Jaarrekeningen en notulen bij appartementen.
Door het woninginspectieproces en de documentatie gedegen aan te pakken, voorkomt u grote verrassingen tijdens of na het koopproces. Voorkom bijvoorbeeld dat vochtproblemen, verouderde installaties of onwettige verbouwingen later voor hoge kosten zorgen. Bent u niet zeker, dan is het altijd verstandig om professionele begeleiding in te schakelen. Meer informatie over dit onderwerp is te vinden bij praktische regelgeving en woninginspectie bij het kopen.
Strategieën en regels rondom het uitbrengen van een bod bij een huis kopen in Noorwegen
In Noorwegen verloopt het uitbrengen van een bod via een digitaal biedsysteem, waarbij transparantie en snelheid centraal staan. Sinds 1 juli 2025 mogen makelaars geen geheime biedingen meer doorgeven binnen open biedrondes; dit betekent dat alle biedingen openbaar zijn voor deelnemers. Deze regel zorgt ervoor dat u als koper in een open verkoopproces mee moet bewegen met andere geïnteresseerden en het hoogste bod doorgaans de voorkeur krijgt.
Een bieding is bindend zodra deze door de makelaar aan de verkoper is doorgegeven. Daar is een wettelijke bedenktijdafwezigheid. Dit maakt dat u zich vooraf goed moet voorbereiden en een maximaal bedrag moet bepalen. Het aanbieden van meerdere biedingen op verschillende woningen tegelijkertijd is riskant, tenzij u financieel volledig gegarandeerd bent om bij acceptatie meerdere aankopen af te handelen.
In een bod worden doorgaans de volgende elementen opgenomen:
- Het geboden bedrag en de uiterste tijd waarop het bod geldig is.
- De gewenste overdrachtsdatum.
- De wijze van financiering en eventuele voorbehouden.
- Specificatie van roerende zaken die in de koop zijn inbegrepen.
Voorbehouden zijn essentieel om het biedproces veiliger te maken, bijvoorbeeld financiering onder voorbehoud, een positief bouwkundig rapport of definitieve vergunningen. Een voorbehoud moet echter concreet worden geformuleerd om discussies te voorkomen. Het is van belang om vooraf een weloverwogen strategie te bepalen, waarbij ook de geloofwaardigheid van uw bod meeweegt: verkopers kunnen kiezen voor een iets lager bod met zekerheid boven een hoger bod met veel onzekere voorbehouden.
Om goed voorbereid een bod uit te brengen, is het aan te raden om bij twijfel professioneel advies te vragen, bijvoorbeeld via aankoopbegeleiding voor woningen in Noorwegen. Dit voorkomt valkuilen en verhoogt de kans op succes in de concurrerende Noorse vastgoedmarkt.
Belastingen, kosten en overdracht bij het kopen van vastgoed in Noorwegen
Naast de koopsom moet u bij het huis kopen in Noorwegen rekening houden met diverse belastingen en bijkomende kosten. De belangrijkste hiervan is de documentavgift, een overdrachtsbelasting die normaliter 2,5% van de marktwaarde van het huis bedraagt. Dit kan nèt boven de overeengekomen koopsom uitkomen, omdat de marktwaarde soms hoger wordt vastgesteld dan de verkoopprijs. Als voorbeeld: bij een woning met een waarde van 4 miljoen Noorse Kronen komt deze belasting uit op ongeveer 100.000 NOK.
Bij koop van aandelen in een borettslag geldt geen documentbelasting, maar wel registratiekosten (545 NOK per document in 2026) die door Kartverket in rekening worden gebracht. Daarnaast zijn er nog bank- en hypotheekgerelateerde kosten, taxatiekosten, bouwkundige keuringen en eventuele juridische advieskosten.
Tijdens de overdracht realiseert u zich ook dat u niet alleen betaalt, maar ook uw eigendom officieel geregistreerd krijgt. Op de overdrachtsdatum wordt samen met de verkoper of makelaar het huis geïnspecteerd en wordt een overdrachtsprotocol opgesteld. Hierin staat de staat van het huis, uitgeleverde sleutels en afspraken over achterblijvende zaken.
Onderstaand tabel geeft een overzicht van de typische kosten die bij aankoop van een Noorse woning komen kijken:
| Kostensoort | Omschrijving | Indicatie kosten |
|---|---|---|
| Documentavgift | Overdrachtsbelasting bij eigendomsregistratie | 2,5% van marktwaarde woning |
| Registratiekosten | Vergoeding voor eigendoms- en hypotheekregistratie | Ca. 545 NOK per document |
| Bouwkundige keuring | Inspection door specialist voor technische staat woning | Variabel, vanaf ca. 10.000 NOK |
| Notariskosten / juridische kosten | Opstellen contracten en afwikkeling | Afhankelijk van omvang en complexiteit |
| Hypotheek- en taxatiekosten | Bankadministratie en waardebepaling | Variabel |
De totale bijkomende kosten kunnen daarmee gemakkelijk oplopen tot enkele procenten bovenop de verkoopprijs, wat verstandig is om te budgetteren. Zorg ook dat u op de hoogte bent van de jaarlijkse vaste lasten zoals onroerendgoedbelasting, water- en afvalheffingen, die relatief laag zijn in Noorwegen maar wel onderdeel uitmaken van de woonlasten.
De hele financiële afwikkeling van verzekering tot registratie en overschrijving van de woning wordt meestal verzorgd door de makelaar of een erkende afwikkelaar. Dit biedt zekerheid dat alles correct en volgens de Noorse wetgeving wordt afgerond.
Voor een compleet overzicht van het koopproces en de juridische regelgeving rondom een huis kopen in Noorwegen kunt u terecht bij MNV Vastgoedadvies, waar u uitgebreid wordt geïnformeerd over alle praktische zaken en valkuilen.