
Belasting bij huis verkopen in 2026: wat u moet weten
Belastingvrijstelling bij de verkoop van uw huis in 2026
In Nederland is het een veelgestelde vraag: moet ik belasting betalen bij het verkopen van mijn huis? In 2026 geldt een belangrijke fiscale regel die veel huiseigenaren geruststelt. De overwaarde die ontstaat bij de verkoop van uw eigen woning is in principe belastingvrij. Dit betekent dat u geen directe verkoopbelasting of winstbelasting hoeft te betalen over het verschil tussen de verkoopprijs en de nog uitstaande hypotheekschuld, mits de woning uw hoofdverblijf betreft.
Deze vrijstelling valt onder de wetgeving van box 1 van de inkomstenbelasting. Hier wordt het eigenwoningforfait en de hypotheekrenteaftrek geregeld. Omdat de overwaarde niet wordt gezien als een belastbare winst, voorkomt u onverwachte fiscale verrassingen bij de verkoop.
Toch zijn er situaties waar u alert op moet zijn. Wanneer u de overwaarde niet gebruikt voor de aankoop van een nieuwe woning, verandert er fiscaal gezien iets. Dit kan namelijk gevolgen hebben voor uw vermogen en daarmee vallen onder vastgoedbelasting in box 3. Daarnaast is het van belang om te begrijpen hoe de bijleenregeling in 2026 van toepassing is en wat dit betekent voor uw toekomstige hypotheekrenteaftrek.
Wilt u direct inzicht in de spelregels en fiscale voordelen? Op makelaarkosten.nl vindt u een uitgebreid overzicht van belasting en huis verkopen in 2026, zodat u voorbereid bent bij uw vastgoedtransactie.
Hoe werkt de bijleenregeling bij verkoop van een huis in 2026?
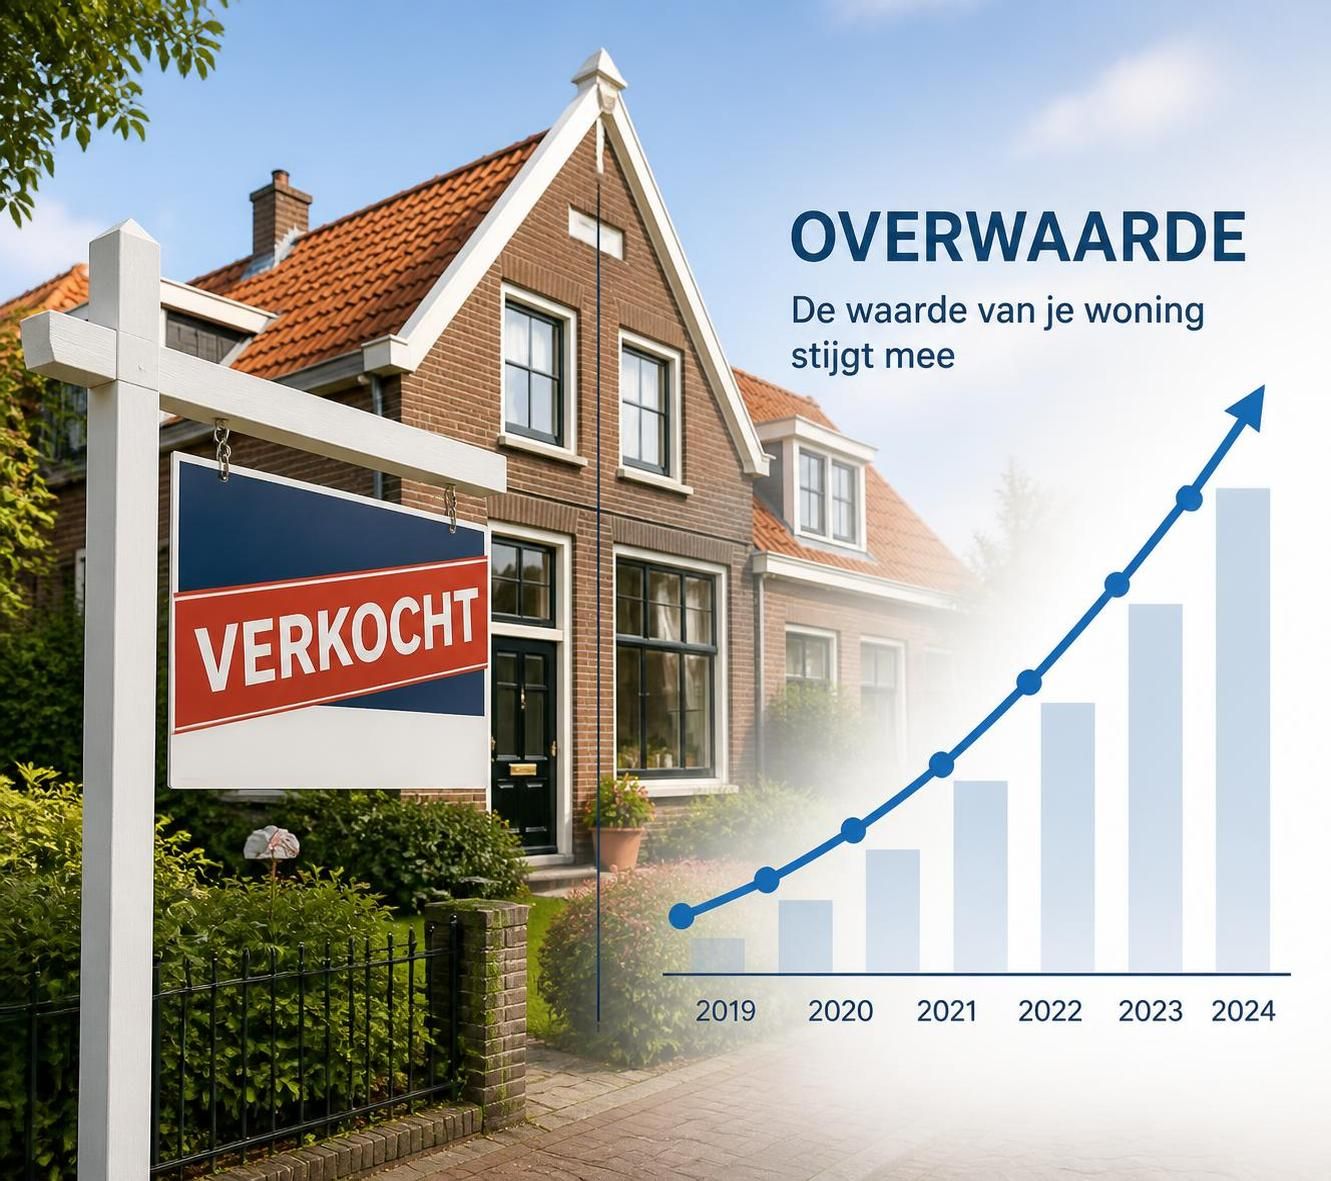
De bijleenregeling is een cruciaal onderdeel van de fiscale regels rond de verkoop van woningen dat vaak vragen oproept bij verkopers in 2026. Simpel gezegd, als u uw huis verkoopt en er blijft een overwaarde over, dan moet u deze gebruiken bij de aankoop van een nieuwe woning om in aanmerking te komen voor hypotheekrenteaftrek.
Het doel van de bijleenregeling is om te voorkomen dat belastingplichtigen twee keer voordeel halen uit dezelfde overwaarde. Dit betekent concreet dat als u de winst uit uw woningverkoop niet binnen drie jaar gebruikt om een nieuwe woning te kopen, deze overwaarde wordt meegeteld als vermogen in box 3 en daarmee belast kan worden.
Hieronder vindt u een overzichtelijke lijst die helpt te begrijpen wanneer en hoe de bijleenregeling van toepassing is:
- Verkoopt u uw woning met overwaarde? Hou dan rekening met de verplichting om deze winst te herinvesteren in een nieuwe woning.
- Koopt u binnen drie jaar geen nieuwe woning? Dan telt de overwaarde mee als belast vermogen in box 3.
- Bent u van plan te verhuren of te gaan huren? Dan kan het zijn dat de hypotheekrenteaftrek vervalt en dat de overwaarde als vermogen wordt belast.
- De restschuld van een verkochte woning kunt u ook maximaal 15 jaar aftrekken in box 1, mits de verkoop tussen 2012 en 2018 heeft plaatsgevonden.
Door deze regels zorgvuldig toe te passen voorkomt u onaangename verrassingen bij uw jaarlijkse belastingaangifte. Voor een diepgaandere uitleg over de bijleenregeling en hoe u dit eenvoudig kunt uitrekenen, kunt u gebruikmaken van de Rekenhulp bijleenregeling die speciaal voor 2026 is aangepast.
Restschuld bij woningverkoop en fiscale gevolgen
Niet elke verkoop resulteert in overwaarde; soms blijft er juist een restschuld over. Voor mensen die na 28 oktober 2012 en vóór 1 januari 2018 hun woning met verlies verkochten, gold de fiscale regeling dat de rente over die restschuld maximaal 15 jaar aftrekbaar was. Dit biedt financiële verlichting in lastige situaties.
Voor verkopen vanaf 2018 is het belangrijk om te weten dat nieuwe restschuldregels zijn ingevoerd die mogelijk minder lang fiscaal voordeel bieden. In 2026 is het dan ook verstandig om bij het afsluiten van uw hypotheek en het regelen van uw verkoop goed te kijken naar de actuele regels rondom restschuld en hoe die verwerkt worden in uw jaarlijkse belastingzaken.
Daarnaast is het cruciaal om te realiseren dat een restschuld ook problemen kan veroorzaken bij het afsluiten van een hypotheek voor een nieuwe woning. De bank brengt namelijk de restschuld in kaart bij het bepalen van uw leencapaciteit.
Hieronder vindt u een overzichtstabel met de belangrijkste fiscale regels rondom restschuld verkoop huis:
| Periode verkoop | Fiscale regeling restschuld | Maximale renteaftrek | Effect op nieuwe hypotheek |
|---|---|---|---|
| 28 okt 2012 – 31 dec 2017 | Rente aftrekbaar over restschuld | Maximaal 15 jaar | Negatief; bepaalt leencapaciteit |
| Vanaf 1 jan 2018 | Geen specifieke aftrek meer | N.v.t. | Negatief; bepaalt leencapaciteit |
Een duidelijk begrip van deze fiscale voorwaarden voorkomt onnodige problemen bij het kopen van een volgend huis. Rozemarijn, een ervaren vastgoedadviseur, merkt vaak dat mensen te laat met dit aspect rekening houden, wat invloed kan hebben op hun hypotheekaanvraag.
Fiscale aspecten bij geen nieuwe woning na verkoop
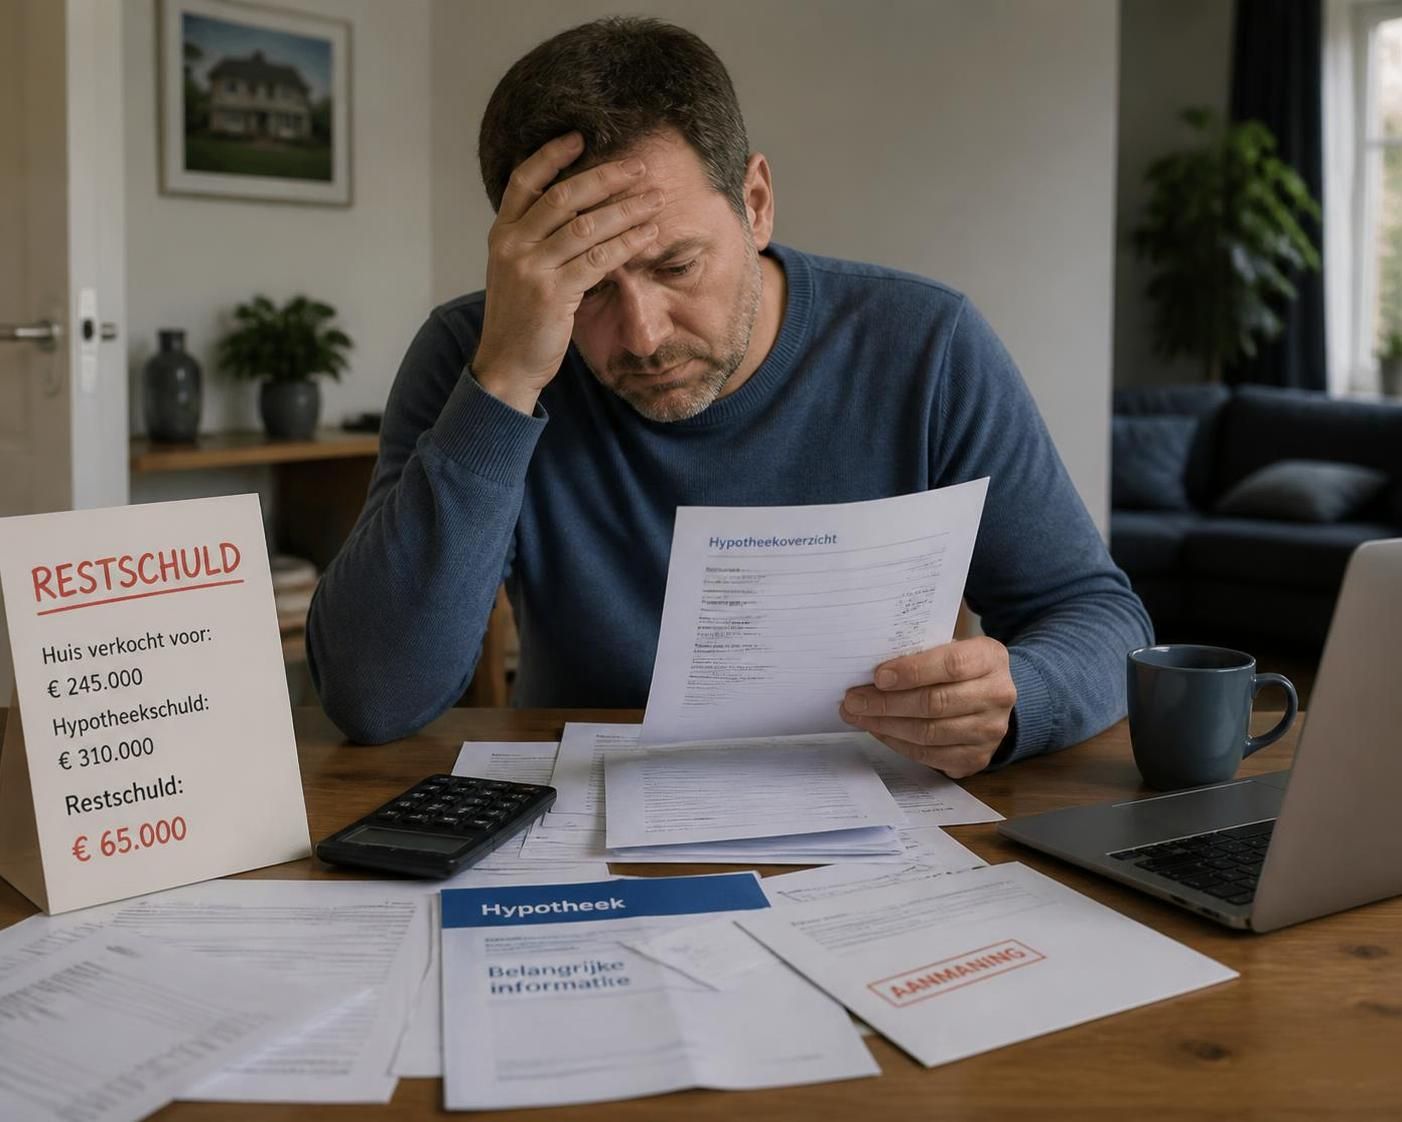
Het kan voorkomen dat u uw huis verkoopt zonder direct een nieuwe woning te kopen, bijvoorbeeld omdat u wilt gaan huren of nog geen geschikte nieuwe woning heeft gevonden. In dit geval verandert het fiscale speelveld aanzienlijk. De hypotheek of lening wordt afbetaald of stopgezet, waardoor de aftrek van hypotheekrente vervalt.
Belangrijk om te weten is dat de overwaarde uit de verkoop wordt opgenomen in uw vermogen en mogelijk belast wordt in box 3. Dit is de box voor vermogenstbelasting waar spaargeld, beleggingen en andere bezittingen worden meegenomen. Dit kan invloed hebben op de hoogte van de jaarlijkse belastingaangifte.
Daarnaast kan een eventuele restschuld ook als schuld worden opgegeven in box 3, wat uw belastbare vermogen vermindert.
Een praktische checklist voor wie na verkoop tijdelijk geen nieuwe woning koopt:
- Maak een overzicht van overwaarde en restschuld na verkoop.
- Bereken wat dit betekent voor uw vermogen in box 3.
- Stem bij uw belastingaangifte af welke schulden en bezittingen u moet opgeven.
- Let op tijdelijke wijzigingen in uw hypotheekrenteaftrek.
- Informeer bij uw hypotheekverstrekker of financieel adviseur over gevolgen voor toekomstige leningen.
De site Belastingdienst woning verkopen biedt hierin uitgebreid advies en praktische hulpmiddelen om uw belastingzaken goed op orde te houden.
Praktische tips voor belasting bij huis verkopen en vastgoedtransactie in 2026
Om verrassingen te voorkomen is het verstandig om al voor de verkoop van uw woning inzicht te hebben in de fiscale gevolgen. Hieronder enkele praktijkgerichte tips die u helpen:
- Controleer uw hypotheekgegevens: De hoogte van de aftrekbare rente kan veranderen na verkoop; houd hier rekening mee bij het aanpassen van uw voorlopige aanslag.
- Maak gebruik van rekentools: De Rekenhulp bijleenregeling helpt om inzicht te krijgen in uw fiscale situatie.
- Plan tijdig uw belastingaangifte: Uw verkoopwinst en vermogensaanpassing kunnen van invloed zijn op uw belastingaangifte; begin hier op tijd mee.
- Wees alert op verkoopvalkuilen: Lees goed de contractvoorwaarden en let op fiscale clausules in koopcontracten.
- Schakel waar nodig een specialist in: Een vastgoedadviseur of belastingadviseur kan u helpen bij complexe situaties zoals restschuld of verhuur na verkoop.
Door deze stappen te volgen houdt u zicht op uw fiscale positie en voorkomt u onverwachte kosten of problemen. Dit zorgt voor een betrouwbare afhandeling van uw vastgoedtransactie in 2026 en daarna.